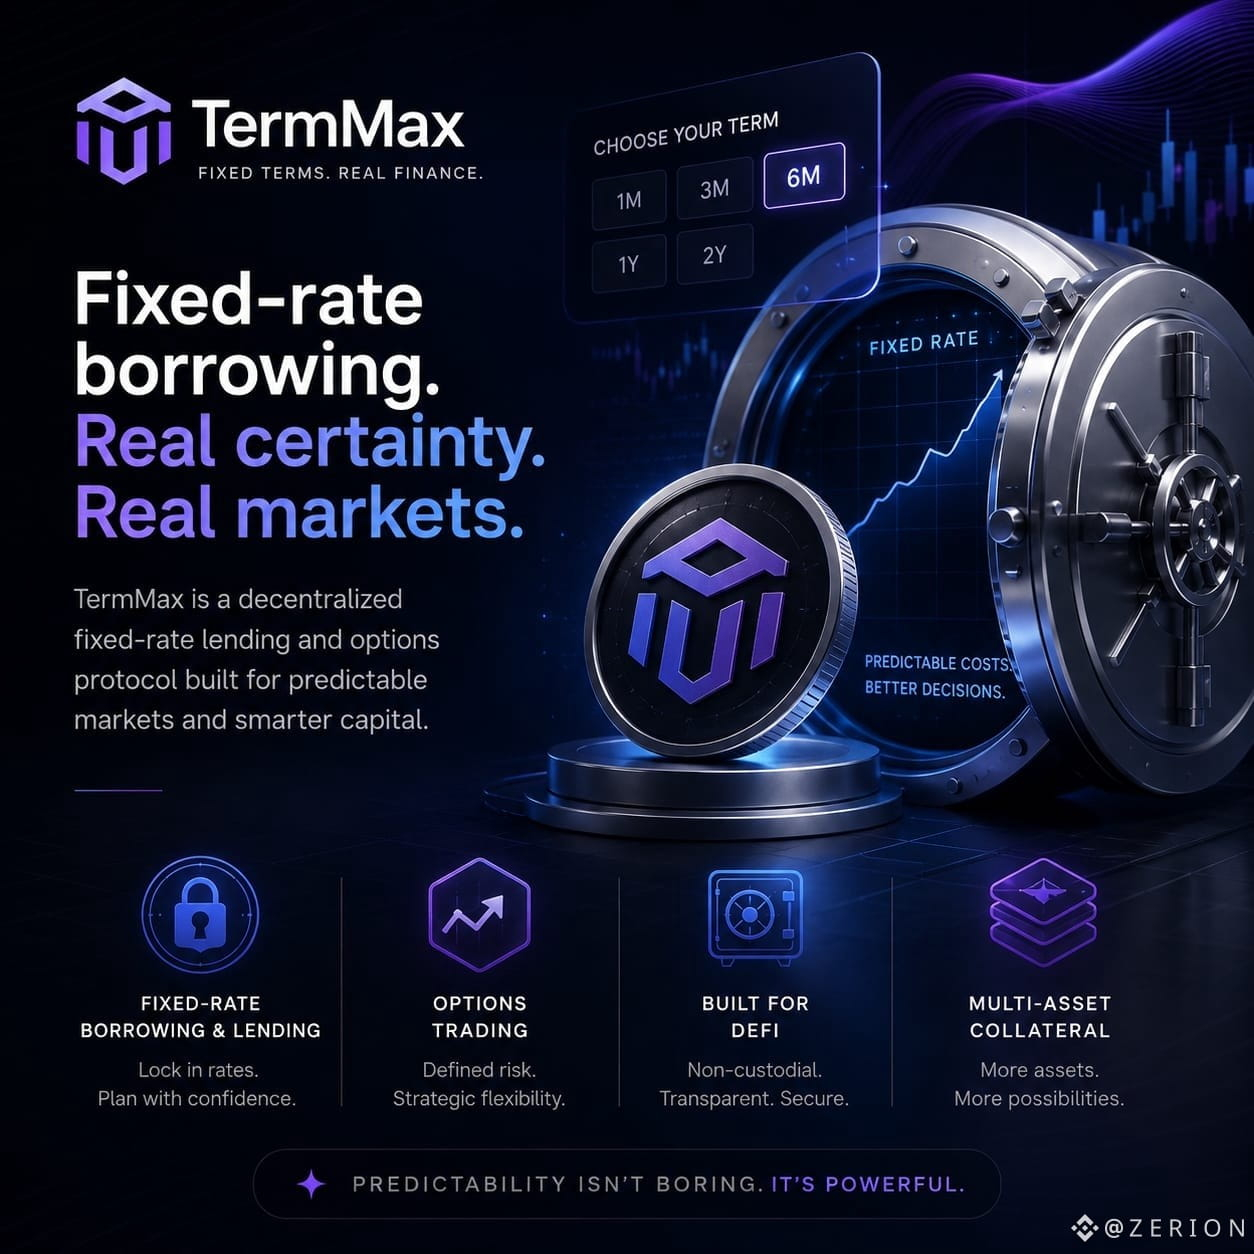
Je reviens sans cesse sur TermMax pour une raison qui a peu à voir avec le discours DeFi habituel.
Après avoir observé assez de cycles, j’ai compris que « taux fixe » paraît ennuyeux jusqu’au moment où l’on a vraiment besoin de certitude. L’emprunt à taux variable fonctionne très bien quand les marchés sont calmes. Puis la volatilité arrive, les taux bougent, la liquidité se raréfie, et le coût d’une position ressemble soudainement à quelque chose de très différent du chiffre avec lequel on avait commencé.
TermMax emprunte une voie plus délibérée : des marchés à taux fixe et à durée déterminée, et, avec la V2, un éloignement du modèle historique basé sur les jetons LP au profit d’une liquidité fondée sur les ordres et de courbes de trading personnalisables. Elle ajoute aussi des coffres (vaults) ERC-4626, ce qui permet d’allouer le capital sur différents marchés au lieu de le laisser immobilisé dans une seule piscine simple.
Cette partie m’intéresse plus que le titre.
Parce que le vrai problème de la DeFi à taux fixe n’a jamais été de créer simplement un taux fixe. C’est la liquidité. Les différentes maturités, les types de garantie et les taux fragmentent naturellement le marché. TermMax semble expérimenter une architecture qui rend cette fragmentation plus facile à gérer.
Je reste toutefois prudent. Les durées fixes créent leur propre friction. Le capital est immobilisé, les sorties ne sont pas toujours pratiques, et le risque lié aux smart contracts ou aux collatéraux ne disparaît pas simplement parce que le taux d’intérêt est prévisible.
Mais peut-être que c’est précisément pour cela que je regarde.
La crypto a passé des années à optimiser pour « plus » : plus de levier, plus de rendement, plus de vitesse.
Je commence à porter davantage d’attention aux protocoles qui cherchent à rendre les décisions financières un peu plus prévisibles.
#termmax @TermMax
Après avoir observé assez de cycles, j’ai compris que « taux fixe » paraît ennuyeux jusqu’au moment où l’on a vraiment besoin de certitude. L’emprunt à taux variable fonctionne très bien quand les marchés sont calmes. Puis la volatilité arrive, les taux bougent, la liquidité se raréfie, et le coût d’une position ressemble soudainement à quelque chose de très différent du chiffre avec lequel on avait commencé.
TermMax emprunte une voie plus délibérée : des marchés à taux fixe et à durée déterminée, et, avec la V2, un éloignement du modèle historique basé sur les jetons LP au profit d’une liquidité fondée sur les ordres et de courbes de trading personnalisables. Elle ajoute aussi des coffres (vaults) ERC-4626, ce qui permet d’allouer le capital sur différents marchés au lieu de le laisser immobilisé dans une seule piscine simple.
Cette partie m’intéresse plus que le titre.
Parce que le vrai problème de la DeFi à taux fixe n’a jamais été de créer simplement un taux fixe. C’est la liquidité. Les différentes maturités, les types de garantie et les taux fragmentent naturellement le marché. TermMax semble expérimenter une architecture qui rend cette fragmentation plus facile à gérer.
Je reste toutefois prudent. Les durées fixes créent leur propre friction. Le capital est immobilisé, les sorties ne sont pas toujours pratiques, et le risque lié aux smart contracts ou aux collatéraux ne disparaît pas simplement parce que le taux d’intérêt est prévisible.
Mais peut-être que c’est précisément pour cela que je regarde.
La crypto a passé des années à optimiser pour « plus » : plus de levier, plus de rendement, plus de vitesse.
Je commence à porter davantage d’attention aux protocoles qui cherchent à rendre les décisions financières un peu plus prévisibles.
#termmax @TermMax