Analyse de la tokenomique de $TMX : asymétrie de l’information, périodes de blocage et la dynamique du Binance CreatorPad
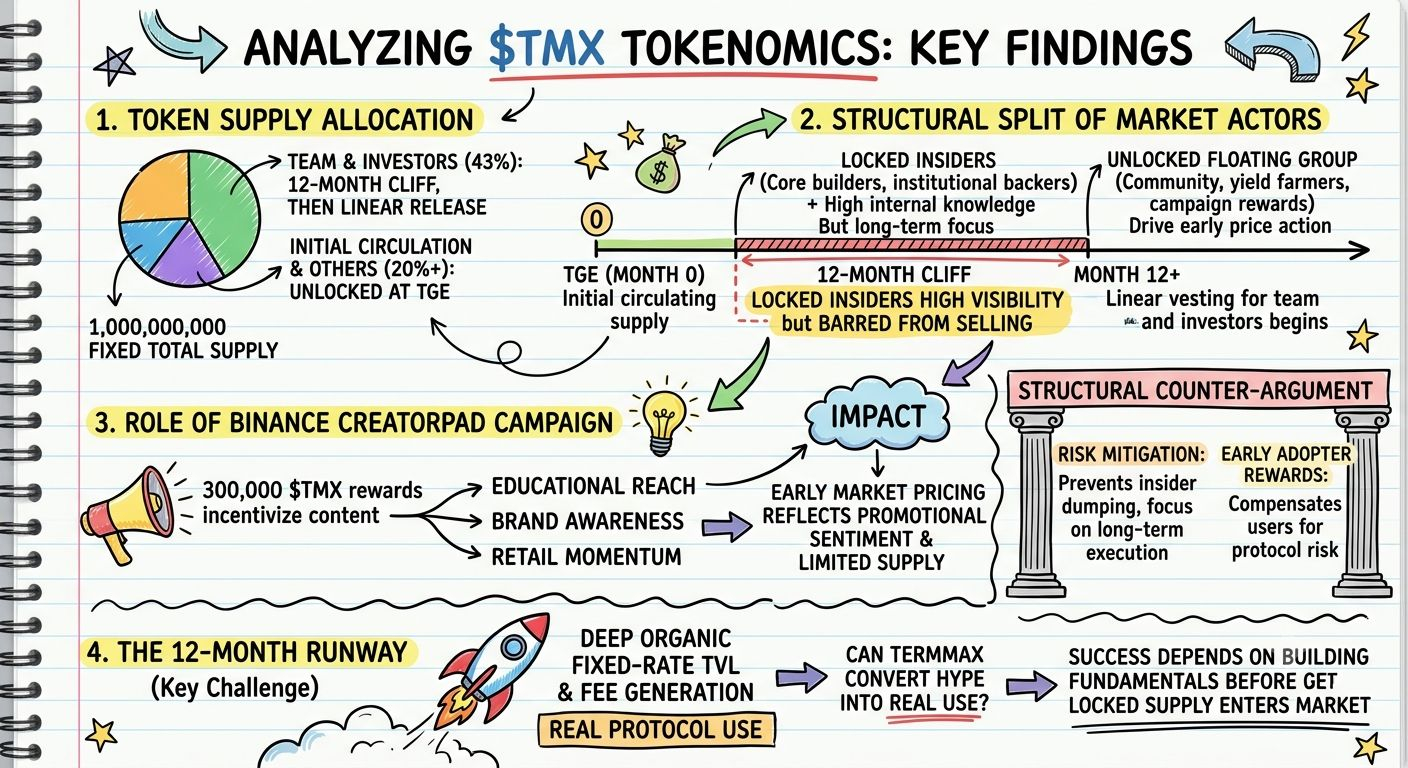
La structure de génération des jetons pour TermMax ($TMX) constitue un cas d’étude captivant en matière de conception de marché, de gestion de liquidité et de découverte des prix en phase initiale. Sur un total fixe de 1 000 000 000 de jetons, environ 20% entrent en circulation initiale au TGE, tandis que l’équipe (15%) et les investisseurs précoces (28%) font face à un cliff strict de 12 mois, suivi de libérations mensuelles linéaires.
Cette architecture crée une séparation structurelle nette entre les acteurs du marché :
Les initiés verrouillés : les principaux bâtisseurs et soutiens institutionnels disposent de la visibilité la plus claire sur les opérations internes, les revenus réels du protocole et la demande des emprunteurs — mais ils sont structurellement empêchés de vendre pendant toute une année.
Le groupe flottant non verrouillé : les participants précoces de la communauté, les fermiers de rendement, les premiers fournisseurs de liquidité et les bénéficiaires de récompenses de campagnes font émerger la formation initiale des prix avant qu’il y ait suffisamment de données à long terme pour prouver une demande organique pour des primitives de prêt à taux fixe.
Le rôle de la campagne Binance CreatorPad
Un facteur majeur qui façonne le sentiment retail en début de période est la campagne active de 300 000 $TMX sur le Binance CreatorPad, hébergée sur Binance Square. En incitant les créateurs et analystes à décomposer les ordres AMM sur mesure de TermMax et les mécanismes de taux fixe, CreatorPad stimule une portée éducative immédiate et renforce la notoriété de la marque dans l’ensemble de l’écosystème Web3.
Toutefois, du point de vue purement analytique, cette configuration implique que la tarification initiale du marché reflète fortement l’élan retail porté par la campagne, les contraintes limitées sur l’offre initiale et le sentiment promotionnel plutôt que des flux de trésorerie du protocole pleinement établis. Les détenteurs débloqués précocement peuvent se prémunir contre le risque dans une liquidité initiale peu profonde, tandis que le groupe ayant la plus forte conviction fondamentale reste verrouillé sur le banc.
L’argument contre-structurel
Cette stratégie de blocage et de distribution poursuit un objectif important. Un cliff de 12 mois est un outil éprouvé de réduction des risques : il empêche la vente par les initiés et oblige les contributeurs clés à se concentrer sur une exécution sur plusieurs années.
#TermMax #CreatorPad @TermMax