#termmax
La plus grande partie de mes emprunts DeFi s’est faite via des plateformes comme Aave ou Compound. Le taux au moment où je suis entré ne me semblait pas être un risque, parce que je ne le considérais pas comme une variable susceptible d’évoluer contre moi. Puis les taux ont bougé.
La comparaison à laquelle je reviens constamment en regardant TermMax, c’est celle de la façon dont ces deux systèmes gèrent ce moment précis.
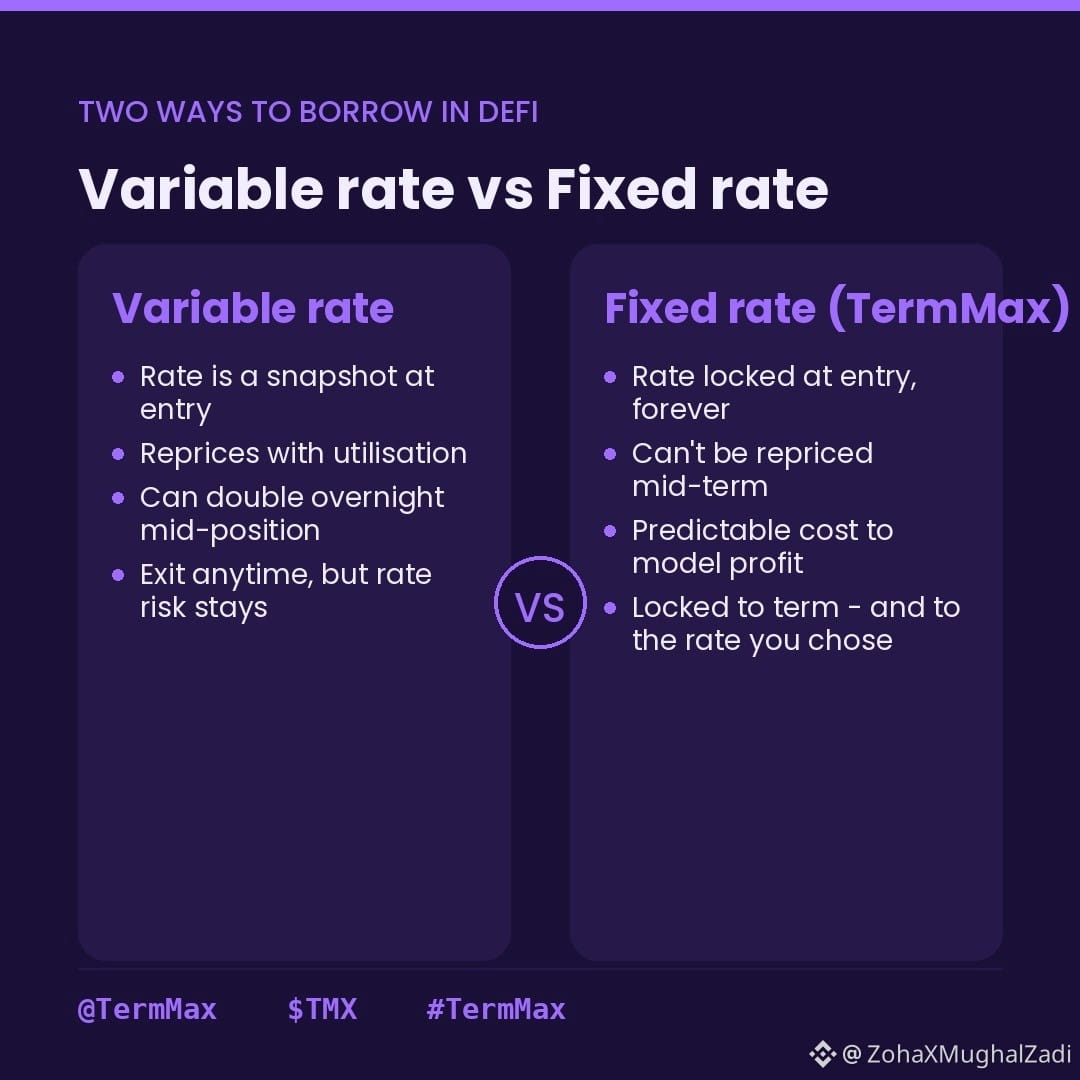
Sur un protocole de prêt à taux variable, le taux que vous voyez à l’entrée est essentiellement une photo. Le protocole réévalue en continu en fonction de l’utilisation. Si la demande pour un actif donné explose, votre taux d’emprunt peut doubler ou tripler en cours de position, parfois du jour au lendemain. C’est acceptable si vous surveillez passivement et que vous pouvez sortir. C’est un problème différent si vous êtes entré dans une stratégie de rendement avec effet de levier qui était rentable avec un coût d’emprunt de 8% et que le coût passe soudain à 22%.
TermMax verrouille le taux au moment où vous entrez. Vous achetez un Gearing Token ou vous prêtez via un Fixed-Rate Token, et le taux implicite est fixe pour la durée. Le protocole ne peut pas vous réévaluer en cours de route, parce que le taux était intégré dans la décote à l’entrée, et non dans un nombre flottant que le système recalculerait.
Donc la comparaison n’est pas vraiment « quel taux est le plus bas ». C’est « quel risque prenez-vous ».
Taux variable : entrée et sortie flexibles, mais le risque de taux vous suit pendant toute la durée de la position ouverte. Une bonne entrée peut se transformer en mauvaise affaire sans que vous ne fassiez quoi que ce soit de mal.
Taux fixe : le risque de taux est supprimé à l’entrée, mais vous êtes maintenant bloqué sur cette durée. Si les taux du marché baissent après votre entrée, vous restez coincé avec votre coût plus élevé. La certitude joue dans les deux sens.
Pour un prêteur, un taux fixe signifie que vous connaissez votre rendement avant de vous engager. Pour un emprunteur qui exécute une stratégie de rendement, cela signifie que vous pouvez modéliser votre marge bénéficiaire sans intégrer un tampon « et si les taux bougent ? ». Le fait que cette prévisibilité vaille ou non le verrouillage dépend entièrement de la durée du terme et de votre confiance dans votre lecture du taux à l’entrée.
Que préférez-vous vraiment lorsque vous exécutez une stratégie avec effet de levier : un taux qui peut évoluer mais que vous pouvez quitter à tout moment, ou un taux verrouillé, mais dont la sortie l’est aussi ? @TermMax
$SKYAI $RE $MAGMA
#TermMax
La plus grande partie de mes emprunts DeFi s’est faite via des plateformes comme Aave ou Compound. Le taux au moment où je suis entré ne me semblait pas être un risque, parce que je ne le considérais pas comme une variable susceptible d’évoluer contre moi. Puis les taux ont bougé.
La comparaison à laquelle je reviens constamment en regardant TermMax, c’est celle de la façon dont ces deux systèmes gèrent ce moment précis.
Sur un protocole de prêt à taux variable, le taux que vous voyez à l’entrée est essentiellement une photo. Le protocole réévalue en continu en fonction de l’utilisation. Si la demande pour un actif donné explose, votre taux d’emprunt peut doubler ou tripler en cours de position, parfois du jour au lendemain. C’est acceptable si vous surveillez passivement et que vous pouvez sortir. C’est un problème différent si vous êtes entré dans une stratégie de rendement avec effet de levier qui était rentable avec un coût d’emprunt de 8% et que le coût passe soudain à 22%.
TermMax verrouille le taux au moment où vous entrez. Vous achetez un Gearing Token ou vous prêtez via un Fixed-Rate Token, et le taux implicite est fixe pour la durée. Le protocole ne peut pas vous réévaluer en cours de route, parce que le taux était intégré dans la décote à l’entrée, et non dans un nombre flottant que le système recalculerait.
Donc la comparaison n’est pas vraiment « quel taux est le plus bas ». C’est « quel risque prenez-vous ».
Taux variable : entrée et sortie flexibles, mais le risque de taux vous suit pendant toute la durée de la position ouverte. Une bonne entrée peut se transformer en mauvaise affaire sans que vous ne fassiez quoi que ce soit de mal.
Taux fixe : le risque de taux est supprimé à l’entrée, mais vous êtes maintenant bloqué sur cette durée. Si les taux du marché baissent après votre entrée, vous restez coincé avec votre coût plus élevé. La certitude joue dans les deux sens.
Pour un prêteur, un taux fixe signifie que vous connaissez votre rendement avant de vous engager. Pour un emprunteur qui exécute une stratégie de rendement, cela signifie que vous pouvez modéliser votre marge bénéficiaire sans intégrer un tampon « et si les taux bougent ? ». Le fait que cette prévisibilité vaille ou non le verrouillage dépend entièrement de la durée du terme et de votre confiance dans votre lecture du taux à l’entrée.
Que préférez-vous vraiment lorsque vous exécutez une stratégie avec effet de levier : un taux qui peut évoluer mais que vous pouvez quitter à tout moment, ou un taux verrouillé, mais dont la sortie l’est aussi ? @TermMax
$SKYAI $RE $MAGMA
#TermMax