J’ai passé plus de temps aujourd’hui sur la propre documentation de Dusk, et je pense avoir trouvé l’histoire RWA la plus intéressante dissimulée sous le titre.
Le passage du 15 août sur la tokenisation SME est exceptionnellement explicite sur ce que la tokenisation ne remplace pas.
Le notaire reste.
Le lieu réglementé reste.
L’opérateur responsable reste.
La découverte des prix reste.
Cela compte.
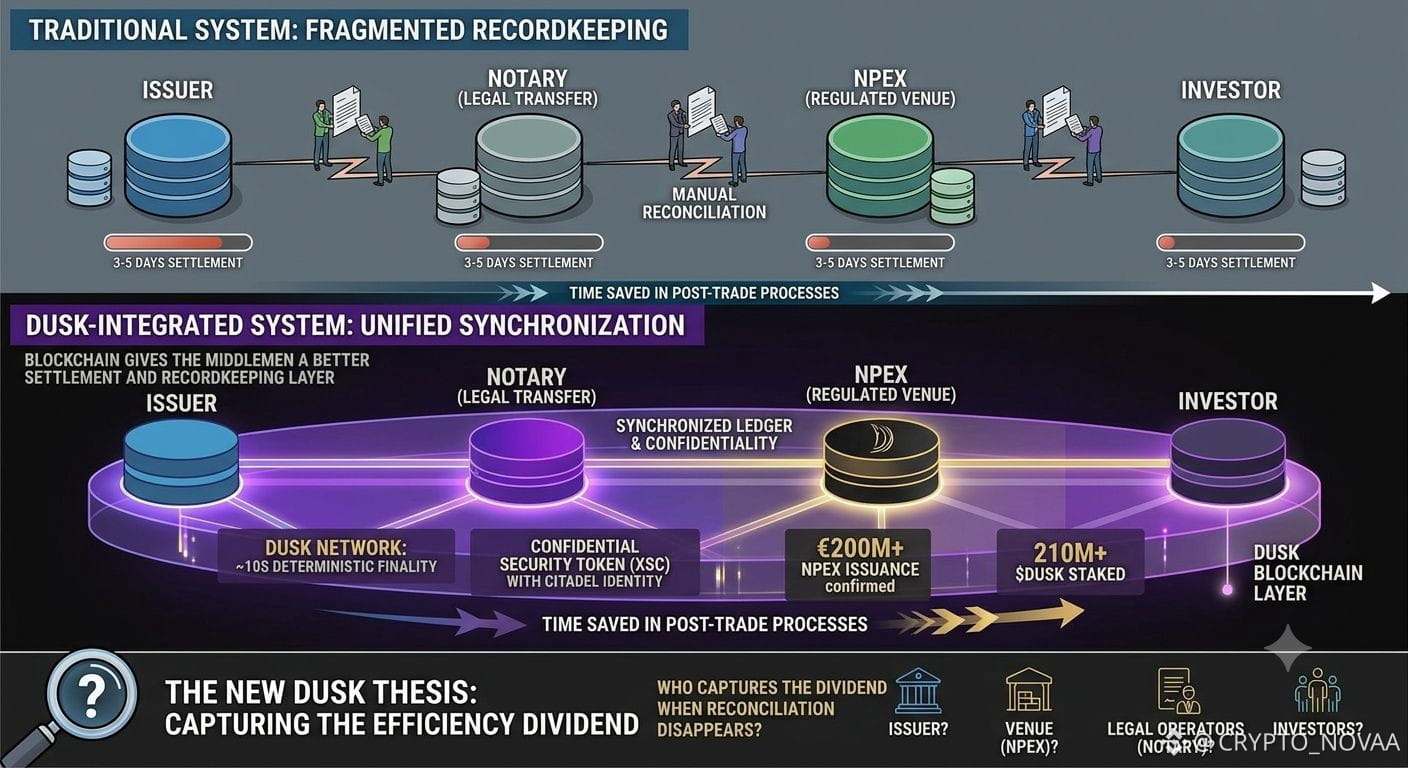
Parce que Dusk peut avoir des chiffres techniques impressionnants — 210M+ $DUSK staké, ~10s de finalité déterministe, €200M+ d’émissions NPEX confirmées — tandis que le véritable flux de propriété juridique continue de passer par l’infrastructure néerlandaise établie.
Donc peut-être que l’histoire n’est pas :
« La blockchain supprime les intermédiaires. »
Peut-être que c’est :
« La blockchain offre aux intermédiaires une meilleure couche de règlement et de tenue des registres. »
Et franchement, cela pourrait constituer un cas d’usage institutionnel bien plus réaliste.
Si NPEX reste le lieu réglementé et si le notaire demeure responsable du transfert juridique, la proposition de valeur de Dusk devient moins centrée sur le remplacement du système existant et davantage sur le fait de rendre la couche sous-jacente plus rapide, mieux synchronisée et plus facile à rapprocher.
Cela change la question que je me pose au sujet de Dusk.
Pas « La tokenisation peut-elle éliminer les intermédiaires ? »
Mais :
« Qui capte le dividende d’efficacité lorsque les intermédiaires n’ont plus besoin de rapprocher autant ? »
L’émetteur ?
Le lieu ?
Les opérateurs juridiques ?
Ou, éventuellement, les investisseurs ?
Cela ressemble à la thèse Dusk la plus intéressante à étudier.
@Dusk #Dusk.