#termmax @TermMax
Je pensais autrefois que les vaults (casiers) dans DeFi n’avaient rien de particulièrement spécial. Les utilisateurs déposent des fonds, le protocole recherche un rendement pour leur compte, puis, au final, ils reçoivent une partie des profits. On dirait une boîte bien emballée : sauf que la boîte vit sur la blockchain.
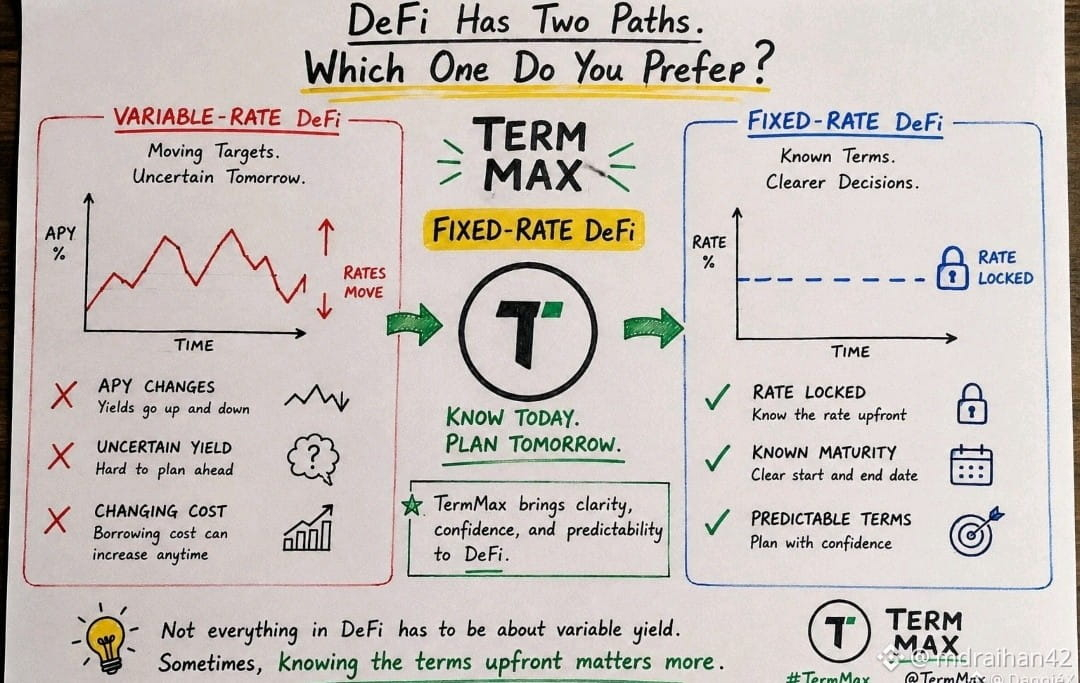
Mais lorsque j’ai examiné le modèle de Vault et de Curator de TermMax, j’ai commencé à comprendre que cette vision était un peu superficielle. Le Curator n’est pas simplement quelqu’un qui « cherche un APY élevé ». Il doit décider dans quel marché le capital doit être investi, quelle maturité choisir, et quel niveau de risque accepter. Surtout dans le prêt à taux fixe, l’allocation du capital est aussi liée à la maturité. Un bon rendement mais une liquidité médiocre—ou une durée de prêt inadaptée—n’est peut-être pas le meilleur choix.
Cela m’a amené à reconsidérer le prêt à taux fixe. Auparavant, je comparais souvent les protocoles en me basant sur les chiffres d’APY affichés à l’écran. Mais si le capital est réparti sur plusieurs marchés avec des conditions différentes, la question la plus importante pourrait être : d’où vient ce rendement, et quels arbitrages le curateur effectue pour y parvenir ?
J’aime la façon dont ce modèle rend un problème plutôt invisible—le risque du capital et son allocation—plus apparent. Les utilisateurs veulent un rendement passif, mais cette « passivité » ne signifie pas que le risque disparaît. Il est simplement transféré de l’utilisateur vers une autre couche de gestion.
Je veux toujours observer comment les vaults de TermMax gèrent des périodes de marchés très volatils. Car une stratégie qui semble très raisonnable quand la liquidité est abondante peut ne se vérifier que lorsque les maturités commencent à diverger et que les utilisateurs veulent retirer leur capital en même temps.