

Reproduit à partir de : Xinhua Finance
Xinhua Finance, Pékin, 20 août (Hu Yuting) : le 20 août, la Banque populaire de Chine a opéré un reverse repo à 7 jours dont le volume était nul. Étant donné que, le jour même, 3274 milliards de yuans de reverse repo au jour le jour venaient à échéance, l’opération sur le marché libre a dégagé un retrait net de 3274 milliards de yuans.
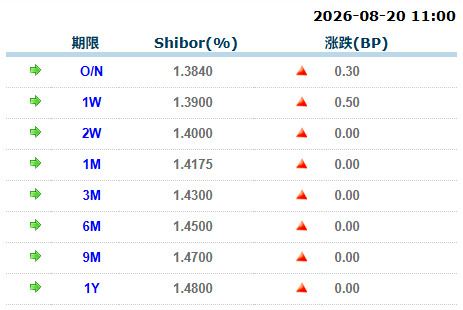
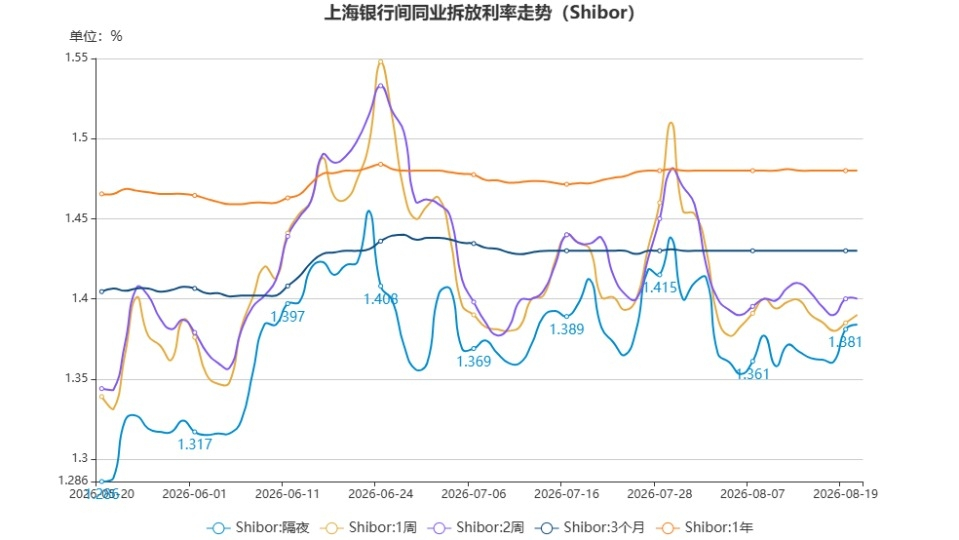
Le taux interbancaire offert à Shanghai (SHIBOR) est resté stable, avec une légère hausse à court terme. Plus précisément, le SHIBOR au jour le jour a augmenté de 0,3 pb pour s’établir à 1,3840 % ; le SHIBOR à 7 jours a augmenté de 0,5 pb pour s’établir à 1,3900 % ; le SHIBOR à 14 jours est resté inchangé à 1,4000 %.
Taux interbancaire offert à Shanghai (SHIBOR) (20 août)
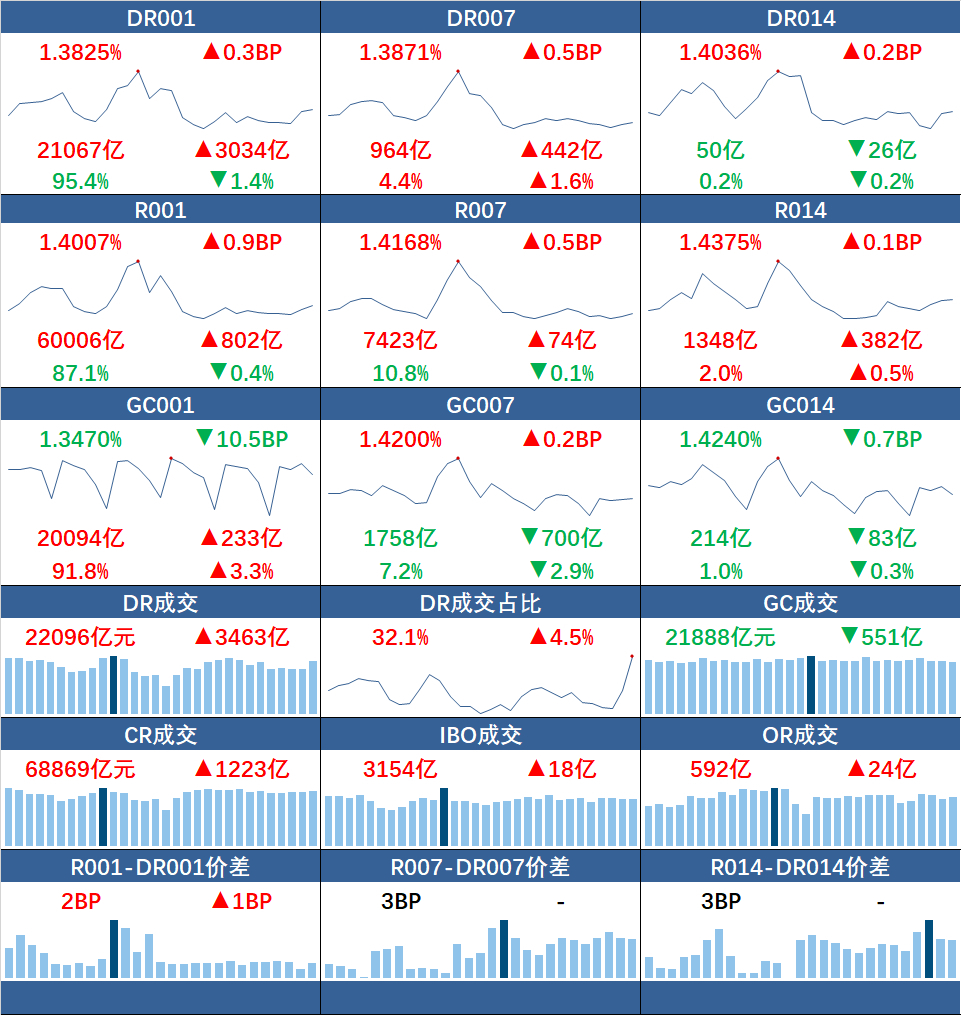
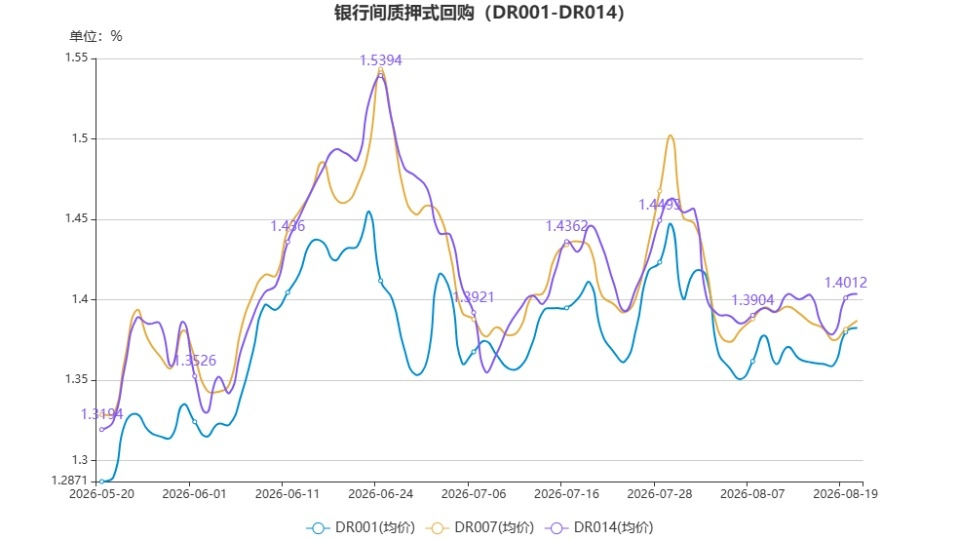
Sur le marché des pensions de type collatéralisées entre banques, les volumes et les prix des produits à court terme ont augmenté simultanément. Le taux d’intérêt moyen pondéré R001 a franchi 1,4 % et le volume des transactions a dépassé 6 000 milliards de yuans, la part des transactions DR a progressé de 4,5 points de pourcentage pour atteindre 32,1 %. Plus précisément, les taux d’intérêt moyens pondérés DR001 et R001 ont respectivement augmenté de 0,3 pb et de 0,9 pb, s’établissant à 1,3825 % et 1,4007 %, tandis que les montants des transactions ont respectivement augmenté de 3034 milliards et de 802 milliards de yuans. DR007 et R007 : les taux d’intérêt moyens pondérés ont respectivement augmenté de 0,5 pb et de 0,5 pb, s’établissant à 1,3871 % et 1,4168 %, tandis que les montants des transactions ont respectivement augmenté de 442 milliards et de 74 milliards de yuans. DR014 et R014 : les taux d’intérêt moyens pondérés ont respectivement augmenté de 0,2 pb et de 0,1 pb, pour 1,4036 % et 1,4375 %, les montants des transactions ont respectivement diminué de 26 milliards et augmenté de 382 milliards de yuans.
Taux du marché monétaire (20 août)
Selon des informations communiquées par un trader de Shanghai International Money Brokerage, sur le marché des fonds, la situation était globalement équilibrée en début de journée du 20, puis s’est légèrement tendue après-midi, sans amélioration notable à la clôture. Le matin, les taux des transactions des fonds ont légèrement progressé par rapport à la veille. Pour les certificats de dépôt « overnight » assortis d’un accord de mise en pension (repo), les transactions se sont situées dans une fourchette de 1,39%-1,40% ; pour l’offre de repo de crédit ofr, entre 1,42% et 1,43%. Pour les certificats de dépôt repo à 7 jours du secteur non-bancaire, les transactions étaient proches de 1,41%, et l’ofr de repo de crédit se situait dans une fourchette de 1,42%-1,43%. Sur la période allant au-delà d’un mois, les transactions à 14 jours assorties de repo se situaient entre 1,42%-1,43%, et l’ofr de repo de crédit du secteur non-bancaire entre 1,44% et 1,45%. Par la suite, le taux overnight n’a cessé de monter. À l’approche de la mi-journée, les certificats de dépôt overnight ont vu leurs transactions augmenter pour atteindre une fourchette de 1,41%-1,42% ; pour les échéances au-delà d’un mois, quelques transactions ont été réalisées autour de 1,42%, et l’ensemble est resté équilibré jusqu’à la fermeture du matin. L’après-midi a débuté avec un marché des fonds demeurant globalement équilibré : les transactions overnight se situaient dans la fourchette de 1,40%-1,41%, et les transactions de certificats de dépôt autour de 1,42%. Vers 14h30, la demande de certificats de dépôt overnight s’est concentrée autour de 1,42%, tandis que l’offre se situait entre 1,43% et 1,44%. À l’approche de la clôture, la demande bancaire a augmenté : les transactions les plus basses pour les certificats de dépôt overnight sont descendues à 1,40%, et la situation du marché est restée globalement équilibrée mais tendue jusqu’à la clôture.
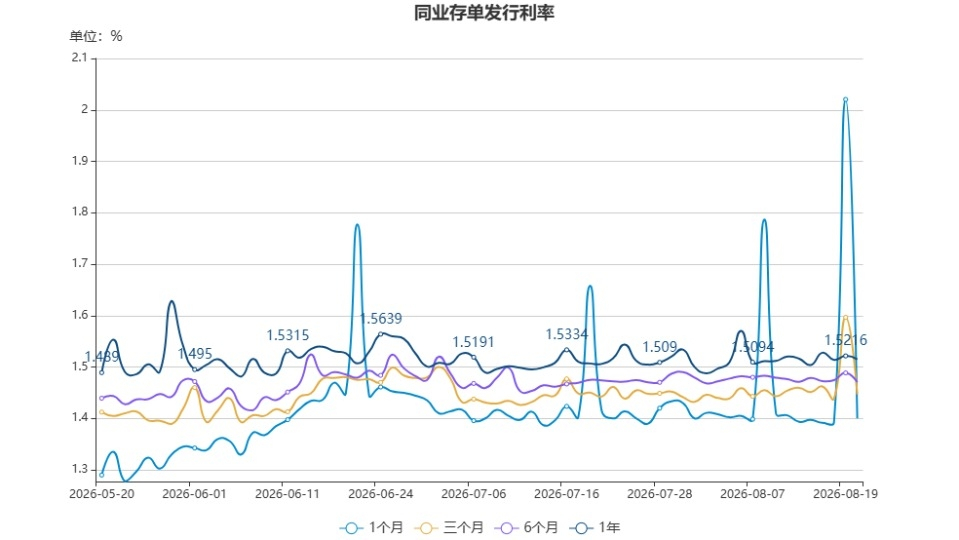
Concernant les certificats de dépôt interbancaires, sur le segment court terme, les taux de rendement secondaire sont restés globalement au même niveau que la veille, tandis que sur le segment long terme, les rendements ont fluctué dans une fourchette étroite. Parmi eux, les certificats 1M des grandes banques publiques ont clôturé la journée à environ 1,38%, inchangé par rapport à la veille ; les 3M des grandes banques publiques ont clôturé autour de 1,4325%, soit une hausse d’environ 0,25 point de base (PB) ; les 6M des grandes banques publiques autour de 1,4575%, inchangé ; les 9M autour de 1,4725%, inchangé ; et les 1Y des grandes banques publiques autour de 1,4775%, inchangé. L’écart entre 1Y et 9M était de 0,5 PB, inchangé par rapport à la veille ; l’écart entre 9M et 6M de 1,5 PB, inchangé ; entre 6M et 3M de 2,5 PB, en se rétrécissant de 0,25 PB ; entre 3M et 1M de 5,25 PB, en s’élargissant de 0,25 PB. L’écart de taux de la courbe 1Y-1M était de 9,75 PB, inchangé par rapport à la veille. L’écart de la courbe 1Y-3M était de 4,5 PB, en se rétrécissant de 0,25 PB par rapport à la veille.
【À surveiller aujourd’hui】
? La Banque populaire de Chine maintient respectivement inchangés les taux de référence des prêts (LPR) à un an et à cinq ans, à 3% et 3,5%.
? D’après des données d’enquête obtenues auprès d’initiés, à la fin de 2025, le volume de l’encours des plans de fiducie alloués par des fonds d’assurance s’est réduit à environ 800 milliards de yuans, soit une baisse de plus de 20% en glissement annuel. Le volume de l’encours des plans de fiducie attribués par les assureurs a connu une première baisse en 2021, et s’est encore contracté pendant 5 années consécutives jusqu’en 2025. Le nouvel encours est descendu sous mille milliards de yuans, ce qui est une première depuis 2017.
? Une enquête menée par des journalistes montre qu’à l’heure actuelle, les sociétés de gestion de patrimoine ont atteint un consensus solide sur le rôle d’« ancre de stabilité » de l’or et sur sa valeur en termes d’allocation d’actifs : elles estiment que, dans un cadre multi-actifs et multi-stratégies, l’or est un maillon indispensable et que la suite se fera avec un rythme plus flexible, « en réallocant lors des replis ».
Édition : deuxième année du lycée, Montagne 2