Je pense que la façon la plus simple de comprendre TermMax n’est pas de le comparer à un autre protocole à taux fixe.
Comparez-le plutôt au modèle de prêt DeFi que nous connaissons déjà.
Prenez $AAVE ou $MORPHO .
L’idée de base est familière : déposer du capital, emprunter en le garantissant par des actifs, puis laisser le marché déterminer le taux d’intérêt.
Cette flexibilité est puissante.
Mais elle crée aussi un problème.
Votre coût d’emprunt peut changer pendant que votre position reste ouverte.
TermMax fait un autre choix.
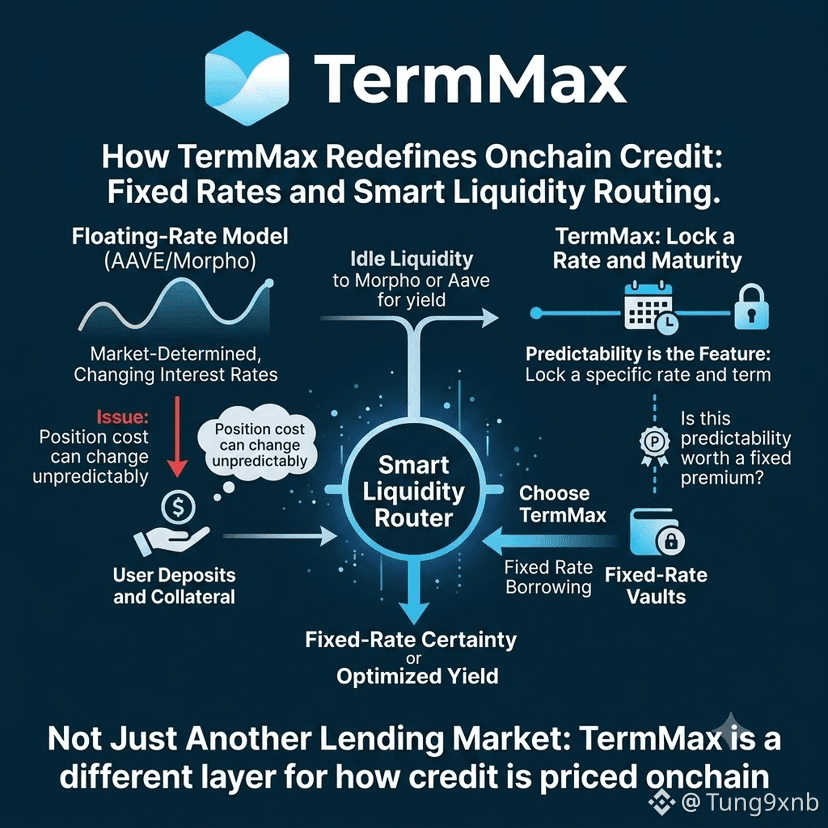
Au lieu de demander aux emprunteurs d’accepter n’importe quel taux que le marché leur offrira demain, il leur permet de verrouiller à la fois un taux et une maturité dès aujourd’hui.
Cela semble simple, mais la différence économique est bien plus importante que ce que suggère l’interface.
Avec les taux variables, la flexibilité est la fonctionnalité.
Avec les taux fixes, la prévisibilité est la fonctionnalité.
Et TermMax n’essaie pas nécessairement de remplacer des protocoles comme Aave ou Morpho.
En fait, sa conception actuelle peut router le capital des vaults inactifs vers Morpho ou Aave pendant que ce capital attend d’être apparié avec des emprunteurs à taux fixe. (TermMax)
Cette partie m’intéresse.
TermMax pourrait potentiellement se placer entre deux mondes :
Le DeFi à taux variable pour la liquidité inactive.
Les marchés à taux fixe quand quelqu’un cherche vraiment de la certitude.
Donc je ne demanderais pas :
« TermMax est-il meilleur qu’Aave ou Morpho ? »
Je poserais plutôt une question plus précise :
Si les utilisateurs de DeFi disposent déjà d’une liquidité à taux variable importante, quelle quantité de demande existe-t-il pour payer une prime afin de connaître exactement le coût de leur emprunt ?
Parce que si cette demande est réelle, TermMax n’est pas seulement un autre marché de prêt.
Il construit une couche différente pour la manière dont le crédit est valorisé onchain.
#termmax @TermMax