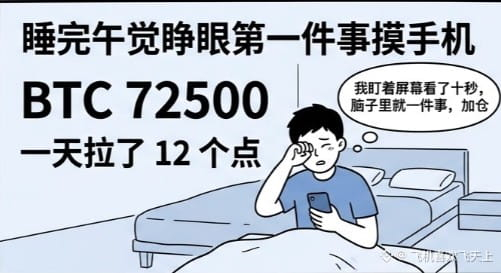
Après ma sieste, le premier réflexe quand j’ouvre les yeux, c’est de prendre mon téléphone : BTC à 72 500. En une journée, ça a fait +12%. Je suis resté à regarder l’écran dix secondes, et dans ma tête il n’y avait qu’une chose : augmenter ma position.
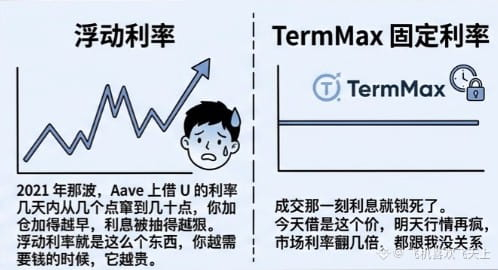
Dans un bull market, le plus cher n’est pas la crypto, c’est l’intérêt de l’effet de levier. Les anciens s’en souviennent : dès que la tendance s’enclenche, les taux d’emprunt s’envolent. En 2021, sur Aave, le taux pour emprunter du U est passé en quelques jours de quelques points à des dizaines de points. Plus tu augmentes ta position tôt, plus on te prélève sévèrement en intérêts. Le taux variable, c’est exactement ce genre de mécanisme : plus tu as besoin d’argent, plus c’est cher.
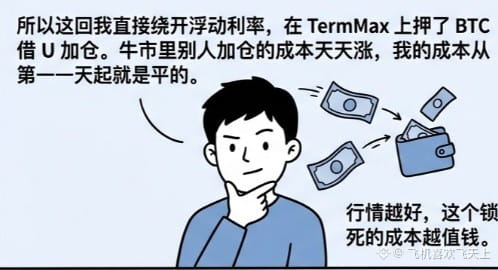
Donc cette fois, j’ai contourné les taux variables : j’ai misé mon BTC sur TermMax, puis emprunté du U pour augmenter ma position. Là-bas, c’est à taux fixe : au moment de la transaction, les intérêts sont verrouillés. Aujourd’hui j’emprunte à ce prix ; demain, même si le marché devient totalement fou, si les taux du marché sont multipliés par plusieurs, ça ne change rien pour moi. À l’échéance, je rembourse le montant prévu, pas un centime de plus. Dans un bull market, les autres voient leur coût d’augmentation de position grimper jour après jour, mais mon coût reste le même depuis le premier jour.
Faisons le calcul. Imaginons que tu passes en taux variable : si le mouvement dure un mois, le taux d’emprunt moyen pourrait être tiré de 8% à 20%. Les intérêts mangent alors une grosse part du profit. Avec un emprunt à taux fixe, 8% reste 8%, et même si le marché s’envole, ça ne change pas. Plus la tendance est bonne, plus ce coût verrouillé vaut cher.
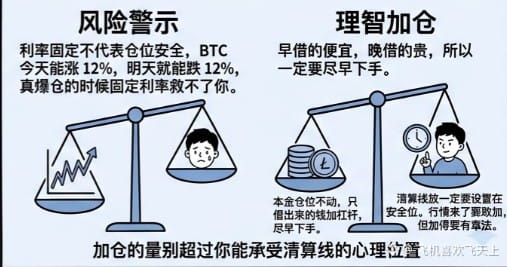
Bien sûr, l’effet de levier, c’est l’effet de levier : il faut le dire clairement. Un taux fixe ne signifie pas que la position est à l’abri. Le BTC peut monter de 12% aujourd’hui, puis chuter de 12% demain : quand ça explose (liquidation), un taux fixe ne te sauvera pas. Le volume que tu ajoutes ne doit pas dépasser ta position mentale de sécurité, celle où tu peux tolérer le niveau jusqu’à liquidation. Et il y a un autre point : en bull market, tout le monde emprunte, donc sur TermMax les cotations d’emprunt montent aussi avec la demande. Emprunter tôt coûte moins cher ; emprunter plus tard coûte plus cher. Donc il faut s’y prendre le plus tôt possible.
Ma méthode à moi : je ne bouge pas la position en capital, j’utilise seulement l’argent emprunté pour ajouter du levier, et je place la liquidation à un niveau sûr. Quand la tendance arrive, il faut oser ajouter — mais avec méthode.
#termmax @TermMax
Dans un bull market, le plus cher n’est pas la crypto, c’est l’intérêt de l’effet de levier. Les anciens s’en souviennent : dès que la tendance s’enclenche, les taux d’emprunt s’envolent. En 2021, sur Aave, le taux pour emprunter du U est passé en quelques jours de quelques points à des dizaines de points. Plus tu augmentes ta position tôt, plus on te prélève sévèrement en intérêts. Le taux variable, c’est exactement ce genre de mécanisme : plus tu as besoin d’argent, plus c’est cher.
Donc cette fois, j’ai contourné les taux variables : j’ai misé mon BTC sur TermMax, puis emprunté du U pour augmenter ma position. Là-bas, c’est à taux fixe : au moment de la transaction, les intérêts sont verrouillés. Aujourd’hui j’emprunte à ce prix ; demain, même si le marché devient totalement fou, si les taux du marché sont multipliés par plusieurs, ça ne change rien pour moi. À l’échéance, je rembourse le montant prévu, pas un centime de plus. Dans un bull market, les autres voient leur coût d’augmentation de position grimper jour après jour, mais mon coût reste le même depuis le premier jour.
Faisons le calcul. Imaginons que tu passes en taux variable : si le mouvement dure un mois, le taux d’emprunt moyen pourrait être tiré de 8% à 20%. Les intérêts mangent alors une grosse part du profit. Avec un emprunt à taux fixe, 8% reste 8%, et même si le marché s’envole, ça ne change pas. Plus la tendance est bonne, plus ce coût verrouillé vaut cher.
Bien sûr, l’effet de levier, c’est l’effet de levier : il faut le dire clairement. Un taux fixe ne signifie pas que la position est à l’abri. Le BTC peut monter de 12% aujourd’hui, puis chuter de 12% demain : quand ça explose (liquidation), un taux fixe ne te sauvera pas. Le volume que tu ajoutes ne doit pas dépasser ta position mentale de sécurité, celle où tu peux tolérer le niveau jusqu’à liquidation. Et il y a un autre point : en bull market, tout le monde emprunte, donc sur TermMax les cotations d’emprunt montent aussi avec la demande. Emprunter tôt coûte moins cher ; emprunter plus tard coûte plus cher. Donc il faut s’y prendre le plus tôt possible.
Ma méthode à moi : je ne bouge pas la position en capital, j’utilise seulement l’argent emprunté pour ajouter du levier, et je place la liquidation à un niveau sûr. Quand la tendance arrive, il faut oser ajouter — mais avec méthode.
#termmax @TermMax