Une chose à laquelle je reviens sans cesse lorsque j’observe les prêts DeFi, c’est la question de savoir ce qui se passe lorsque la garantie elle-même est difficile à liquider.
La plupart des systèmes de prêt favorisent naturellement les actifs bénéficiant d’une liquidité importante, car la vente de la garantie rapidement est essentielle lorsqu’une position devient insûre. Cela se comprend, mais cela crée aussi une limite : les actifs dont la liquidité est plus faible peuvent avoir du mal à s’intégrer dans le même cadre.
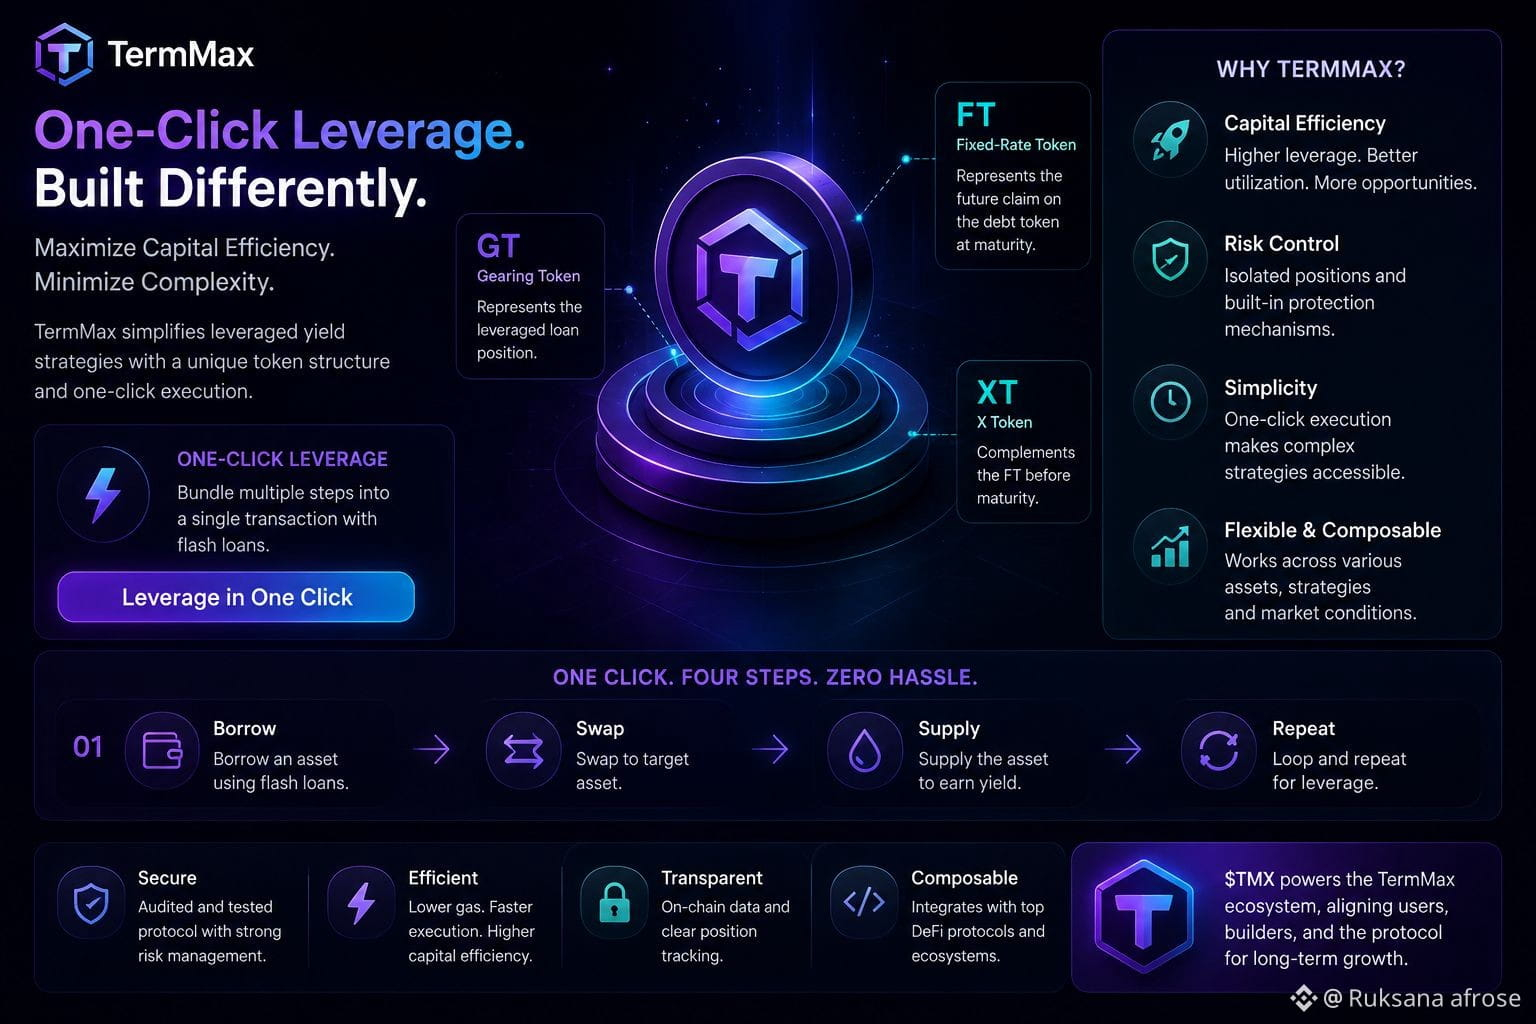
@TermMax adopte une approche plus souple. Son mécanisme de liquidation comprend une livraison physique, où la garantie peut potentiellement être livrée directement aux prêteurs plutôt que de dépendre entièrement de sa vente sur le marché en cas de tension.
Je trouve cette idée intéressante car elle change ma façon de penser le risque lié aux garanties. La question n’est plus seulement « Cet actif peut-il être vendu instantanément ? », mais aussi « De quelle autre manière le prêteur peut-il être indemnisé si la liquidité du marché devient limitée ? »
Cela pourrait être particulièrement pertinent lorsqu’on envisage des actifs à faible liquidité et même des actifs du monde réel.
Pour moi, #TermMax est intéressant car il cherche à élargir l’espace de conception des prêts DeFi, au lieu de supposer que chaque actif utile aura le même niveau de liquidité sur le marché.
#termmax @TermMax