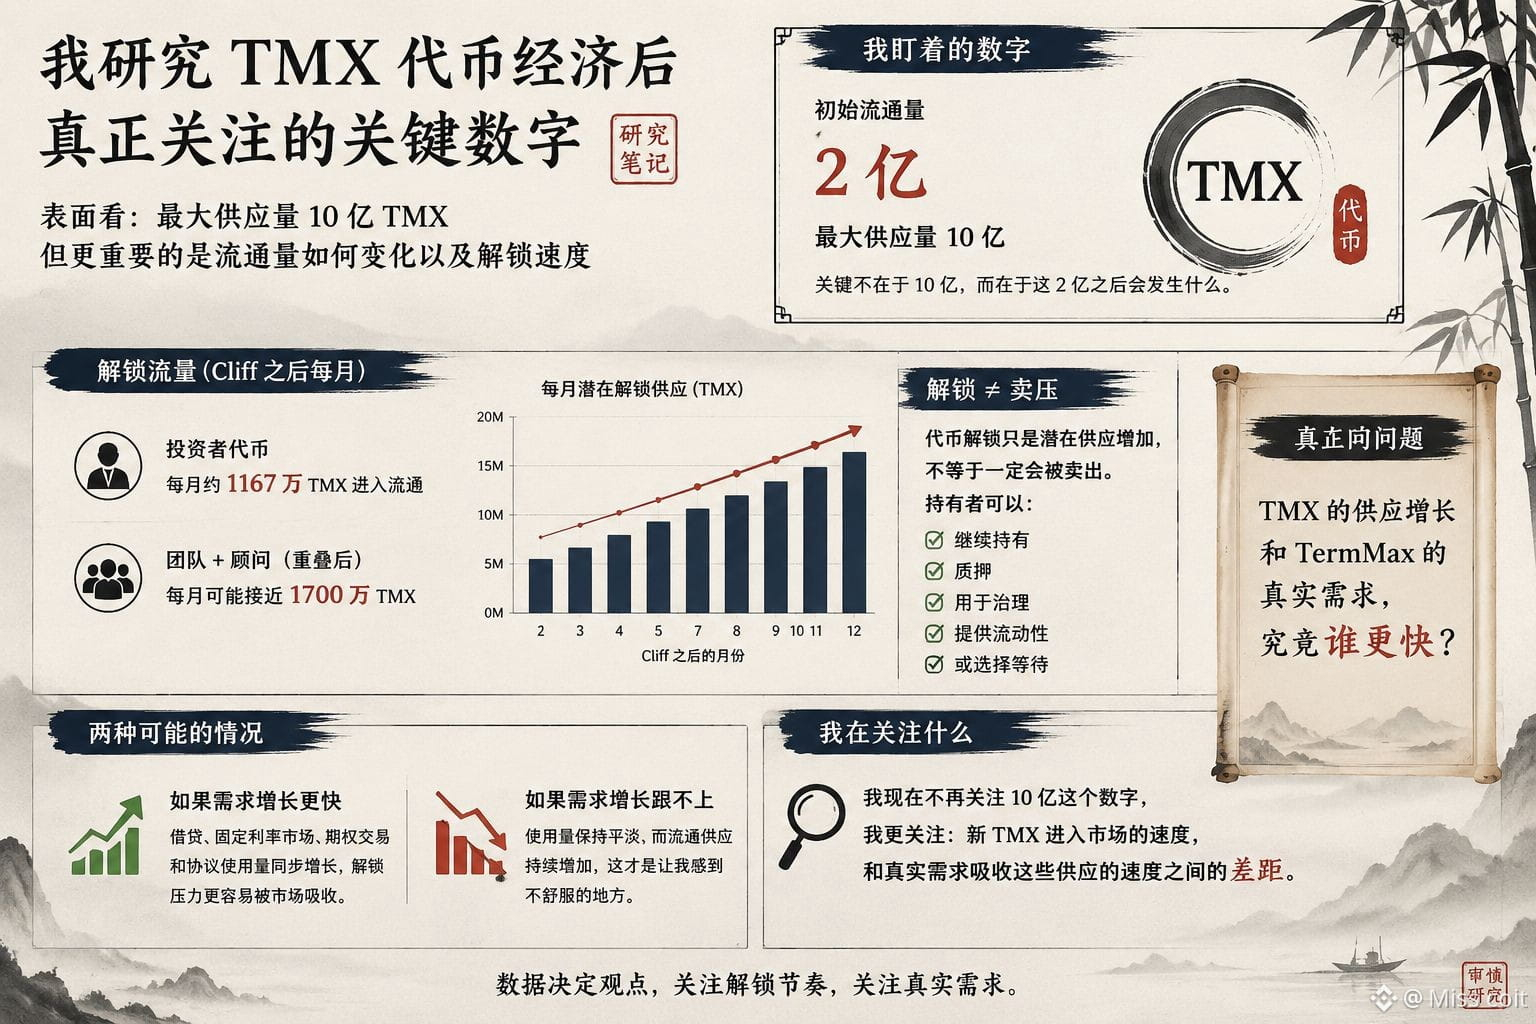
Honnêtement, je me concentre depuis un moment sur un chiffre pour le TMX : 200 millions.
C’est le volume de circulation initial attendu, tandis que l’offre maximale est de 1 milliard. À première vue, c’est assez simple, mais plus j’examine le calendrier de déverrouillage, plus je me dis que le “1 milliard” n’a finalement pas tant de valeur indicative.
Pour moi, le plus important, c’est ce qui se passe après ces 200 millions initiaux.
Avec seulement des jetons réservés aux investisseurs, environ 11,67 millions de TMX pourraient être ajoutés chaque mois après la fin du cliff. Si les calendriers de déverrouillage de l’équipe et des conseillers se chevauchent, le volume potentiel débloqué chaque mois pourrait s’approcher de 17 millions de TMX.
C’est vraiment la partie qui m’intéresse.
Parce que “l’offre maximale d’un milliard” et “jusqu’à 17 millions de jetons qui entrent en circulation en un mois” racontent, en réalité, une histoire totalement différente.
Je ne veux pas non plus tirer une conclusion baissière juste parce qu’il y a un déverrouillage. Le déverrouillage signifie une offre potentiellement accrue, mais cela ne veut pas dire que ces jetons seront forcément vendus. Les détenteurs peuvent continuer à détenir, à mettre en jeu, à utiliser, ou choisir d’attendre.
Donc, pour moi, la vraie question est : la croissance de l’offre de TMX, et la demande réelle de TermMax, laquelle progresse plus vite ?
Si les emprunts, les marchés à taux fixe, le trading d’options et l’utilisation globale du protocole peuvent croître en même temps que la circulation, alors ces déverrouillages pourraient être plus facilement absorbés par le marché.
Mais si l’utilisation reste inchangée tandis que l’offre disponible continue d’augmenter, c’est là que je commence vraiment à me sentir mal à l’aise.
En ce moment, je ne me préoccupe plus autant du chiffre des 1 milliard.
Ce qui m’importe davantage, c’est l’écart qui existe entre la vitesse à laquelle de nouveaux TMX arrivent sur le marché et la vitesse à laquelle la demande réelle absorbe cette offre.$BNB
#termmax @TermMax