

La cryptomonnaie peut avoir une technologie intéressante, un grand réseau et un nombre d’utilisateurs en croissance. Mais tout cela ne signifie pas encore que la croissance du réseau elle-même crée automatiquement de la valeur pour les détenteurs du token.
Axelar dispose d’un mécanisme qui rend cette question particulièrement intéressante.
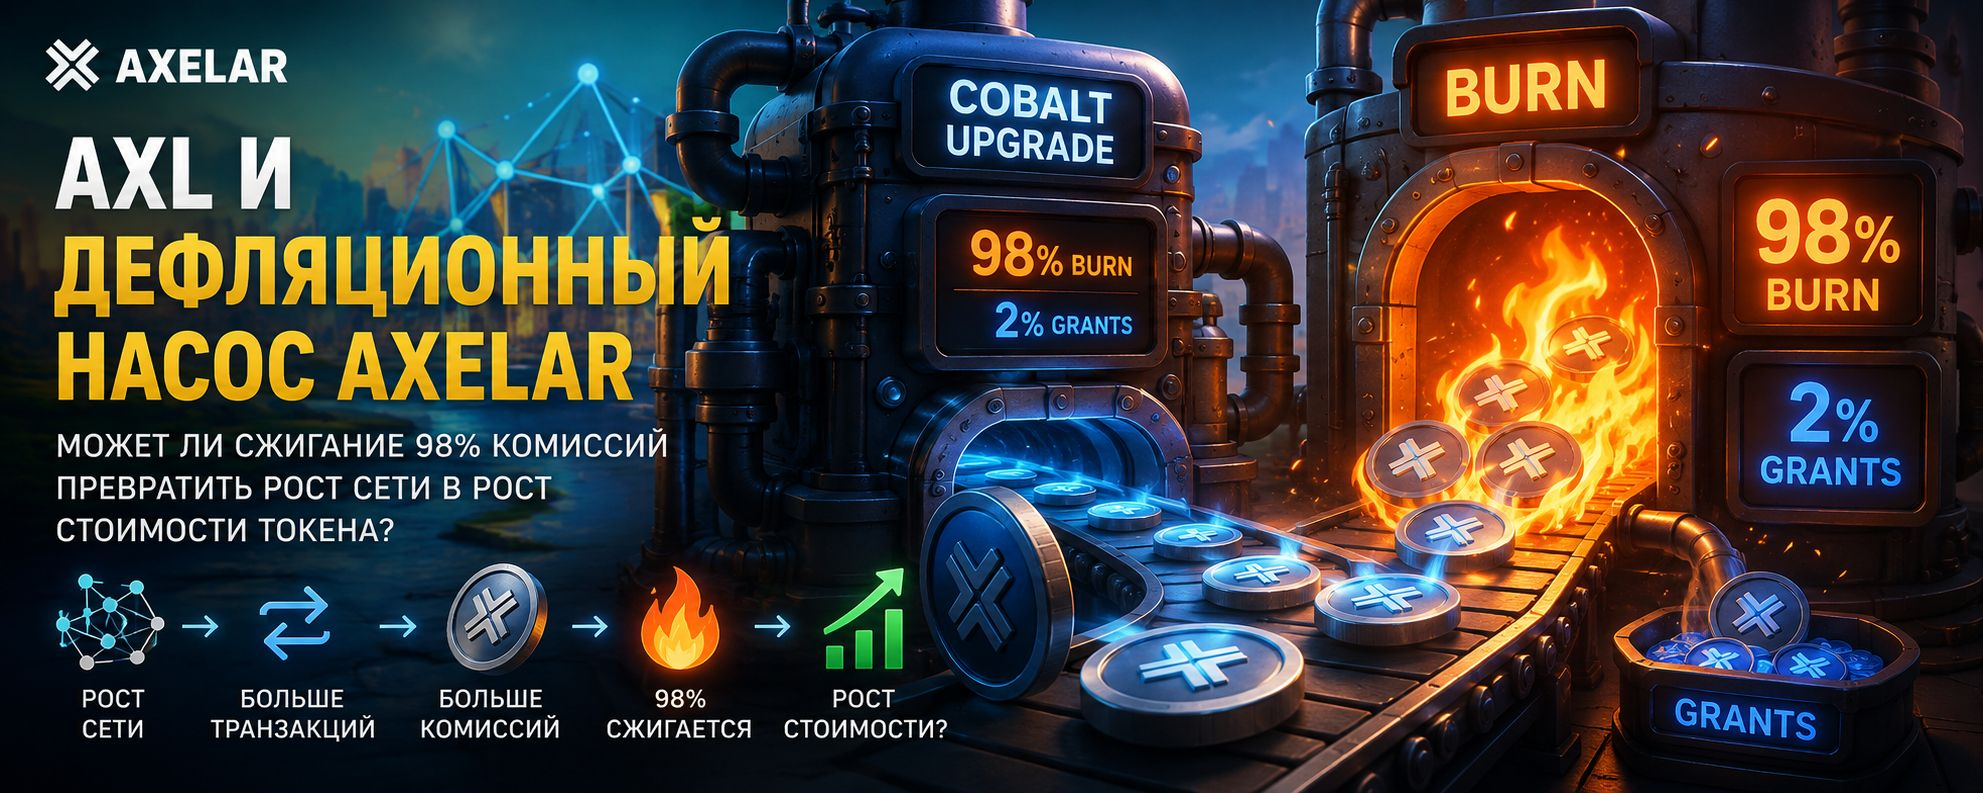
Après la mise à jour Cobalt, le réseau dirige 98 % des commissions AXL vers le burn, et les 2 % restants vers un pool de subventions (grant pool). En parallèle, le réseau continue d’émettre de nouveaux AXL pour rémunérer les stakers et maintenir la sécurité.
On obtient ainsi une sorte de pompe économique :
croissance de l’utilisation → plus de commissions → plus de burn → moins d’offre.
Mais il y a le grand « si ».
Le volume de burn pourra-t-il dépasser le volume de nouveaux tokens ?
C’est ici que se termine le marketing et que commence la mathématique.
C’EST QUOI AXELAR ET POURQUOI UN AXL EST NÉCESSAIRE
Axelar est une infrastructure pour l’interaction entre différents blockchains. Elle permet aux applications et aux actifs de fonctionner entre les réseaux, et aux développeurs de construire des applications interchain.
AXL est utilisé à l’intérieur de ce système comme token natif du réseau : pour le staking, la gouvernance et le paiement des opérations réseau. D’ailleurs, pour un utilisateur ordinaire, il n’est pas nécessaire de détenir lui-même de l’AXL : via les Gas Services, l’utilisateur peut payer la commission avec le token du réseau d’origine, et la conversion nécessaire en AXL se fait à l’intérieur de l’infrastructure d’Axelar.
C’est un point important.
La demande économique d’AXL peut naître non seulement parce que quelqu’un a décidé d’acheter de l’AXL sur un exchange.
Il peut apparaître parce que l’infrastructure réelle a eu besoin d’AXL pour traiter des opérations inter-réseaux.
QU’EST-CE QUI A CHANGE AVEC COBALT
Auparavant, les commissions réseau en AXL étaient réparties entre les participants au réseau. Le système utilisait alors lui-même des récompenses inflationnistes pour stimuler les validateurs.
Cobalt a modifié cette construction.
Désormais, 98 % des commissions d’AXL sont envoyées à l’adresse de burn, et 2 % sont dirigés vers des subventions communautaires. Pour les nouvelles blockchains à connecter, Axelar est aussi passé à des reward pools, alimentés par l’offre AXL existante, au lieu de l’ancien modèle où de nouvelles connexions renforçaient les incitations inflationnistes.
Ainsi, la commission n’est plus simplement un revenu pour les participants.
Cela est devenu un mécanisme de réduction de l’offre.
LA FORMULE EST DEVENUE SIMPLE
On peut écrire la mécanique principale en une seule ligne :
Variation nette de l’offre (Net Supply Change) = Émission d’AXL nouvelle − AXL brûlés (Burned AXL)
Si 40 millions d’AXL sont émis et 20 millions sont brûlés, l’offre augmente alors d’environ 20 millions.
Si 40 millions sont émis et 40 millions sont brûlés, le changement net lié à ces deux mécanismes est pratiquement nul.
Si 40 millions sont émis et 50 millions sont brûlés, il y a une réduction nette de l’offre.
Et seule la dernière option est vraiment déflationniste.
COMBIEN D’AXL EST ÉMIS ACTUELLEMENT ?
Au moment du contrôle, Axelarscan affiche environ 1,25 milliard d’AXL pour l’offre totale (total supply) et une inflation de 3,4 %. L’interface indique aussi les paramètres de rémunération : 1 % d’inflation de base, plus 0,2 % pour le réseau EVM.
Si on applique mécaniquement les 3,4 % actuels à 1,25 milliard d’AXL, on obtient environ :
1,25 milliard × 3,4 % ≈ 42,5 millions d’AXL par an.
Cela ne veut pas dire que chaque année exactement 42,5 millions de tokens seront émis : les paramètres du réseau peuvent changer via la gouvernance.
Mais pour notre modèle, c’est un bon point de départ actuel.
Donc, pour que le burn commence à compenser totalement cette émission, le réseau doit détruire environ 42,5 millions d’AXL par an.
Et comme 98 % de la commission sont brûlés, le volume total de commissions doit être encore plus élevé :
42,5 millions / 0,98 ≈ 43,4 millions d’AXL de commissions par an.
C’EST ICI QUE COMMENCE LE PLUS INTÉRESSANT
Sur Axelarscan, la commission de base indiquée pour l’instant est de 0,0014 AXL pour un simple transfert (ordinary transfer).
Si on suppose purement mathématiquement que chaque opération génère exactement cette commission, pour compenser l’émission en cours il faudrait environ :
31 milliards d’opérations par an
ou encore environ :
85 millions d’opérations par jour.
C’est une valeur énorme.
Mais en tirer la conclusion « Axelar ne deviendra jamais déflationniste » serait incorrect.
Pourquoi ?
Parce que 0,0014 AXL est un indicateur pour un simple transfert, et l’économie des opérations inter-réseaux est plus complexe. Les commissions dépendent du type d’opération, de la chaîne, du gaz et d’autres paramètres.
Par conséquent, la bonne conclusion est différente :
Pour une déflation « pure », Axelar a besoin non pas juste d’un grand compteur de transactions. Il lui faut un grand volume de commissions économiquement significatives en AXL.
Et c’est un indicateur beaucoup plus intéressant.
QUE SE PASSE-T-IL LORSQUE LE RÉSEAU AUGMENTE DE 2×, 5× ET 10×
Si la commission moyenne et la structure des opérations restent à peu près les mêmes, on peut utiliser un modèle simple.
Si l’utilisation augmente de 2 fois, le volume potentiel des commissions et du burn tend aussi à augmenter d’environ 2 fois.
En cas de croissance de 5 fois : environ 5 fois.
En cas de croissance de 10 fois : environ 10 fois.
Mais il y a une condition importante :
Il ne faut pas faire croître le nombre de jolis chiffres dans les statistiques, mais l’économie réelle des commissions du réseau.
Si actuellement le burn représente un montant hypothétique B d’AXL par an, alors :
2× utilisation → environ 2B de burn
5× → environ 5B
10× → environ 10B.
Le point de bascule vers la déflation se situe là où :
AXL brûlés (Burned AXL) > Nouvelle émission d’AXL (New AXL Issuance).
Ainsi, pour un investisseur, il est bien plus utile de suivre le ratio :
burn annuel / émission annuelle
plutôt que simplement le nombre de blockchains connectées.
LA CROISSANCE DU RÉSEAU N’ÉGALE PAS LA CROISSANCE DU PRIX
C’est ici que se trouve le piège principal de toute cette histoire.
Supposons qu’Axelar augmente réellement le nombre d’opérations d’un facteur dix.
Cela peut conduire à une hausse du burn.
Mais le prix de l’AXL n’est de toute façon pas obligé de monter.
Parce que le prix est déterminé non seulement par l’offre.
Il faut une demande.
Si l’offre diminue mais que, simultanément, l’intérêt pour le token lui-même diminue, le prix peut continuer à baisser.
Si le réseau grandit, mais que son utilisation ne crée pas une demande suffisante pour l’AXL, l’effet économique pourrait être faible.
Si le marché est dans une phase baissière, le mécanisme déflationniste peut simplement ne pas arriver à compenser la pression des vendeurs.
C’est pourquoi la bonne chaîne n’est pas celle-ci :
croissance du réseau → burn → croissance du prix.
Et bien plus complexe :
augmentation de l’utilisation → hausse des commissions → hausse du burn → ralentissement de la croissance de l’offre → en présence d’une demande durable, amélioration potentielle de l’économie du token → impact possible sur le prix.
Chaque maillon ici doit faire son travail.
LES RISQUES RESTENT
Premier risque : faible activité.
Si l’utilisation d’Axelar ne croît pas assez vite, le burn reste faible par rapport à l’émission.
Deuxième point : la concurrence.
L’interaction inter-réseaux devient une catégorie d’infrastructure importante ; cela signifie qu’Axelar doit prouver en permanence que c’est son réseau qui reçoit ce flux.
Le troisième : modification des paramètres d’émission.
L’inflation et les autres paramètres du réseau dépendent de la gouvernance. Les 3,4 % actuels ne sont pas une constante éternelle.
Le quatrième : unlocks et le mouvement de tokens auparavant distribués.
Même si le protocole brûle une partie des commissions, le marché peut recevoir une offre supplémentaire provenant d’autres sources. Donc regarder uniquement le burn est incorrect.
Le cinquième : le prix lui-même de l’AXL.
La commission exprimée en AXL dépend des paramètres du réseau et du modèle économique. En cas de changement du prix du token, la valeur en dollars des mêmes volumes d’AXL change aussi.
Et enfin, il reste le risque principal de n’importe quel token d’infrastructure :
L’utilité technologique ne garantit pas une captation de valeur par le token.
CE QU’IL FAUT VRAIMENT SURVEILLER
Si je considère l’AXL comme une hypothèse d’investissement, je ne commencerais pas par la question :
« Jusqu’à quel prix AXL peut-il monter ? »
Il est bien plus utile de se poser quatre autres questions :
Combien d’AXL est émis ?
Combien d’AXL est brûlé ?
À quelle vitesse l’activité économique du réseau augmente-t-elle ?
Et à quelle vitesse la demande réelle pour l’infrastructure d’Axelar augmente-t-elle ?
Aujourd’hui, la construction même de Cobalt est plus intéressante qu’un simple mécanisme de token burn — précisément parce que le burn est lié à l’utilisation du réseau.
Axelar ne promet pas simplement de brûler un certain nombre de tokens provenant de la trésorerie.
Le mécanisme vise à lier la réduction de l’offre à l’activité réelle du protocole.
Et c’est une différence fondamentale.
AXL — C’EST UN PARI SUR L’UTILISATION
C’est pourquoi la thèse d’investissement ici peut être formulée de manière beaucoup plus précise.
Acheter de l’AXL, ce n’est pas juste parier sur le fait que « le marché crypto va encore monter ».
C’est une mise potentielle sur le fait que l’interaction inter-réseaux deviendra une infrastructure tellement demandée que le volume d’activité économique d’Axelar sera capable de créer une demande soutenue significative en commissions d’AXL, tout en brûlant suffisamment de tokens pour compenser l’émission.
Tant que nous ne voyons pas de burn durable dépassant l’émission, appeler l’AXL un actif purement déflationniste serait prématuré.
Mais c’est précisément ici qu’apparaît une thèse d’investissement mesurable.
Non :
« On brûle de l’AXL — donc il va monter ».
A :
« Si l’utilisation d’Axelar augmente suffisamment vite, la commission du réseau peut commencer à compenser l’émission. Et si, en plus, la demande pour l’infrastructure elle-même reste stable ou augmente, la tokenomics de l’AXL devient alors beaucoup plus intéressante ».
La pompe déflationniste existe bien

Mais une pompe ne garantit rien à elle seule.
Il lui faut un flux.
Et dans le cas de l’AXL, ce flux doit être l’économie réelle de l’interaction inter-réseaux.
🔥 #AXL
🌐 #Axelar