Le vrai test, c’est le flottant, pas l’offre maximale
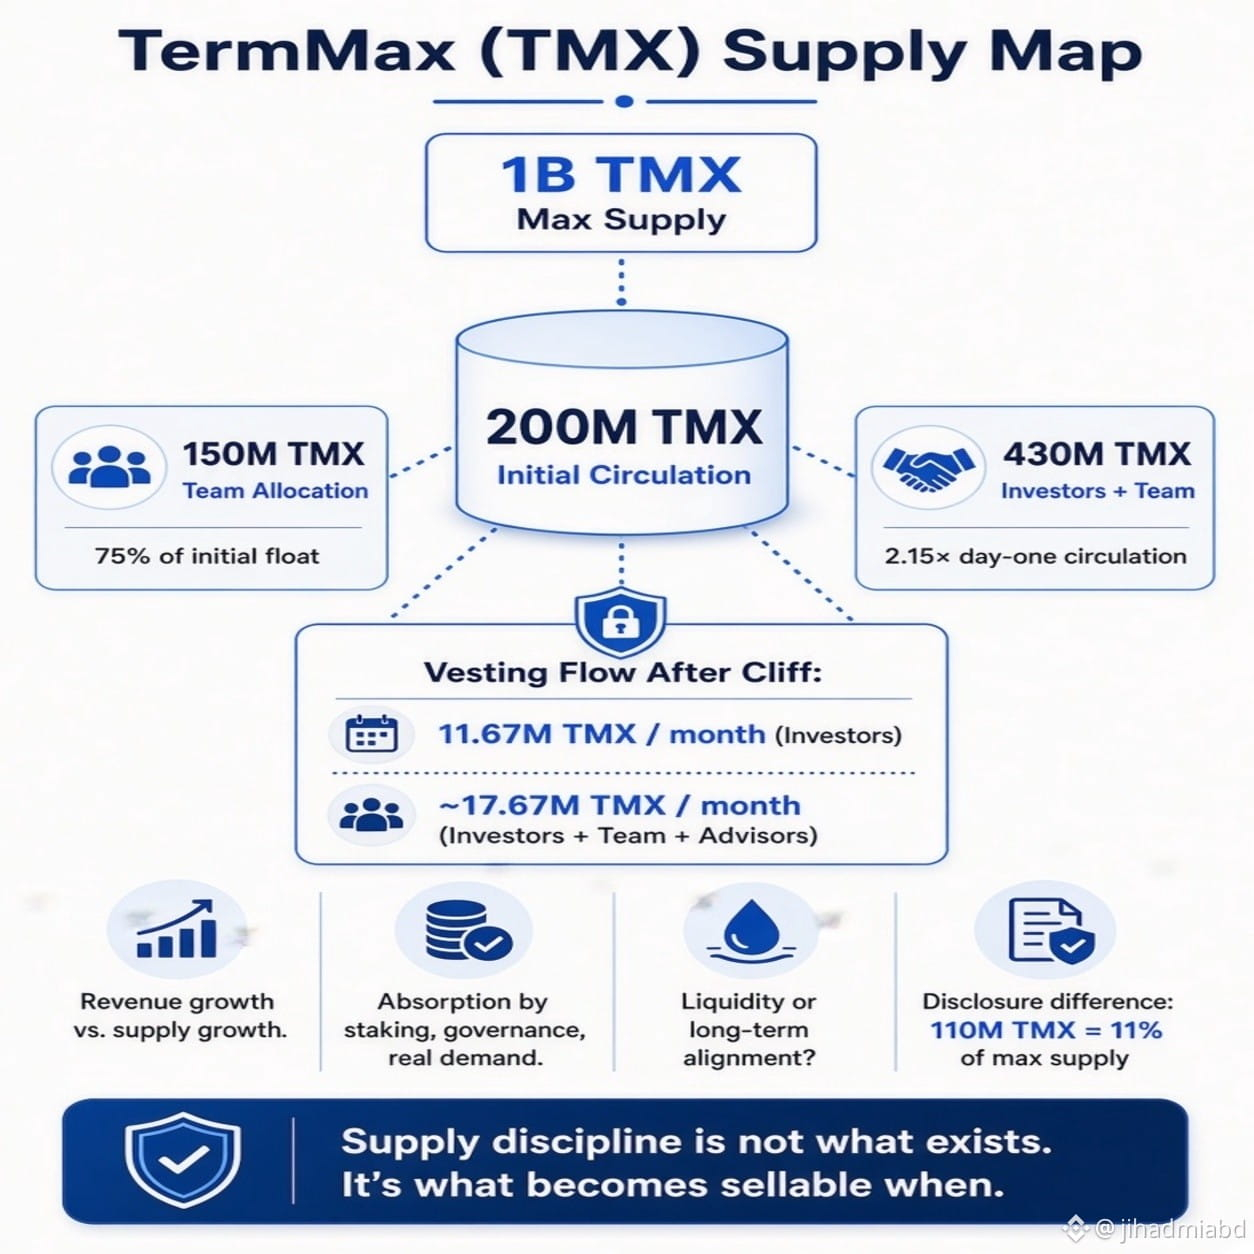
1 milliard de TMX paraît propre et figé sur le papier.
Seulement 200 millions sont attendus en circulation au lancement.
À lui seul, cela vous indique que l’offre maximale est le chiffre facile — et le moins solide.
Ce qui compte réellement, c’est le flottant libre et le rythme de son expansion.
Les seuls jetons investisseurs débloquent environ 11,67M TMX chaque mois après la période de cliff.
Ajoutez les calendriers de l’équipe et des conseillers, et le flux linéaire mensuel grimpe à environ 17,67M.
La dilution programmée est normale. La question est de savoir si le protocole peut l’absorber.
L’allocation de 150M pour l’équipe équivaut déjà à 75% du flottant initial de 200M.
Équipe + investisseurs totalisent 430M — 2,15× la circulation du jour 1.
Cela change la façon de lire tout récit sur une “offre fixe”.
Il y a aussi un écart de divulgation de 110M. Cela représente 11% de l’offre maximale.
Le versionnage des documents est devenu discrètement des données de tokenomics.
Donc les vraies questions sont comportementales, pas arithmétiques :
Le revenu du protocole croît-il plus vite que l’offre en circulation ?
Le nouveau TMX est-il absorbé par le staking, la gouvernance et une demande réelle — ou devient-il simplement une liquidité supplémentaire vendable ?
Je surveille le flottant libre, pas le milliard en vitrine.
La discipline sur l’offre ne concerne pas ce qui existe éventuellement.
Elle concerne ce qui devient vendable, et quand.
#termmax @TermMax