#termmax
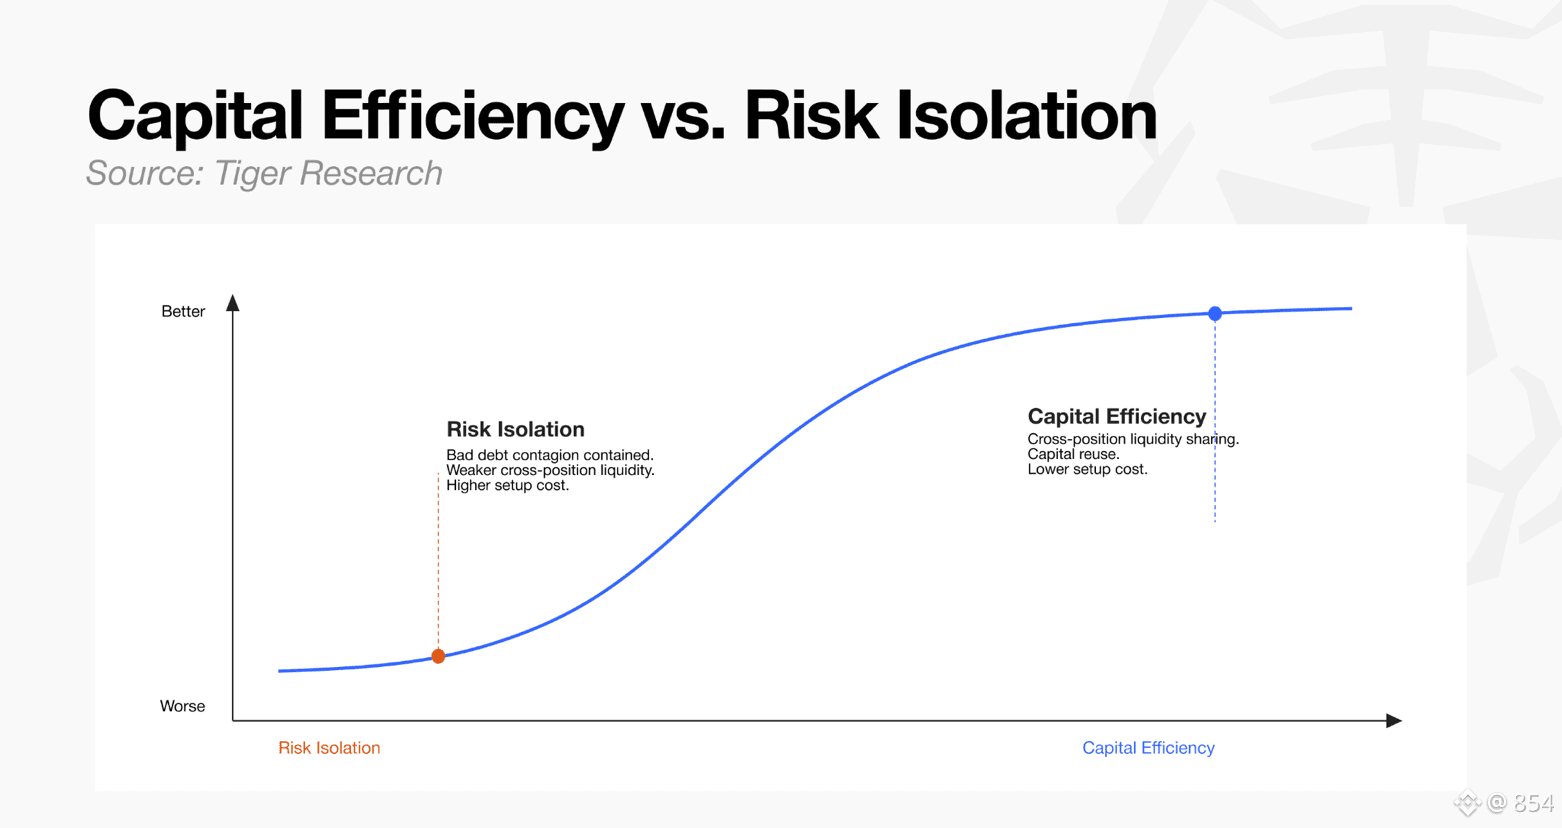
Le mécanisme de <TermMax> isole effectivement les risques de manière très complète, mais il transfère aussi le coût de la liquidation aux investisseurs passifs qui recherchent la stabilité.
Vous déposez des USDC pour acheter des FT : l’idée était de les conserver jusqu’à l’échéance afin de recevoir un rendement fixe. Mais si le marché fait face à un assèchement systémique de la liquidité, en cas de défaut de l’emprunteur, les détenteurs de FT pourraient être contraints d’acheter en rachetant sur le marché secondaire à un prix réduit. Le rendement stable de 8 % se transforme alors en transaction de rachat.
Le problème, c’est aussi sa liquidité liée à l’échéance, qui se fragmente. Un peu comme les Range Orders de Uniswap V3 : chaque date d’échéance découpe une partie de la profondeur. Quand un détenteur de FT souhaite sortir plus tôt, il risque de subir des dérapages importants causés par une liquidité trop faible.
Le taux fixe paraît très attrayant, mais si la profondeur disponible sur le marché secondaire ne suit pas, les investisseurs ordinaires qui veulent sortir à l’échéance restent désavantagés en matière d’information lors de ces arbitrages. Pour attirer réellement une large masse de capitaux conservateurs, ce n’est pas suffisant de s’appuyer uniquement sur une autonomie mathématique : c’est l’épaisseur de liquidité au moment de la sortie qui fait la différence, en fin de compte.
Qu’est-ce qui vous importe le plus dans le taux fixe ? Discutons-en.
#TermMax #TXM