Je pensais qu’un L1 finance avait juste besoin d’être rapide. Dusk m’a amené à regarder tout le cycle de vie.
J’avais une checklist assez simple pour un L1 finance : suffisamment rapide, des frais qui ont du sens, et la capacité à gérer des actifs tokenisés. Si le règlement fonctionne on-chain, le reste n’est que des applications construites par-dessus. C’est au moins ce que je pensais avant.
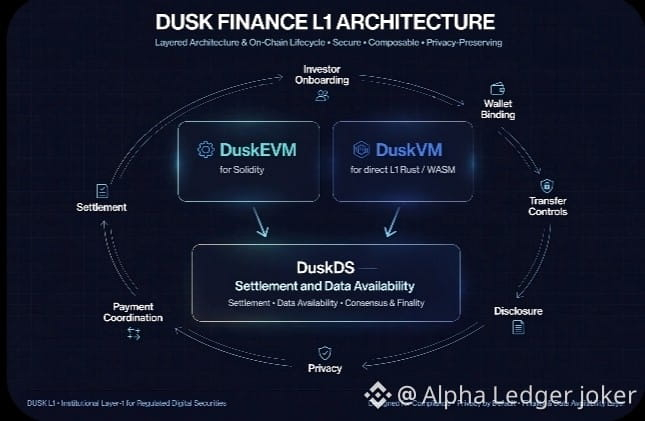
En lisant Dusk plus attentivement, j’ai compris que je passais à côté de beaucoup de choses. Ils ne se contentent pas de mettre un actif on-chain. Ils construisent autour de toute sa vie. Comment les investisseurs sont intégrés, comment les portefeuilles sont liés, qui est autorisé à transférer quoi, ce qui doit être divulgué, ce qui doit rester privé, et comment le paiement s’aligne réellement avec l’actif.
Cela m’a fait repenser RWA. Une obligation ou un fonds sous forme de token n’est pas automatiquement utilisable en finance simplement parce qu’il vit sur une blockchain. Il faut encore répondre à qui peut l’acheter, qui peut le détenir, ce qui doit être public, ce qui doit rester confidentiel, et comment la trésorerie et l’actif se règlent ensemble.
C’est pour cela que le découpage de Dusk fait sens pour moi. DuskEVM pour Solidity, DuskVM pour les applications qui doivent toucher directement le L1, et DuskDS en dessous pour le règlement et la disponibilité des données.
Plus de couches ne signifie pas automatiquement que c’est une bonne infrastructure financière. Plus de composants, c’est aussi plus de choses qui doivent être prouvées dans la pratique.
Mais c’est précisément pour cela que je veux continuer à le suivre. Est-ce qu’il peut prendre toutes ces exigences de marché fragmentées, très traditionnelles, et les transformer en un seul flux de travail on-chain fluide ?
#dusk $DUSK @Dusk $RICE