#termmax @TermMax TermMax : lorsque le temps fait partie de la tarification
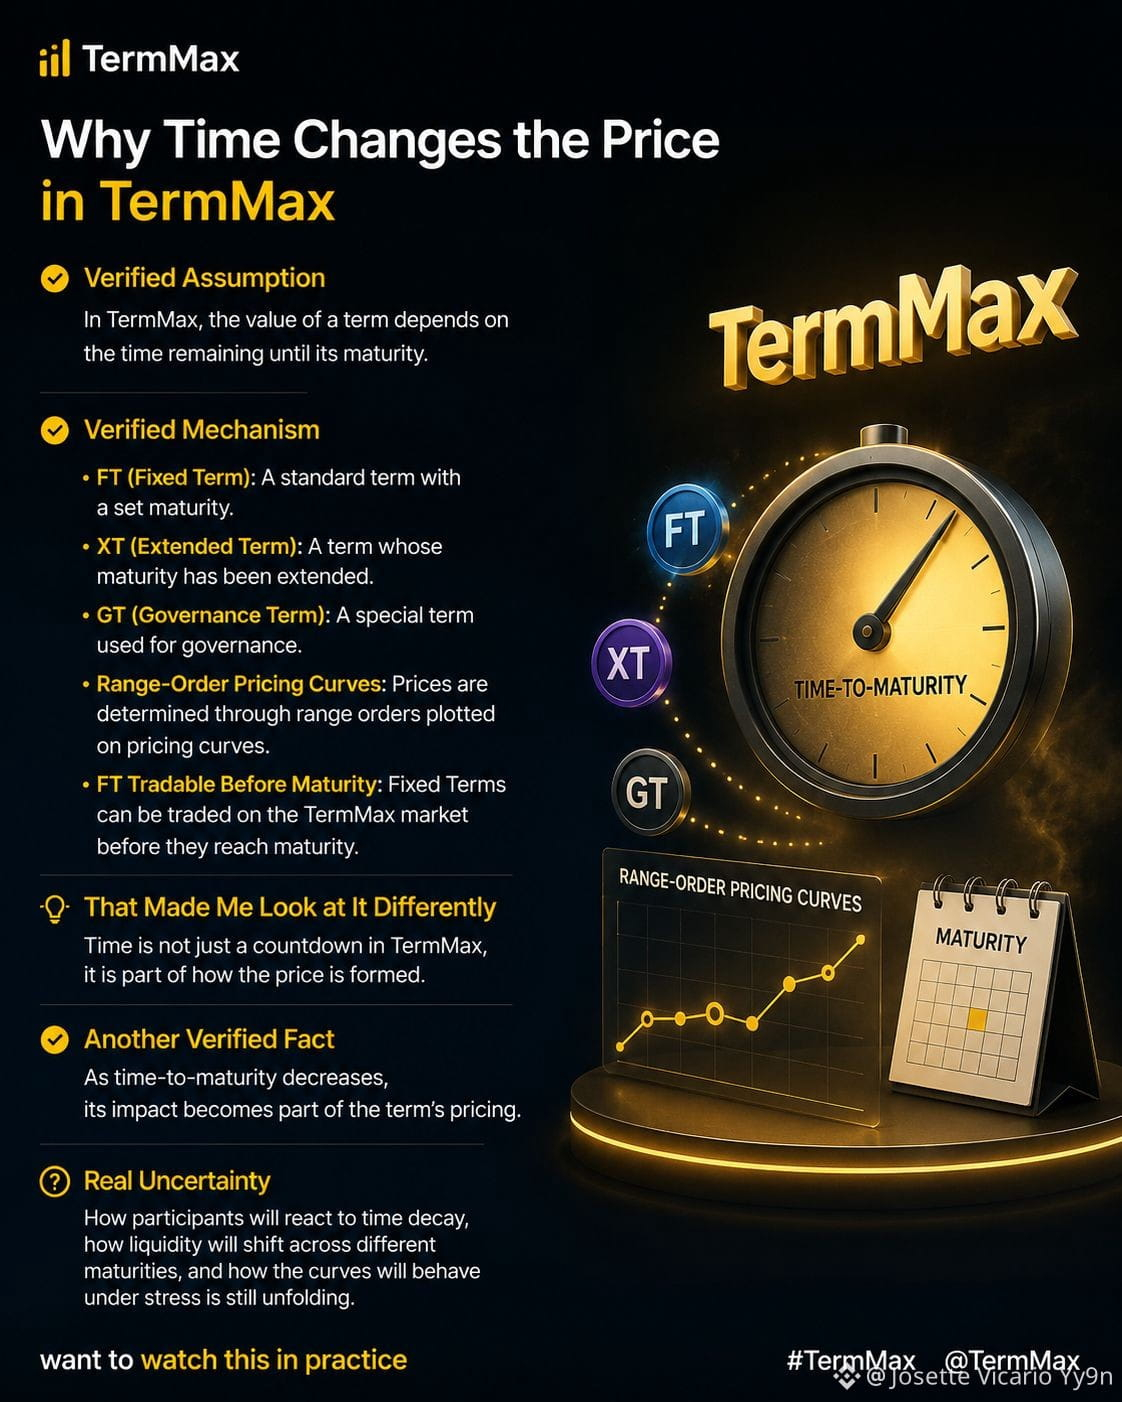
Une hypothèse courante est qu’une position à terme fixe est principalement définie par son échéance et son taux. TermMax rend le mécanisme plus précis : les marchés utilisent des tokens FT (Fixed Term) et XT (Variable Term), tandis que GT (Gearing Token) représente une position avec effet de levier. TermMax utilise également des courbes de prix basées sur des ordres par fourchettes, où différents niveaux de prix/taux peuvent s’appliquer sur des plages spécifiées. FT peut être négocié avant l’échéance.
Cela m’a amené à le voir sous un autre angle : l’échéance n’est pas simplement un point final — elle fait partie de la structure de tarification.
Le modèle d’ordres par fourchettes de TermMax définit la tarification à l’aide du ratio temps-jusqu’à-échéance ; ainsi, la durée restante est intégrée à la relation entre FT, XT et la courbe de prix.
Ce qui reste vraiment intéressant, c’est la manière dont les participants se comporteront à mesure que l’échéance approche : comment la liquidité se déplace entre différentes plages, comment les courbes de prix réagissent à l’évolution des conditions, et à quel point FT est activement négocié avant l’échéance.
Je veux regarder cela en pratique
#TermMax @TermMax