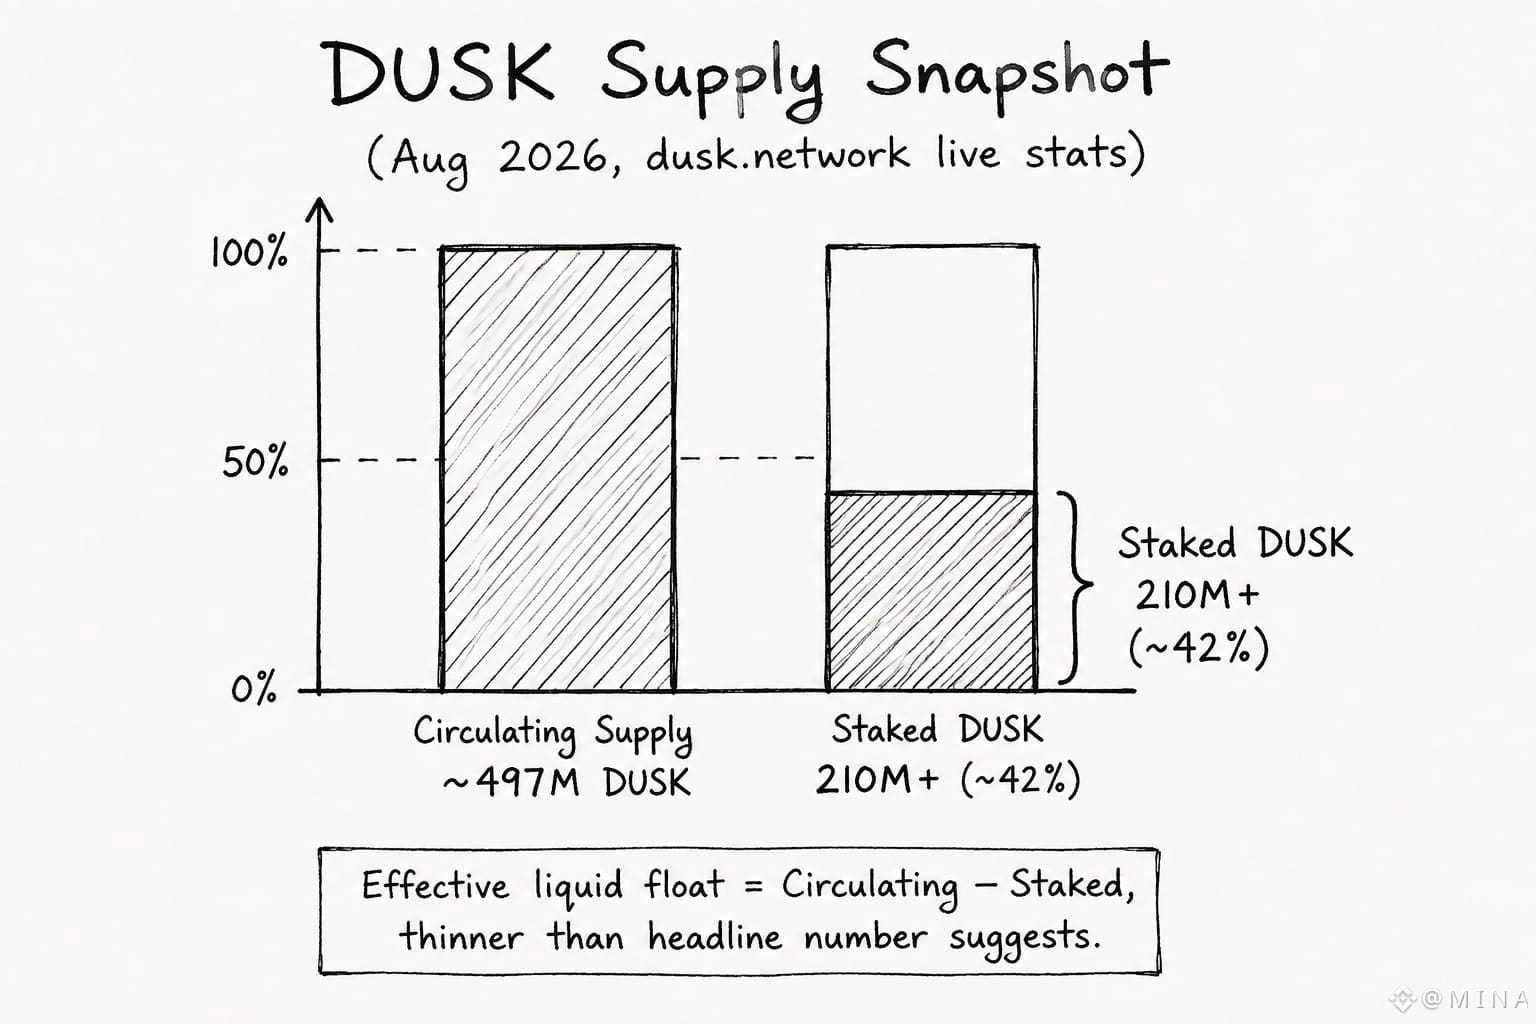
#dusk $DUSK @Dusk Emballé la tâche de Dusk, attrapé une collation, je suis revenu et quelque chose ne me semblait pas juste, alors j’ai creusé davantage. Dusk a vérifié le panneau des statistiques en direct sur dusk.network et il indique qu’il y a actuellement 210M+ de DUSK misé, contre une offre en circulation d’environ 497M. Soit à peu près 42% de tout ce qui est en circulation placé en consensus, pas en train de flotter sur les échanges.
Hmm… le pitch, c’est toujours le calendrier d’émission sur 36 ans : il est divisé par deux tous les quatre ans, ce qui ressemble à une dilution lente et contrôlée, rien de quoi s’inquiéter.
Mais voilà la couche narrative. En pratique, ce qui fait réellement bouger le prix, c’est la quantité de l’offre déjà existante qui est liquide par rapport à celle qui est verrouillée et génère un rendement. Avec plus de 40% misés, l’offre réellement disponible à la vente est bien plus mince que ce que laisse croire le chiffre principal de l’offre en circulation.
Petite note au passage : la même page a signalé un article du 15 août sur la tokenisation des PME via NPEX, un sujet différent, mais ça m’a rappelé que la même logique s’applique à leur émission d’RWA. On promet un accès large, mais la liquidité précoce se concentre chez ceux qui sont déjà en position et engagés (stakés).
Pas sûr que le ratio de 42% tienne une fois que la saison des émissions démarre et que les récompenses arrivent dans des portefeuilles qui vendent plutôt que de restaker. Surveiller ce chiffre, plus que le graphique des prix, honnêtement.
Hmm… le pitch, c’est toujours le calendrier d’émission sur 36 ans : il est divisé par deux tous les quatre ans, ce qui ressemble à une dilution lente et contrôlée, rien de quoi s’inquiéter.
Mais voilà la couche narrative. En pratique, ce qui fait réellement bouger le prix, c’est la quantité de l’offre déjà existante qui est liquide par rapport à celle qui est verrouillée et génère un rendement. Avec plus de 40% misés, l’offre réellement disponible à la vente est bien plus mince que ce que laisse croire le chiffre principal de l’offre en circulation.
Petite note au passage : la même page a signalé un article du 15 août sur la tokenisation des PME via NPEX, un sujet différent, mais ça m’a rappelé que la même logique s’applique à leur émission d’RWA. On promet un accès large, mais la liquidité précoce se concentre chez ceux qui sont déjà en position et engagés (stakés).
Pas sûr que le ratio de 42% tienne une fois que la saison des émissions démarre et que les récompenses arrivent dans des portefeuilles qui vendent plutôt que de restaker. Surveiller ce chiffre, plus que le graphique des prix, honnêtement.