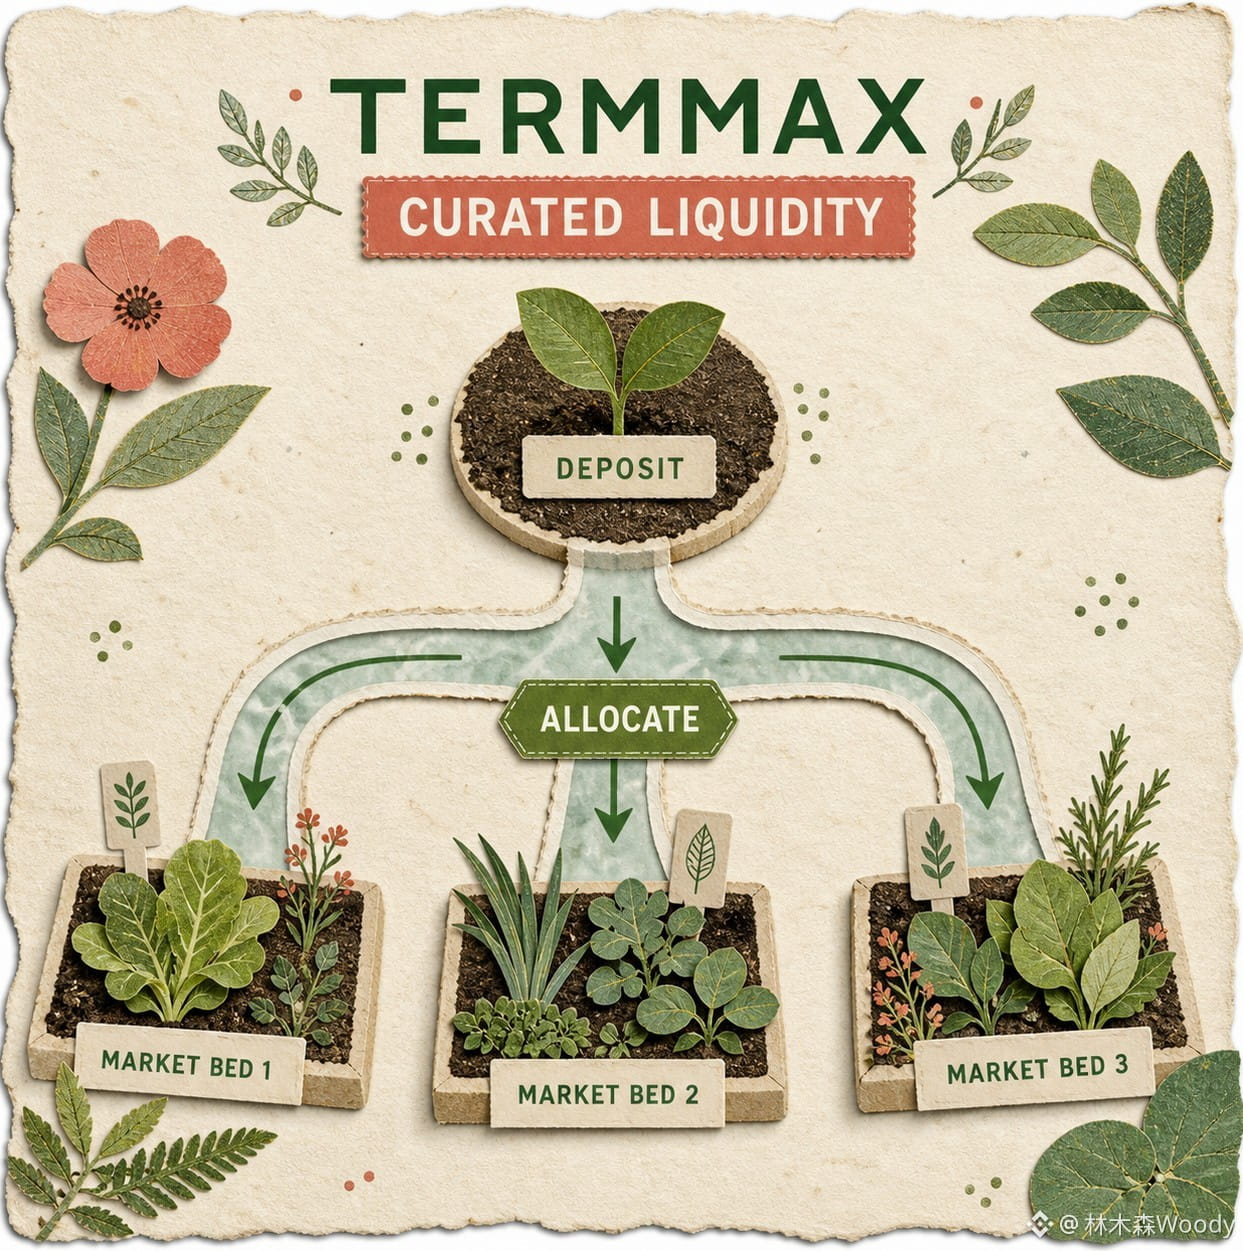
Je l’ai relu entièrement et vérifié le document sur le taux d’intérêt fixe de @TermMax . Ce qui m’a d’abord bloqué n’était pas la façon de calculer le taux, mais un problème plus fondamental : le coût des fonds pour les prêts sur la chaîne évolue chaque jour. Pourquoi diable un tel système fixerait-il à l’avance le taux d’une dette jusqu’à son échéance ?
Si la réponse se limitait à « l’accord ne change pas », alors il n’y a rien à étudier sur ce taux fixe. En continuant, on voit le lien entre FT, XT et GT, et la logique devient enfin complète.
FT est un justificatif permettant d’échanger l’actif de dette à sa valeur nominale à l’échéance. Le prêteur achète FT avec une décote ; à l’échéance, il le rachète à la valeur nominale. L’écart correspond au rendement verrouillé à l’avance. XT est sa partie complémentaire. D’après la relation donnée dans la documentation : à n’importe quel instant, 1 FT + 1 XT correspondent à 1 part d’actif de dette. Le débiteur transforme le montant qu’il devra rembourser dans le futur en FT, puis vend la partie correspondant aux intérêts sur le carnet d’ordres. Ainsi, il reçoit la liquidité aujourd’hui, et le coût est fixé au moment de la transaction.
GT ressemble davantage à une enveloppe de position. C’est un ERC-721 qui enregistre le collatéral et la dette, au lieu de recréer une « monnaie de rendement » facilement échangeable. Une position de levier : combien de collatéral il faut, combien de FT on doit, et quand elle arrive à échéance—tout cela est encapsulé dans la même « position » on-chain.
Autrement dit, façon intuitive : un pool à taux flottant classique continue de réévaluer la dette après l’emprunt ; TermMax, lui, transforme d’abord « combien il faudra rembourser à l’échéance » en une créance négociable, puis laisse le marché décider combien il est prêt à payer aujourd’hui pour la prendre. Ce qui est « fixe », ce n’est ni le prix de l’actif, ni la sécurité éternelle du collatéral ; c’est le moment et le coût de cette dette une fois la transaction conclue.
Il y a aussi une limite, facile à masquer avec des slogans. Un taux fixe ne veut pas dire qu’il n’y aura pas de liquidation. La documentation officielle Market définit toujours le MLTV et le LLTV. Si le prix du collatéral baisse ou si l’actif de dette prend de la valeur, et que le LTV atteint le LLTV, la position sera liquidée pareillement. Il élimine seulement une incertitude : la hausse brutale du taux. Il n’élimine pas la volatilité du collatéral, le risque d’oracle, ni le risque de paiement à l’échéance.
Donc quand je regarde #TermMax maintenant, je ne me demande pas d’abord si l’APY est élevé : je regarde d’abord la date d’échéance des FT, la profondeur de la transaction, et à quelle distance GT est encore de la ligne de liquidation. Comprendre « taux fixe » comme « ça ne tournera pas mal », c’est s’orienter dans la mauvaise direction ; ce que le taux fixe, c’est uniquement la portion de prix la plus difficile à budgéter dans la dette.
$CLO $ETH