#TermMax @TermMax
TermMax est passionnant parce que les taux fixes sont en réalité difficiles
La plupart des prêts DeFi ont encore le même problème agaçant.
Les taux bougent.
Vous empruntez à un taux aujourd’hui, puis le marché évolue et, soudainement, le coût que vous payez ressemble totalement à autre chose. Super si vous aimez deviner. Pas si bien si vous devez réellement planifier votre argent.
C’est pourquoi j’ai commencé à creuser plus en profondeur du côté de TermMax.
La partie intéressante ne se limite pas à « intérêt fixe ». N’importe qui peut coller cette formule sur une page.
La vraie question, c’est la manière dont ils le font fonctionner.
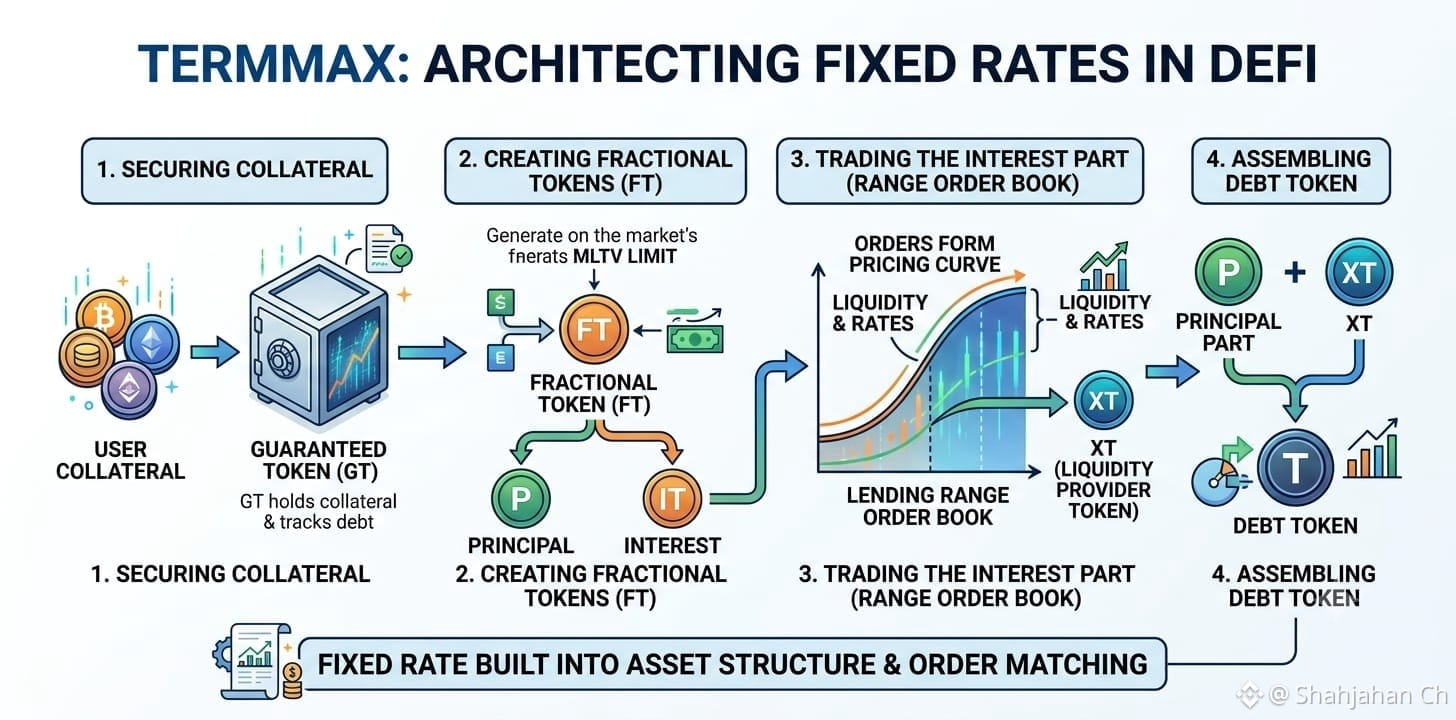
GT conserve la garantie et suit la dette. Ensuite, FT est créé à partir de la limite MLTV du marché. FT est divisé en parties principal et intérêt. La partie intérêt peut être vendue via un ordre Lending Range pour obtenir XT, qui peut ensuite être combiné avec la partie principal afin d’obtenir le token de dette.
Oui, ça a l’air compliqué au premier abord.
Mais c’est justement le but.
Le taux fixe n’est pas seulement un APR affiché là pour le marketing. Il est intégré à la structure de l’actif et à la façon dont les ordres sont appariés.
La partie « Range Order » est probablement ce qui a le plus retenu mon attention. Au lieu d’un taux aléatoire unique, les ordres forment une courbe de prix. Différentes portions de la courbe correspondent à des taux différents, et à mesure que la liquidité est consommée, le taux apparié change.
Donc le taux dépend en fait de l’endroit où l’argent est rempli.
Ça me paraît plus logique que de prétendre que le prêt à taux fixe n’est qu’une autre option.
Cela dit, le vrai test, c’est la liquidité et l’exécution. Si le marché est trop mince, tout ça ne change pas grand-chose.
L’idée est solide.
Il reste maintenant à la faire fonctionner quand les gens l’utilisent réellement.
#TermMax @TermMax