Je pensais à l’autre côté de la table aujourd’hui.
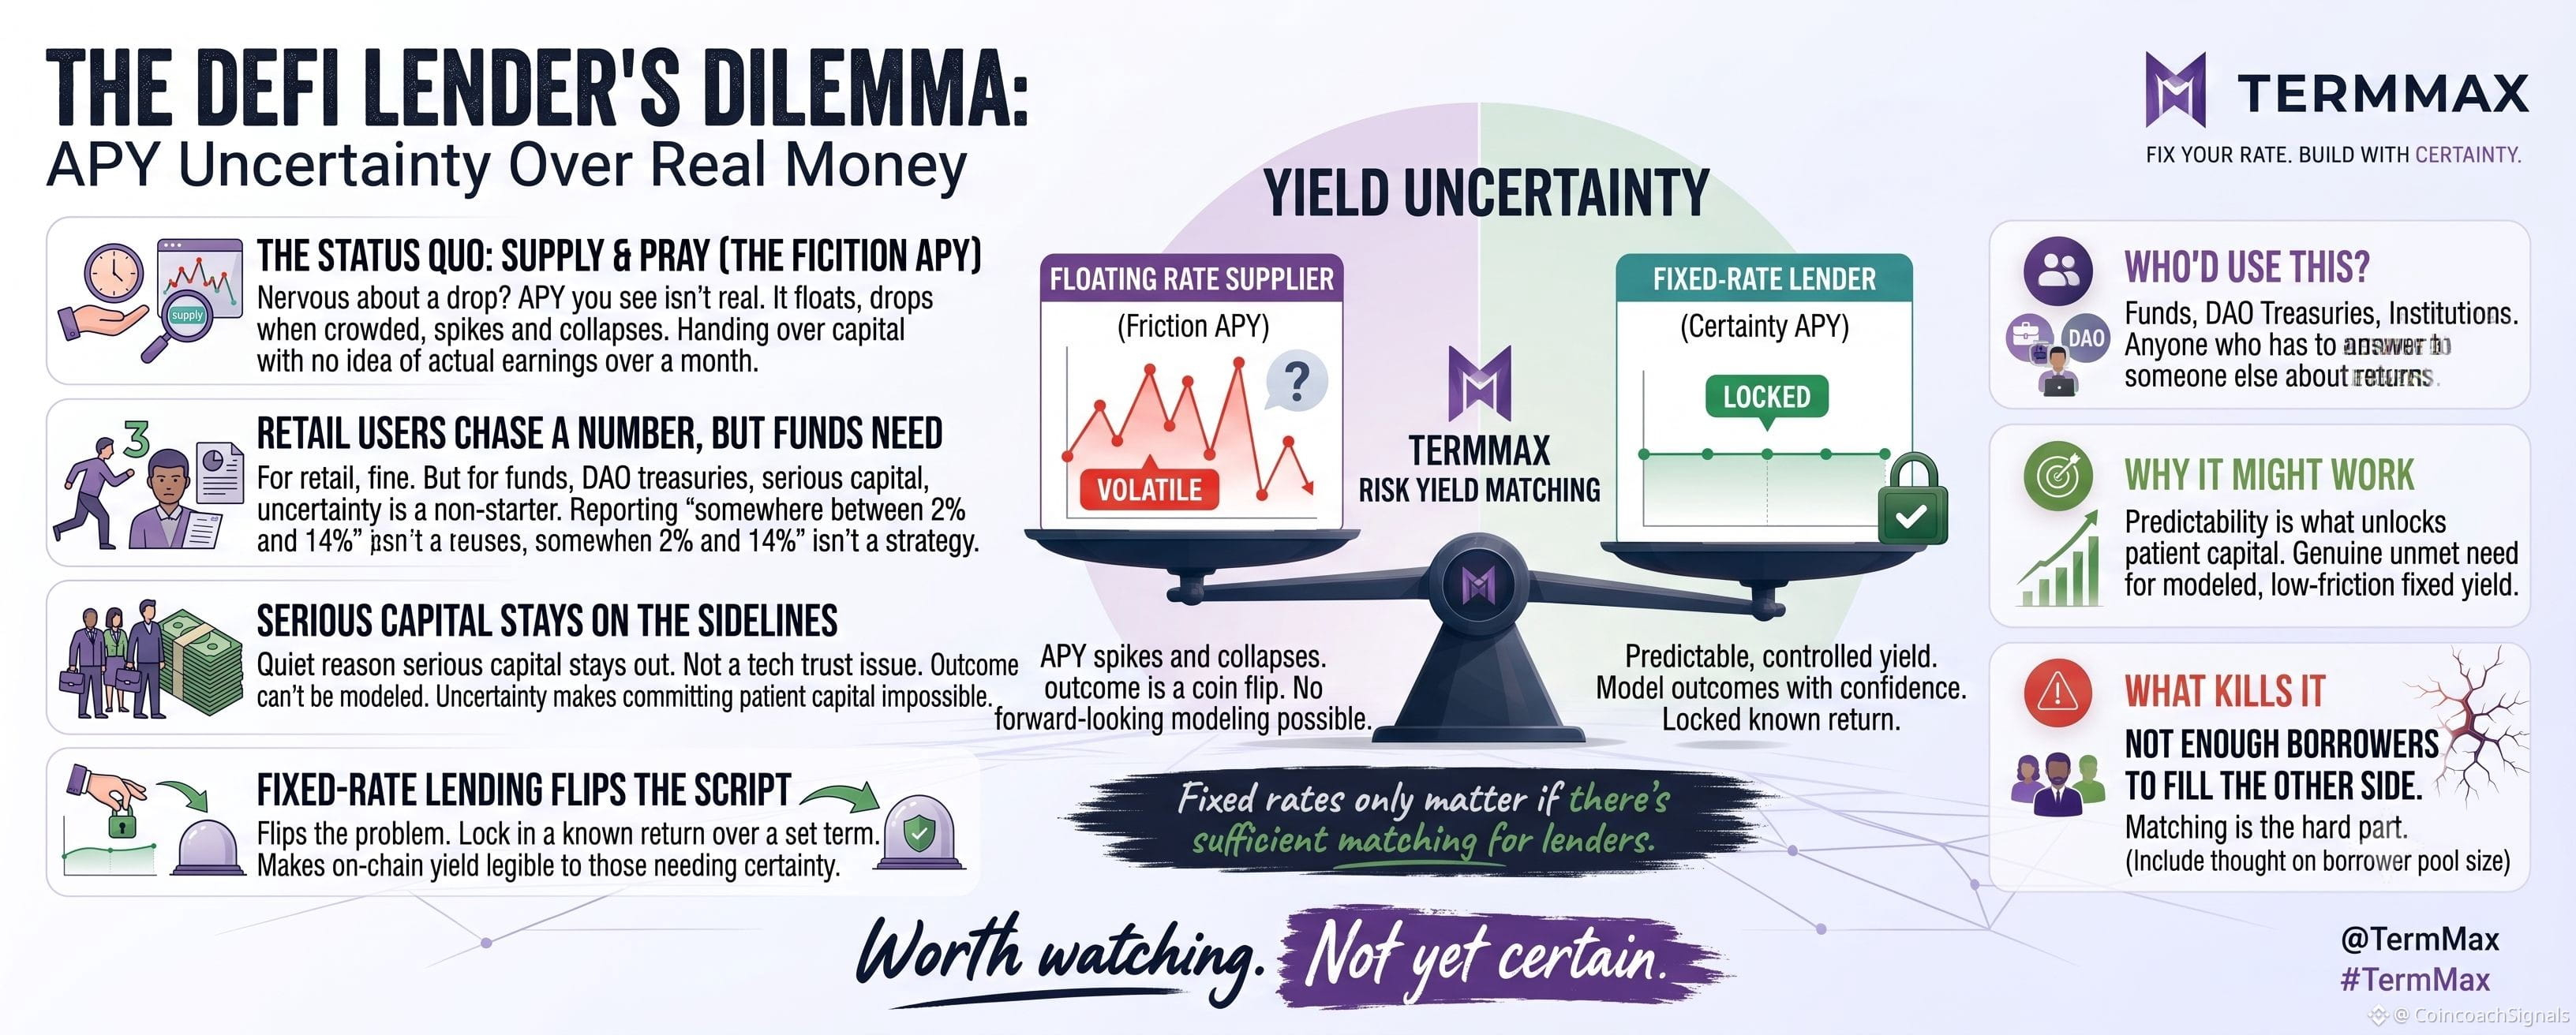
La plupart des pitchs DeFi sur le crédit concernent l’emprunteur — un levier bon marché, des prêts faciles. Mais mettez-vous une seconde à la place du prêteur. Vous déposez dans un pool pour gagner un rendement, et l’APY que vous avez vu quand vous avez cliqué sur « supply » est en gros une fiction. Il flotte. Il baisse quand tout le monde se précipite. Il grimpe puis s’effondre. Vous confiez du capital sans savoir ce que vous gagnerez réellement au cours du mois à venir.
Pour un utilisateur particulier qui poursuit un chiffre, ça va, peu importe. Mais pour toute personne qui gère de l’argent réel — un fonds, une trésorerie de DAO, quelqu’un qui doit rendre des comptes sur les performances — cette incertitude est tout simplement rédhibitoire. Vous ne pouvez pas dire à vos parties prenantes « on gagnera quelque part entre 2 % et 14 %, on verra ». Ce n’est pas une stratégie de rendement : c’est pile ou face.
C’est la raison, discrète mais majeure, pour laquelle une grande partie des capitaux sérieux reste en marge dans DeFi. Ce n’est pas parce qu’ils ne font pas confiance à la technologie. C’est parce qu’ils ne peuvent pas modéliser l’issue.
Le prêt à taux fixe change la donne. Si TermMax peut réellement permettre à un prêteur de verrouiller un rendement connu sur une durée donnée, alors c’est ce qui rend le rendement on-chain lisible pour les personnes qui ont besoin de certitude avant de s’engager.
Qui l’utiliserait ? Toute personne qui doit répondre à quelqu’un d’autre au sujet des rendements. Pourquoi ça pourrait fonctionner : la prévisibilité, c’est ce qui débloque le capital patient. Pourquoi ça pourrait échouer : pas assez d’emprunteurs pour remplir l’autre côté.
La demande est réelle. L’appariement, c’est la partie difficile.
@TermMax #TermMax