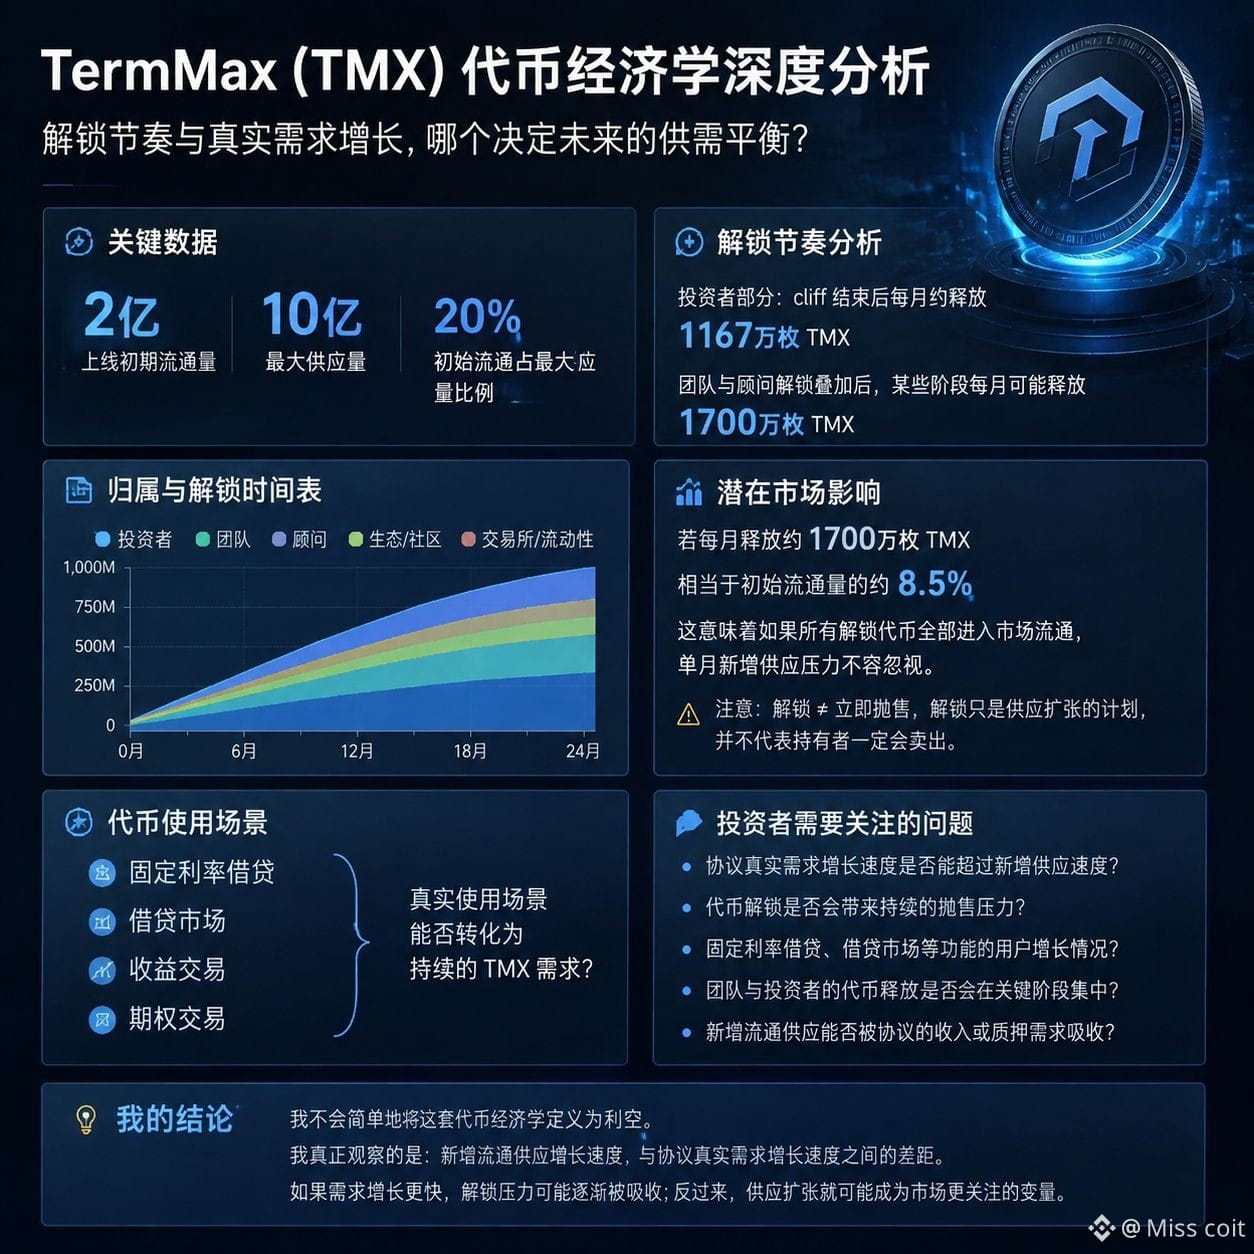
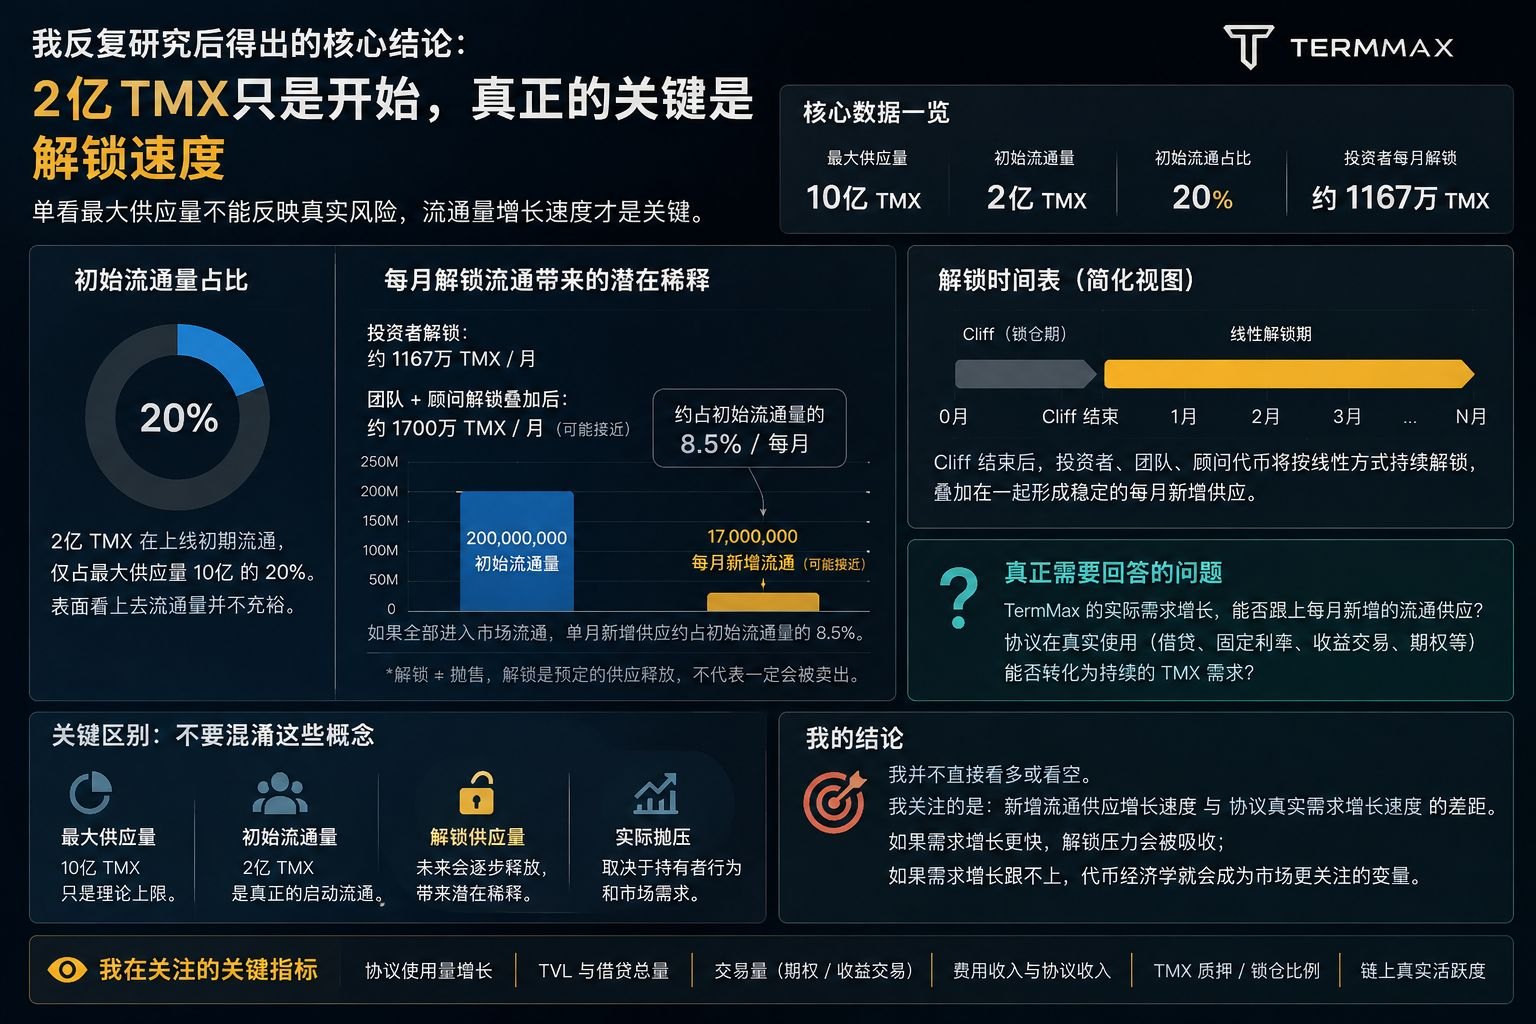
200 millions de TMX ont été mis en circulation dès le début de leur mise en ligne : c’est un chiffre que je revois sans cesse.
Par rapport à un maximum de 1 milliard d’unités, cela signifie que la quantité initialement en circulation représente environ 20 % de l’offre finale. À lui seul, ce point donne l’impression que la circulation du TMX sur le marché n’est pas particulièrement abondante.
Mais cela a aussi changé ma façon d’analyser l’économie des jetons de TermMax.
Ce qui mérite peut-être vraiment d’être surveillé, ce n’est pas l’offre maximale de 1 milliard, mais la vitesse à laquelle l’offre restante entre sur le marché.
Pour la seule partie investisseurs, après la fin du cliff, avec un déblocage linéaire, environ 11,67 millions de TMX entreront en circulation chaque mois. En y ajoutant le déblocage de l’équipe et des conseillers, à certains stades, l’augmentation mensuelle de la circulation pourrait atteindre près de 17 millions d’unités.
Ce chiffre devient alors intéressant.
17 millions représentent environ 8,5 % de la circulation initiale de 200 millions. Si l’ensemble de ces jetons entre sur le marché, la pression d’offre supplémentaire sur un seul mois n’est pas négligeable.
Bien sûr, je ne vais pas interpréter directement « déblocage » comme « vente ». Le déblocage correspond simplement à la libération d’une offre prévue, et ne signifie pas nécessairement que les détenteurs vont vendre.
La vraie question qui m’intéresse est la suivante :
La croissance réelle de la demande pour le TMX de TermMax pourra-t-elle suivre le rythme de cette nouvelle offre en circulation ?
Les prêts à taux fixe, le marché du prêt, les transactions de rendement et les fonctionnalités d’options peuvent tous créer de véritables cas d’usage, mais en fin de compte, il faut voir si ces produits parviennent à se traduire par une demande continue de TMX.
C’est pourquoi je ne vais pas qualifier simplement cette tokenomics de « facteur baissier ».
Ce que j’observe vraiment, c’est l’écart entre la vitesse de croissance de l’offre nouvellement mise en circulation et la vitesse de croissance réelle de la demande portée par le protocole.
Si la croissance de la demande est plus rapide, la pression liée aux déblocages pourrait être progressivement absorbée. À l’inverse, l’expansion de l’offre pourrait devenir une variable davantage scrutée par le marché.#termmax @TermMax $BNB