


Principaux enseignements
Les stablecoins ne sont plus une niche crypto, avec 33 trillions de dollars en transactions en 2024 marquant leur arrivée en tant qu'infrastructure financière légitime.
Les marchés émergents comme l'Afrique mènent l'adoption des stablecoins, surpassant l'infrastructure bancaire traditionnelle.
Les leaders de l'industrie prédisent que des milliards d'agents IA auront besoin d'un système de paiement dans 3 à 5 ans, et les stablecoins sont positionnés pour devenir les "rails invisibles" de l'activité économique autonome.

Lors du Forum économique mondial de 2026 à Davos, les stablecoins ont occupé le devant de la scène en tant que force légitime et transformative dans la finance mondiale. Avec plus de 3 000 leaders de plus de 125 pays se réunissant sous le thème "Collaboration pour l'ère intelligente", le consensus était clair : les stablecoins ont évolué d'une technologie expérimentale à une infrastructure essentielle.
Ce qui a capté l'attention à Davos était le changement fondamental dans la conversation : de savoir si les stablecoins réussiraient à comment ils redéfiniraient les paiements, la finance transfrontalière et l'architecture même de l'argent.
Les stablecoins arrivent à maturité : d'une niche crypto à une infrastructure financière
Peut-être le moment le plus symbolique était le premier panel officiel du WEF entièrement dédié aux stablecoins : "Où en sommes-nous sur les stablecoins ?" – une discussion sur la scène principale avec des voix de poids de la finance traditionnelle, des organisations internationales et de l'industrie de la crypto.
Dan Katz, premier directeur général adjoint du FMI, tout en reconnaissant que le marché des stablecoins de 300 milliards de dollars reste "très, très petit" dans le contexte de la finance mondiale, a souligné l'importance de rester "équilibré" et "ouvert d'esprit" sur les avantages et les risques. La perspective du FMI reflète une acceptation institutionnelle croissante : les stablecoins ne vont pas disparaître, donc l'accent doit être mis sur l'établissement de cadres clairs qui exploitent leur potentiel tout en gérant leurs risques.
Le paysage réglementaire a dramatiquement changé. L'adoption de la loi GENIUS aux États-Unis en 2025, le cadre MiCA de l'Europe, et une législation similaire au Japon, aux Émirats, à Hong Kong et à Singapour a créé des zones de clarté réglementaire qui donnent confiance aux institutions financières traditionnelles pour s'engager. Comme l'a noté Katz, la prochaine frontière est "l'interopérabilité efficace" : assurer que ces cadres nationaux peuvent travailler ensemble pour réaliser le potentiel transfrontalier des stablecoins.
Croissance explosive rencontre adoption généralisée
Jeremy Allaire, PDG et co-fondateur de Circle (émetteur de l'USDC, le deuxième stablecoin par capitalisation boursière), a réagi aux suggestions selon lesquelles l'adoption des stablecoins aurait été lente.
"Cela dépend de votre définition de rapide," a-t-il dit, en pointant un taux de croissance annuel de plus de 80 % pour l'USDC sur plusieurs années et une augmentation de 580 % du volume des transactions d'une année sur l'autre au T3 du trimestre le plus récent.
Plus important encore, Allaire a souligné l'ampleur de la prolifération des cas d'utilisation, notant comment les stablecoins sont intégrés dans l'ensemble du système économique. Le règlement du commerce transfrontalier, le financement du commerce et les remises connaissent tous une intégration rapide des stablecoins.
Allaire a également noté le rôle de plateformes leaders comme Binance : "Avec plus de 300 millions d'utilisateurs, 20 % de leurs utilisateurs se trouvent en Afrique – une pénétration bien plus élevée que celle du système bancaire en Afrique. Les gens l'utilisent principalement comme un mécanisme de substitution au dollar, comme un moyen de stocker de la valeur, de faire des paiements de pair à pair."
L'histoire de l'Afrique : Inclusion financière à grande échelle
Vera Songwe, co-fondatrice de la Liquidity and Sustainability Facility et ancienne sous-secrétaire générale de l'ONU, a ramené la discussion à l'impact le plus immédiat des stablecoins : l'inclusion financière dans les marchés émergents, en particulier en Afrique.
Pour chaque 100 dollars envoyés en remises vers l'Afrique, 6 dollars disparaissent en frais de transaction et en délais de traitement. Les remises triplent désormais l'aide au développement officiel du continent, rendant ces coûts un drain économique significatif. Les stablecoins réduisent ce coût à environ 1 dollar et se règlent en minutes plutôt qu'en jours.
Songwe a également souligné le rôle des stablecoins comme couverture dans des pays où l'inflation annuelle dépasse régulièrement 20 %. "La manière la plus rapide d'augmenter la pauvreté est l'inflation," a-t-elle déclaré. "Avec un smartphone, vous avez accès à un stablecoin. Vous pouvez donc réellement épargner dans une monnaie qui n'est pas exposée aux fluctuations de l'inflation."
Fait intéressant, Songwe et d'autres travaillent sur une plateforme de stablecoins africains soutenue par des droits de tirage spéciaux (DTS) plutôt que seulement par le dollar américain. Cela refléterait la diversité des relations commerciales de l'Afrique tout en maintenant les avantages de la stabilité, abordant potentiellement les préoccupations concernant la domination du dollar tout en améliorant la discipline fiscale et monétaire à travers le continent.
La convergence IA-Stablecoin : L'argent pour l'âge intelligent
S'il y avait un thème unificateur unique à Davos 2026, c'était l'intersection de l'intelligence artificielle et de la finance numérique. Jeremy Allaire a articulé cela clairement, décrivant les stablecoins comme "de l'argent en tant que type de données natif sur internet :" entièrement programmable, cryptographiquement vérifiable, et capable de s'adapter de microtransactions de 25 cents entre agents IA à des règlements obligataires internationaux de milliards de dollars.
"Dans trois ans, cinq ans, on peut raisonnablement s'attendre à ce qu'il y ait des milliards, littéralement des milliards d'agents IA menant des activités économiques dans le monde de manière continue," a prédit Allaire. "Ils ont besoin d'un système économique. Ils ont besoin d'un système financier. Ils ont besoin d'un système de paiement. Il n'y a pas d'autre alternative à mon avis que les stablecoins pour le faire en ce moment."
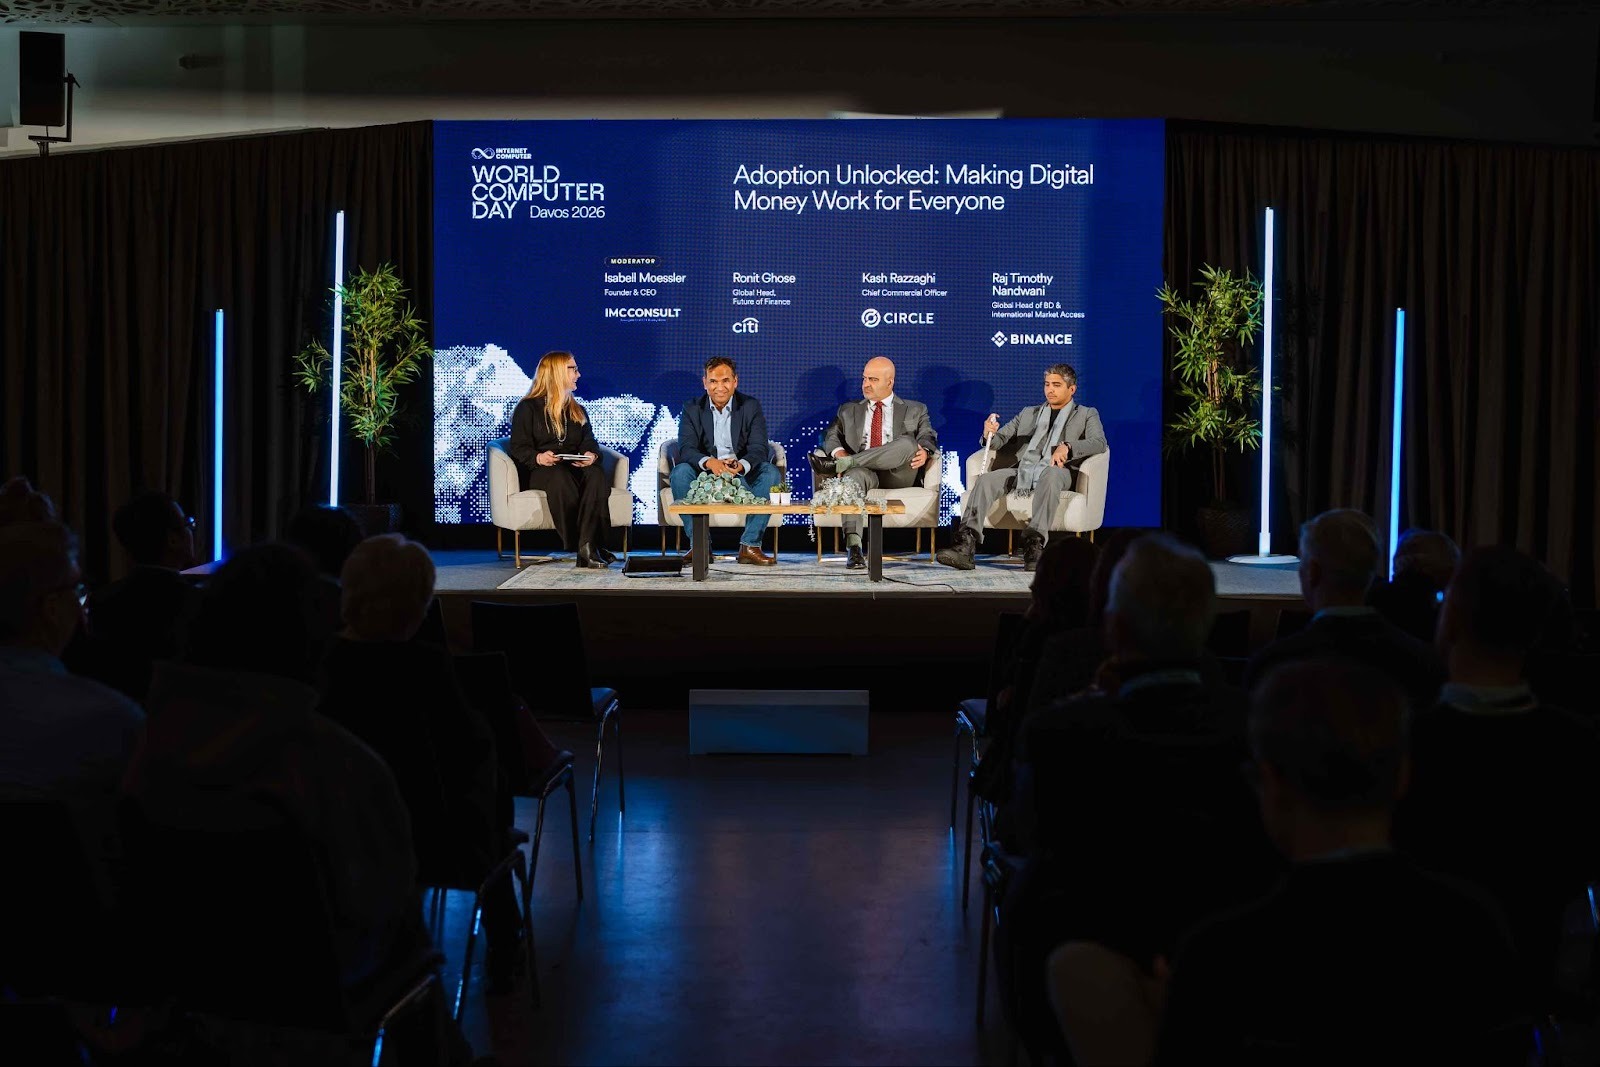
Yat Siu d'Animoca Brands a tracé un parallèle avec la consommation médiatique dans les années 1990 : "La croissance est rapide, mais en termes relatifs, cela semble très bas. Je pense qu'avec les stablecoins et les actifs numériques, nous sommes à ce stade." Tout comme l'internet a démocratisé la création de contenu, l'argent programmable démocratise l'innovation financière, apportant créativité de l'extérieur de la finance traditionnelle dans l'espace.
Le grand débat : Les stablecoins portant intérêt et les préoccupations bancaires
Une des controverses les plus animées de Davos a tourné autour de la question de savoir si les stablecoins devraient payer des intérêts. Les banques traditionnelles, y compris le PDG de Bank of America, Brian Moynihan, ont exprimé des inquiétudes selon lesquelles les stablecoins portant intérêt pourraient déclencher un énorme fuite de dépôts, sapant la capacité d'emprunt des banques et pouvant potentiellement déstabiliser l'économie en période de stress.
Allaire a répondu en disant qu'en vertu de la loi GENIUS, de la MiCA, et de lois similaires à l'échelle mondiale, les stablecoins sont définis comme "instruments de trésorerie" – des jetons de paiement utilisés pour le règlement, et non comme des véhicules d'investissement. Cette classification, a-t-il soutenu, est correcte et devrait être préservée. Cependant, il a fait la distinction entre les émetteurs payant des intérêts et les partenaires offrant des récompenses. Il a également cité les fonds du marché monétaire comme précédent historique, qui ont atteint 11 trillions de dollars sans détruire le prêt bancaire.
Repensons l'argent : Vitesse, politique monétaire et nouvelle physique de la valeur
Une discussion technique fascinante a émergé autour de l'impact des stablecoins sur la politique monétaire. Pierre Gramegna, directeur général du Mécanisme européen de stabilité, a soulevé une question critique : Si les stablecoins augmentent considérablement la vitesse des paiements, cela pourrait-il élargir l'offre monétaire effective et déclencher de l'inflation?
Allaire a offert une réponse contre-intuitive, décrivant ce qu'il appelle "la nouvelle physique de l'argent." Tout comme le coût marginal de stockage et de transmission des données a chuté à près de zéro, la blockchain permet un transfert de valeur avec une économie similaire. Cela suggère que l'hypervitesse pourrait en fait réduire la base monétaire requise plutôt que de l'augmenter.
Dan Katz a convenu que l'impact est probablement propulsé par l'offre plutôt que par la demande, ce qui signifie que les pressions inflationnistes traditionnelles pourraient ne pas se matérialiser. Il a également noté que les banques centrales mettent régulièrement à jour leurs cadres opérationnels, donc "nous ne devrions pas nous marier à un cadre particulier figé dans le temps."
Pour les marchés émergents, a ajouté Songwe, la question est fondamentalement une question d'efficacité. "L'Afrique a été à 5 jours de règlements alors que l'Europe est à 1 heure. Nous nous dépêchons vers l'efficacité." Les gains d'efficacité des stablecoins comptent davantage pour les marchés encore en proie à des frictions significatives.
La vision de CZ : Au-delà des paiements vers une infrastructure programmable
Le co-fondateur de Binance, Changpeng Zhao (CZ), a apporté une perspective pragmatique et tournée vers l'avenir aux discussions de Davos. Dans son évaluation, deux parties de la crypto se sont définitivement "prouvées à grande échelle" : les échanges de cryptomonnaie et les stablecoins.
CZ a été rafraîchissant dans sa franchise au sujet des limitations actuelles : "Nous avons essayé les paiements en crypto, mais nous ne l'avons pas encore vraiment conquis. Personne ne paie vraiment en crypto pour l'instant." Cette honnêteté souligne que malgré les progrès, l'utilisation transactionnelle grand public reste un défi en cours plutôt qu'un problème résolu.
Cependant, les insights les plus convaincants de CZ se sont concentrés sur l'infrastructure future. Il a révélé des discussions en cours avec environ une douzaine de gouvernements sur la tokenisation des actifs d'État, allant des infrastructures et de l'immobilier aux matières premières et aux ressources naturelles. Cela représente une réinvention fondamentale de la manière dont les bilans souverains pourraient fonctionner, permettant la propriété fractionnée, une participation élargie et la formation de nouveaux capitaux sans les marchés obligataires traditionnels.
CZ a également souligné la convergence de l'IA et de la crypto : "À mesure que les logiciels autonomes deviennent plus courants, la crypto pourrait être utilisée comme leur monnaie native."
Richard Teng : La thèse de l'« application killer »
Le co-PDG Richard Teng, représentant Binance à Davos, a apporté une perspective de praticien qui a ancré les discussions de haut niveau dans la réalité opérationnelle. Dans une interview CNBC, il a déclaré : "Les stablecoins sont l'une des applications killer dans l'espace crypto."
L'infrastructure financière traditionnelle, construite il y a des décennies, est "très archaïque, très lente, coûteuse," a expliqué Teng. Les transferts de fonds transfrontaliers prennent deux à trois jours à un coût élevé. Les stablecoins résolvent cela instantanément à une fraction du prix – une proposition de valeur que les utilisateurs de détail ont longtemps comprise.
Ce qui a changé, selon Teng, est l'adoption institutionnelle. "Maintenant, avec la loi GENIUS qui arrive aux États-Unis, les institutions, les banques l'embrassent, disant 'regardez, ce sont des technologies supérieures et une architecture supérieure qui peuvent résoudre beaucoup de problèmes.'" Les chiffres soutiennent ce changement : la capitalisation boursière des stablecoins a augmenté de plus de 50 %, tandis que le volume des transactions a plus que triplé.
Particulièrement remarquable était l'accent mis par Teng sur l'adoption par les trésoreries d'entreprise, un cas d'utilisation qui passe sous le radar mais pourrait se révéler transformateur. Les entreprises gérant des opérations mondiales font face à des frictions constantes avec la banque traditionnelle : retards de règlement, fermetures le week-end, temps d'arrivée incertains, frais élevés. Les stablecoins éliminent ces points de douleur tout en réduisant les exigences en capital.
La perspective de Richard renforce un thème qui traverse toutes les discussions de Davos : les stablecoins réussissent en étant des solutions manifestement meilleures aux problèmes existants et en éliminant les frictions qui coûtent aux entreprises du temps et de l'argent chaque jour.
Réflexions finales : La décennie des stablecoins
Davos 2026 a clairement montré que le débat sur la question de savoir si les stablecoins importeront est terminé. Les nouvelles questions portent sur leur évolution, sur la manière dont la finance traditionnelle s'adaptera et sur la façon dont les régulateurs équilibreront innovation et stabilité.
Le consensus qui émerge de Davos suggère plusieurs trajectoires probables :
Les stablecoins continueront à servir d'infrastructure essentielle pour les paiements transfrontaliers et l'inclusion financière dans les marchés émergents, avec les impacts les plus dramatiques dans les régions mal desservies par la banque traditionnelle.
La convergence avec l'IA s'accélérera, les stablecoins devenant la couche de paiement native pour les agents économiques autonomes. Les cadres réglementaires continueront à mûrir vers l'interopérabilité, permettant des flux transfrontaliers.
Les institutions financières traditionnelles intégreront de plus en plus les rails des stablecoins plutôt que de rivaliser avec eux, reconnaissant les gains d'efficacité. Des modèles alternatifs, tels que la plateforme de stablecoins soutenue par les DTS de l'Afrique, émergeront pour répondre aux préoccupations légitimes concernant la domination du dollar tout en maintenant les avantages de la stabilité.
Mais peut-être que l'insight le plus important de Davos est celui qui s'applique au-delà des stablecoins : la démocratisation de l'innovation financière. Comme l'a observé Yat Siu, l'argent programmable fait pour la finance ce que l'internet a fait pour les médias : l'ouvrant à la créativité et à l'innovation venant de l'extérieur de la classe d'experts traditionnelle.