J’ai relu trois fois la whitepaper de @TermMax , souligné les passages clés, et en pleine nuit je me suis attardé sur les détails obscurs de la section 2.2 concernant la « livraison physique (Physical Delivery) et la cession de garantie GT (Gearing Token) ». Plus j’y réfléchis, plus je trouve cela intéressant.
Dans le segment des taux fixes, tout le monde s’est déjà lassé du récit d’assemblage « obligation zéro coupon (FT) + rendement variable (XT) ». L’angle mort du grand public est le suivant : on ne regarde que l’apparence du « taux fixe », en ignorant le trou noir de liquidité causé par les mécanismes de liquidation dans des marchés extrêmes. Les protocoles traditionnels s’appuient sur des liquidateurs aux enchères ; en cas de conditions extrêmes, cela finit directement en déficit de couverture.
Traduisons ce mécanisme de TermMax en scénario concret :
C’est comme si vous mettiez votre maison en garantie chez un prêteur sur gages pour emprunter de l’argent ; lorsque l’effondrement des prix immobiliers déclenche une liquidation, le prêteur ne passe pas par un intermédiaire pour la brader, mais remet directement le titre de propriété de cette maison (GT NFT) emballé au créancier (Lender). En apparence, cela élimine les créances douteuses, mais en réalité, cela transfère entièrement le risque de décote de liquidité au créancier.
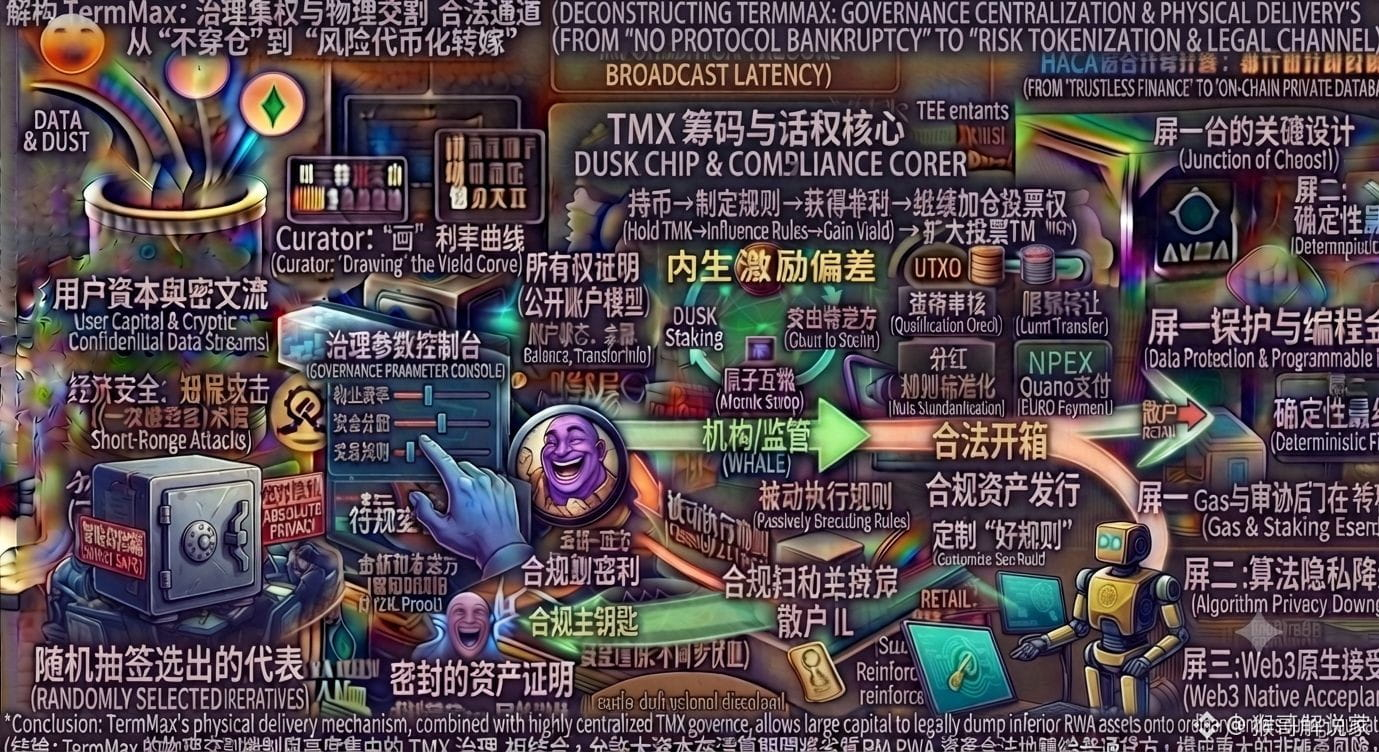
Ici, le jeton natif TMX joue un rôle crucial : il sert à la fois de ticket de vote pour les propositions et la gouvernance des paramètres, et de base écologique pour payer les frais de curation des Curator ainsi que l’ordonnancement du protocole. Mais en creusant les biais incitatifs endogènes du niveau fondamental, on constate que les gros détenteurs peuvent, en accumulant massivement des TMX, obtenir le pouvoir de gouvernance et voter pour modifier les paramètres de curation des pools à haut risque RWA/petites capitalisations ainsi que les seuils de livraison de liquidation. Ils utilisent les règles pour faire monter des actifs risqués on-chain, emprunter des monnaies principales, et même si une liquidation est déclenchée, ils peuvent utiliser la « livraison physique » pour refiler les mauvais actifs aux emprunteurs ordinaires, puis réinjecter les profits obtenus pour renforcer à nouveau leur pouvoir de vote TMX.
TermMax, avec le conditionnement d’une transaction unique du levier (GT NFT) associé à la livraison physique, améliore effectivement de manière très importante l’efficacité du capital et évite les défauts de couverture au niveau du protocole. Mais le vrai risque contre-intuitif est le suivant : « ne pas avoir de déficit de couverture » ne veut pas dire que « les investisseurs ne perdent pas d’argent » ; cela revient simplement à tokeniser légalement le risque de liquidation au niveau du protocole et à le répartir sur les détenteurs ordinaires.
Lorsque le pouvoir de gouvernance est fortement concentré entre les mains de groupes d’intérêts, la livraison physique pourrait-elle devenir un canal légal pour écouler des actifs de mauvaise qualité par les gros acteurs ? Qu’en pensez-vous de ce mécanisme ? Venez en discuter dans les commentaires.
#termmax @TermMax