Taux fixe contre taux variable, je pense que la réponse dépend de ce que vous voulez contrôler
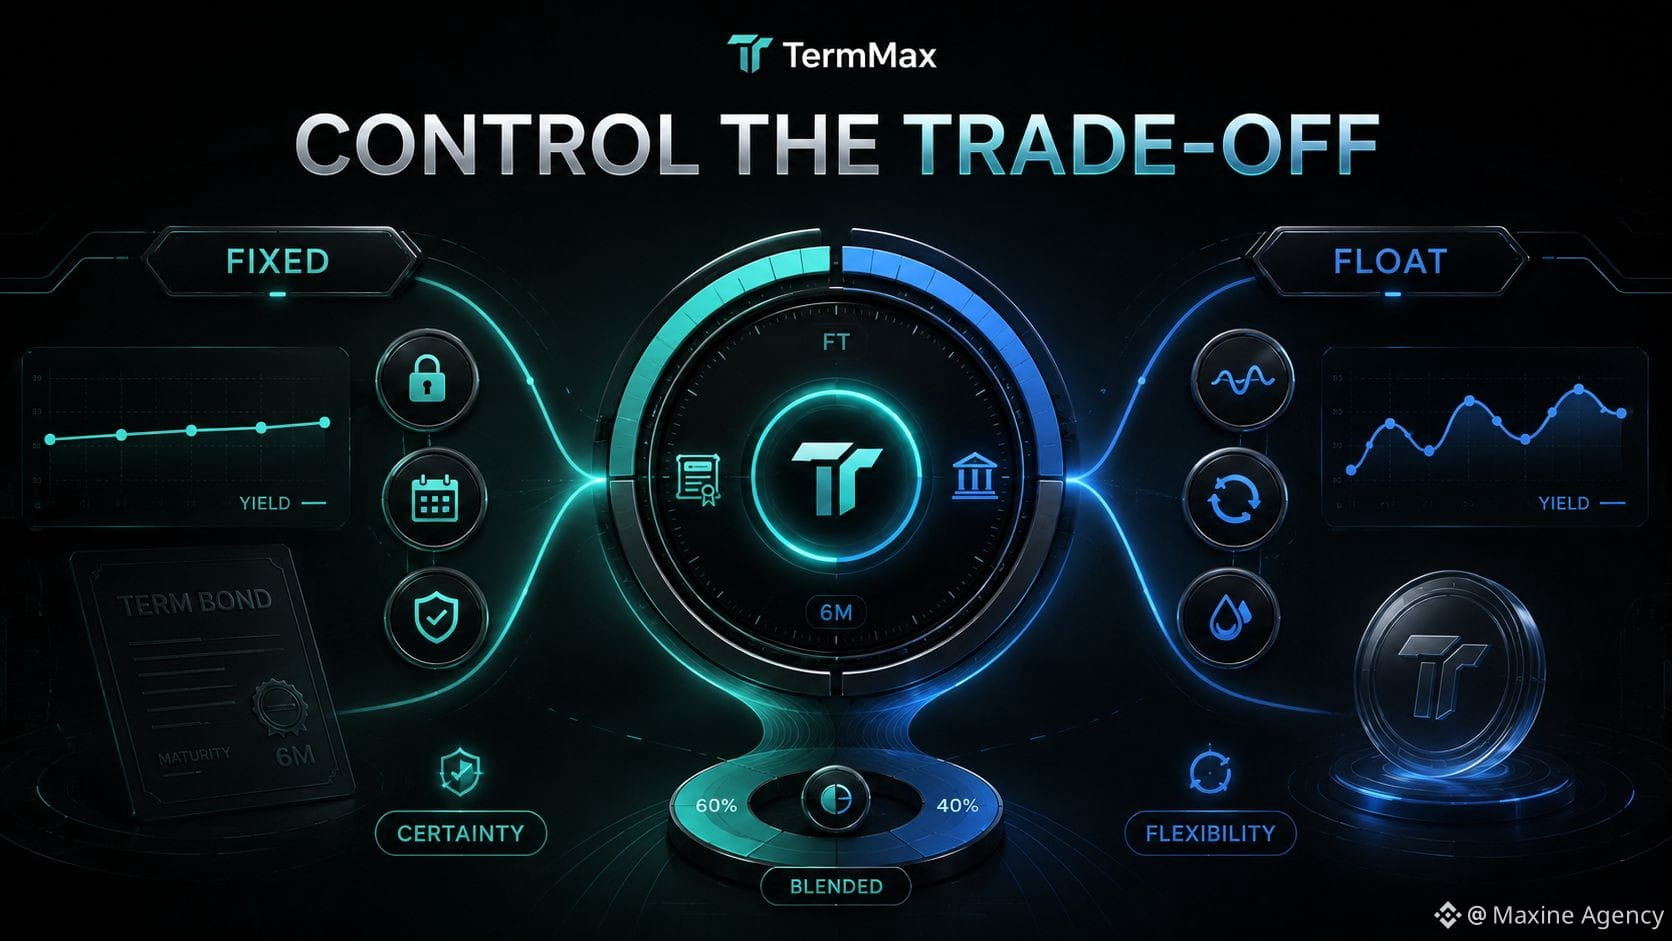
Plus je regarde le TermMax, plus je vois que le prêt à taux fixe n’est pas simplement « un taux plus stable ». C’est un échange d’une partie de la flexibilité contre la capacité de connaître à l’avance les coûts ou le rendement dès le départ.
Si je prête 100.000 USD sur 12 mois avec un taux fixe, je sais presque exactement que je verrouille mon capital pour obtenir tel rendement et pour savoir quand le prêt se termine. C’est très utile si l’objectif est de planifier les flux de trésorerie ou de suivre une stratégie stable sans avoir à surveiller le taux d’intérêt chaque jour.
Mais le prix à payer, c’est l’opportunité perdue.
Le marché peut évoluer plus vite que la durée du contrat. Les nouveaux taux peuvent être supérieurs à ceux que j’ai verrouillés. Un autre pool peut devenir plus attractif. Ou simplement, je veux retirer mon capital tôt pour passer à une autre stratégie.
Le taux variable, c’est l’inverse. Je garde la flexibilité, mais je dois accepter que le rendement change en continu et qu’il soit plus difficile à prévoir.
Donc, selon moi, le fixe et le variable ne s’opposent pas de façon « l’un est absolument meilleur que l’autre ». Ils répondent à deux besoins différents.
Le taux fixe convient quand je privilégie la certitude et que je veux connaître à l’avance le résultat financier d’une position.
Le taux variable convient mieux quand j’accorde une grande valeur à la liquidité et à la possibilité de changer de stratégie.
Si j’ai 100.000 USD à prêter sur 12 mois, je ne choisirais probablement pas l’un des deux de façon totalement exclusive. Je diviserais le capital : 60k$ en taux fixe pour créer une base de rendement prévisible, et le reste en variable pour conserver la capacité d’ajuster si le marché change.
Et vous, si vous devez choisir l’un des deux, qu’est-ce qui compte le plus pour les 12 prochains mois : la certitude ou la flexibilité ?
@TermMax #TermMax
$BNB $RICE $APR