#TermMax @TermMax
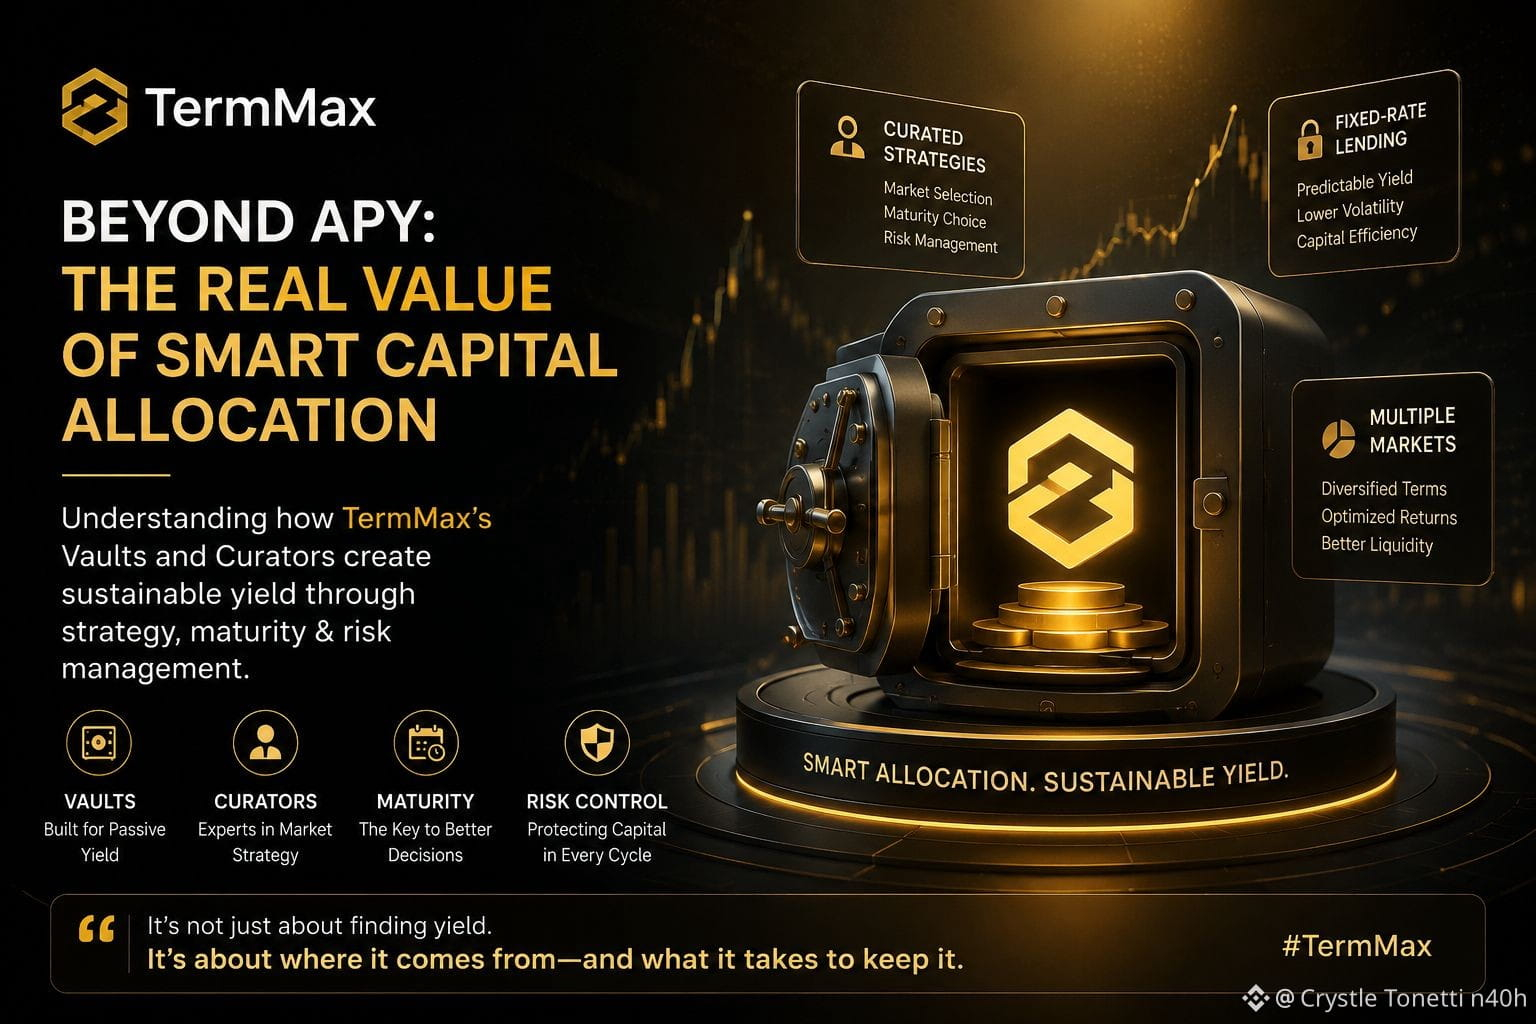
J’avais une fois supposé que les vaults DeFi n’étaient rien d’extraordinaire. Les utilisateurs déposent des actifs, le protocole cherche du rendement, et ils finissent par recevoir une part des retours. L’ensemble ressemble à un produit bien ficelé—sauf que le “produit” fonctionne sur la chaîne.
Mais après avoir exploré le Vault et le cadre de Curator de TermMax, j’ai compris que cette vision était quelque peu simpliste. Un Curator n’est pas seulement quelqu’un qui “poursuit un APY élevé”. Il doit déterminer où déployer la liquidité, quelle période d’échéance convient le mieux, et quel niveau de risque est acceptable.
Avec le prêt à taux fixe, l’allocation du capital est étroitement liée à l’échéance. Un rendement attractif avec une liquidité faible—ou une durée inadaptée—ne correspond pas nécessairement à la meilleure opportunité.
Cela a changé ma façon d’évaluer le prêt à taux fixe. Au lieu de me concentrer uniquement sur l’APY affiché à l’écran, je me pose désormais une question plus profonde : Le rendement est-il réellement généré où, et quels compromis le Curator fait-il pour y parvenir ?
J’apprécie la manière dont TermMax rend un sujet souvent négligé—l’allocation du capital et le risque—beaucoup plus visible. Les utilisateurs veulent peut-être un rendement passif, mais “passif” ne signifie pas que le risque disparaît. Cela veut simplement dire qu’une partie de la prise de décision est déléguée à une autre couche de gestion.
Je suis toujours curieux de voir comment les vaults de TermMax se comportent pendant des phases de volatilité extrême du marché. Une stratégie qui paraît solide lorsque la liquidité est abondante peut être mise à l’épreuve dans la réalité lorsque différentes échéances commencent à se séparer et que plusieurs utilisateurs cherchent à retirer leurs fonds simultanément.
C’est alors que la solidité de la structure du vault, la gestion de la liquidité et les décisions du Curator pourraient devenir beaucoup plus évidentes.