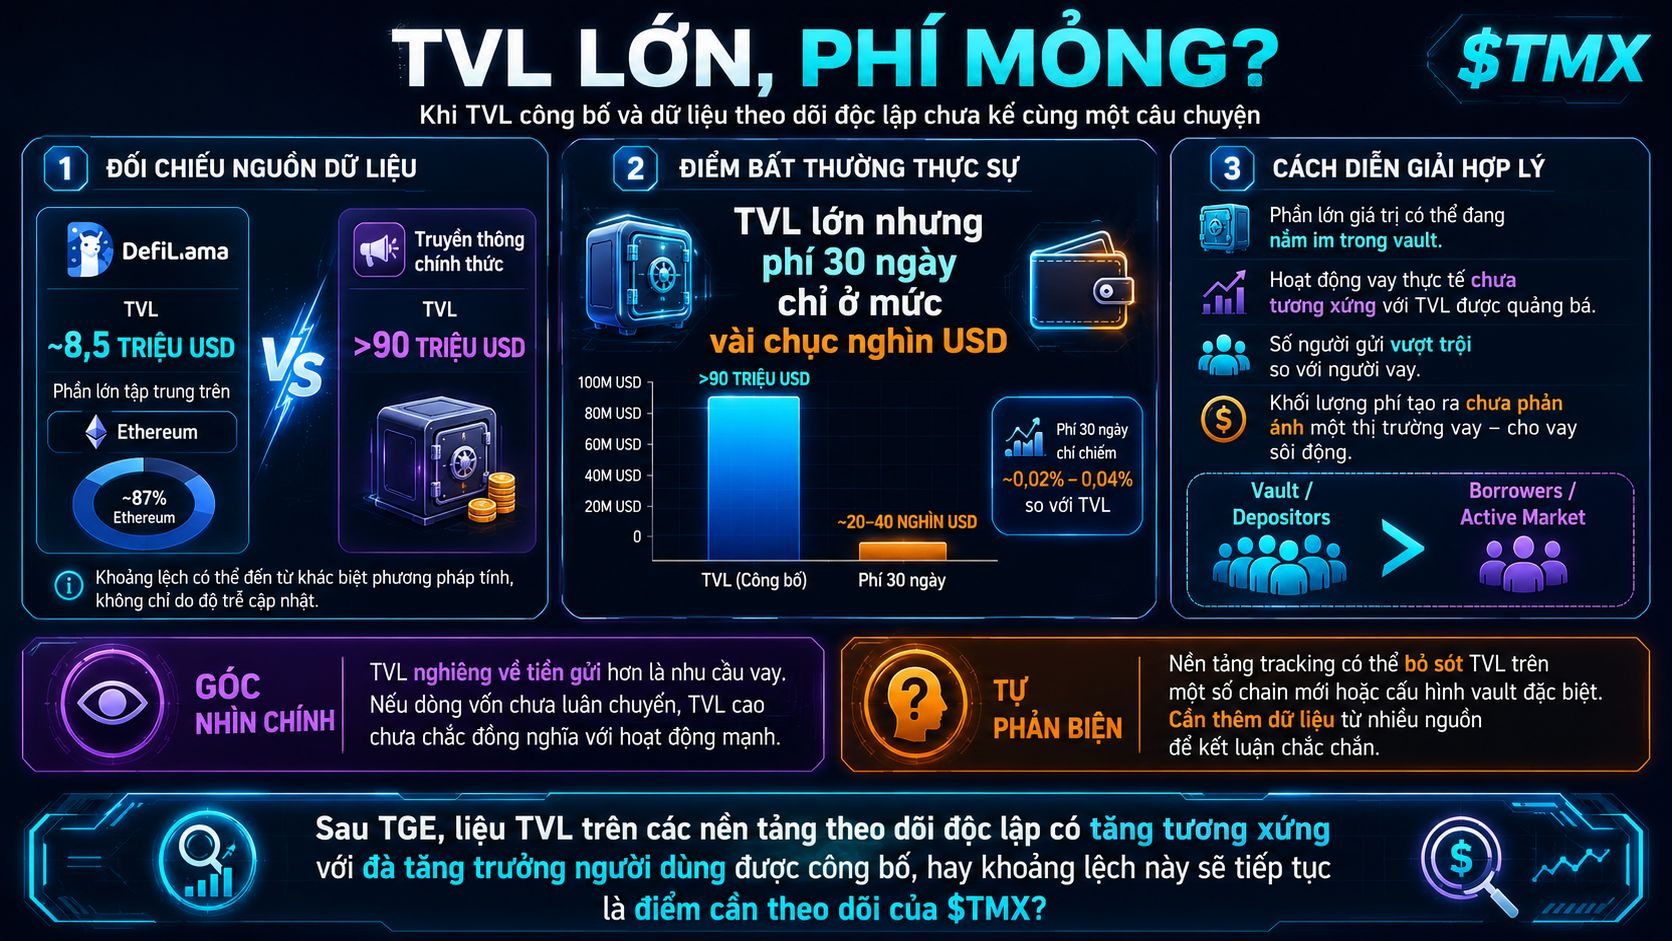
Je remarque quelque chose d’intéressant en comparant le chiffre de TVL sur DefiLlama avec ce que @TermMax communique via ses canaux de communication officiels : l’écart entre les deux sources n’est pas seulement une question de retard de mise à jour, mais peut aussi refléter des différences dans la manière de calculer la TVL selon les méthodes de mesure.
À l’heure actuelle, DefiLlama indique une TVL pour TermMax nettement plus modeste que le chiffre de plus de 90 millions de dollars mis en avant, avec l’essentiel concentré sur Ethereum. Fait notable, les frais générés sur les 30 derniers jours ne s’élèvent qu’à quelques dizaines de milliers de dollars.
C’est là que réside l’anomalie réelle : un protocole avec une TVL importante mais des frais générés étonnamment faibles suggère souvent que la majeure partie de la « valeur bloquée » ne provient pas d’une activité de prêt - emprunt très active, mais plutôt de fonds restés inactifs dans des vaults.
Cela correspond à ce que j’avais déjà observé au sujet de la structure de la TVL, fortement inclinée en faveur des déposants de vault plutôt que des emprunteurs — mais, cette fois, en regardant à travers le prisme des frais encaissés, le tableau est encore plus clair : non seulement il y a relativement peu d’emprunteurs par rapport aux déposants, mais même parmi les rares transactions de prêt en cours, le volume de frais générés reste sans commune mesure avec l’ampleur de la TVL annoncée.
Auto-réponse : des plateformes de suivi comme DefiLlama peuvent parfois omettre la TVL sur certaines nouvelles chaînes ou des configurations de vault particulières ; cet écart ne reflète donc pas nécessairement toute l’histoire.
Je vais voir ce qu’il se passe après le TGE : le TVL réel sur des plateformes de suivi indépendantes va-t-il augmenter proportionnellement à la croissance des utilisateurs annoncée, ou cet écart continuera-t-il d’être un point à surveiller pour @TermMax .
#termmax #BTC $BTC
À l’heure actuelle, DefiLlama indique une TVL pour TermMax nettement plus modeste que le chiffre de plus de 90 millions de dollars mis en avant, avec l’essentiel concentré sur Ethereum. Fait notable, les frais générés sur les 30 derniers jours ne s’élèvent qu’à quelques dizaines de milliers de dollars.
C’est là que réside l’anomalie réelle : un protocole avec une TVL importante mais des frais générés étonnamment faibles suggère souvent que la majeure partie de la « valeur bloquée » ne provient pas d’une activité de prêt - emprunt très active, mais plutôt de fonds restés inactifs dans des vaults.
Cela correspond à ce que j’avais déjà observé au sujet de la structure de la TVL, fortement inclinée en faveur des déposants de vault plutôt que des emprunteurs — mais, cette fois, en regardant à travers le prisme des frais encaissés, le tableau est encore plus clair : non seulement il y a relativement peu d’emprunteurs par rapport aux déposants, mais même parmi les rares transactions de prêt en cours, le volume de frais générés reste sans commune mesure avec l’ampleur de la TVL annoncée.
Auto-réponse : des plateformes de suivi comme DefiLlama peuvent parfois omettre la TVL sur certaines nouvelles chaînes ou des configurations de vault particulières ; cet écart ne reflète donc pas nécessairement toute l’histoire.
Je vais voir ce qu’il se passe après le TGE : le TVL réel sur des plateformes de suivi indépendantes va-t-il augmenter proportionnellement à la croissance des utilisateurs annoncée, ou cet écart continuera-t-il d’être un point à surveiller pour @TermMax .
#termmax #BTC $BTC