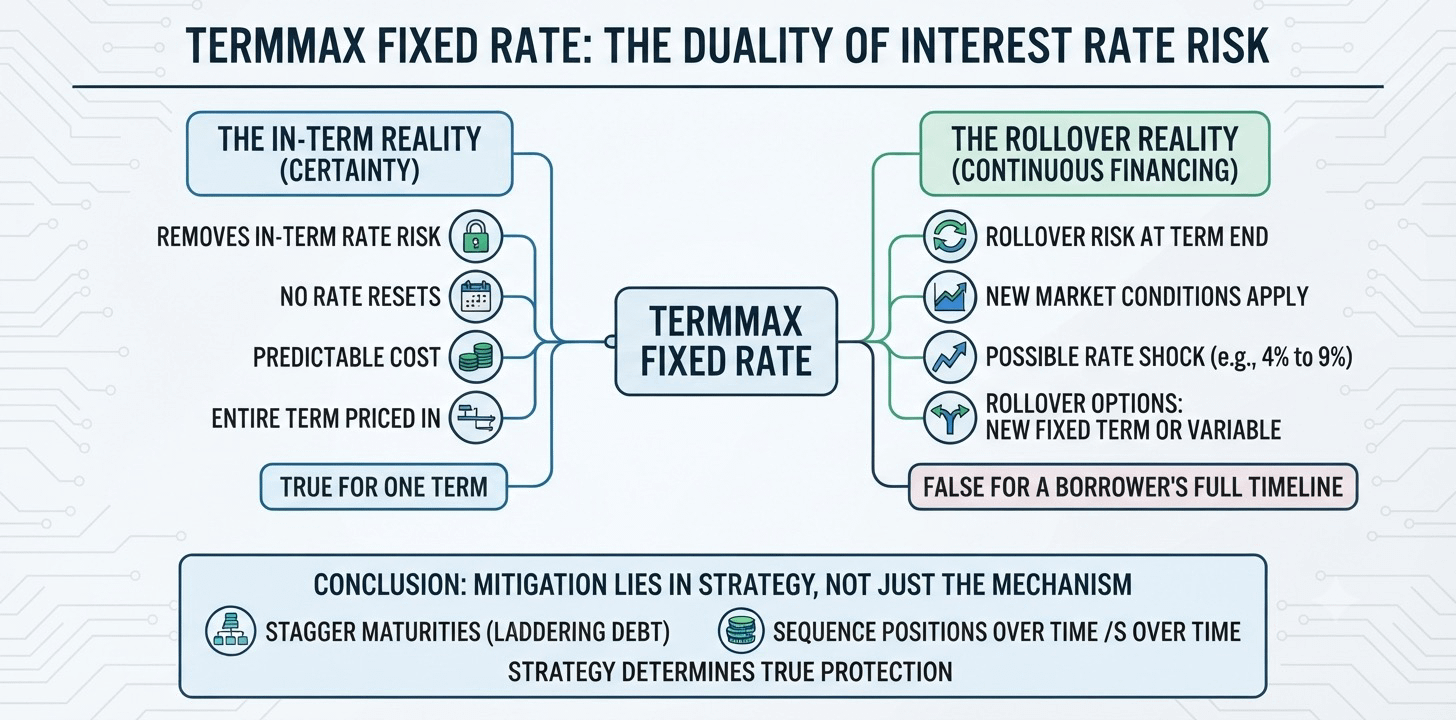
Un taux fixe sur TermMax élimine réellement le risque de taux d’intérêt. Cette phrase est vraie, mais aussi incomplète, et la moitié manquante est celle qui détermine en réalité si un emprunteur s’en sort gagnant au fil du temps.
Au cours d’une seule échéance, l’affirmation tient parfaitement. Verrouillez un taux sur un prêt USDC de trois mois, et rien de ce qui arrive à la courbe d’utilisation d’Aave ou au modèle de taux de Morpho pendant ces trois mois n’affecte votre coût. C’est là toute la proposition de valeur, et TermMax l’applique mécaniquement exactement comme annoncé : aucun accrual, aucun réajustement de taux, toute la durée est fixée dès le premier bloc. C’est la même certitude qui permet à un marché de dette d’entreprise d’environ 60 000 milliards de dollars de fonctionner sur des instruments à taux fixe et à échéance fixe hors chaîne, simplement appliquée à une classe d’actifs bien plus jeune.
L’écart apparaît dès que cette échéance se termine. Un emprunteur qui a besoin d’un financement continu doit reconduire la position sur une nouvelle durée fixe, ou sortir vers un marché à taux variable comme le flux de rollover que TermMax a construit en se connectant directement à Morpho. Quel que soit le taux disponible à ce moment de reconduction, il s’agit d’une toute nouvelle condition de marché, sans lien avec le taux qui vient d’être verrouillé. Quelqu’un qui a fixé un taux à 4 % pendant un trimestre calme peut se retrouver à reconduire sur un marché affiché à 9 % trois mois plus tard, sans aucune protection héritée de la position qui vient d’être clôturée. Les entreprises ont emprunté environ 13,7 billions de dollars en 2025 via des instruments conçus précisément pour éviter ce problème exact, en échelonnant les maturités afin qu’une fraction seulement de la dette totale se réinitialise à la fois, et rien n’empêche un emprunteur sophistiqué sur TermMax de faire de même en répartissant les positions sur différentes dates d’échéance plutôt qu’en reconduisant tout à une seule date.
Ainsi, l’affirmation selon laquelle le taux fixe supprime le risque de taux d’intérêt est vraie pour la durée d’une échéance, et fausse si elle décrit l’ensemble du calendrier de financement d’un emprunteur. Le fait que TermMax protège réellement quelqu’un dépend bien davantage de la façon dont il enchaîne les reconductions que du mécanisme de taux fixe lui-même, un détail que le discours marketing épuré a tendance à omettre.
@TermMax #TermMax
Au cours d’une seule échéance, l’affirmation tient parfaitement. Verrouillez un taux sur un prêt USDC de trois mois, et rien de ce qui arrive à la courbe d’utilisation d’Aave ou au modèle de taux de Morpho pendant ces trois mois n’affecte votre coût. C’est là toute la proposition de valeur, et TermMax l’applique mécaniquement exactement comme annoncé : aucun accrual, aucun réajustement de taux, toute la durée est fixée dès le premier bloc. C’est la même certitude qui permet à un marché de dette d’entreprise d’environ 60 000 milliards de dollars de fonctionner sur des instruments à taux fixe et à échéance fixe hors chaîne, simplement appliquée à une classe d’actifs bien plus jeune.
L’écart apparaît dès que cette échéance se termine. Un emprunteur qui a besoin d’un financement continu doit reconduire la position sur une nouvelle durée fixe, ou sortir vers un marché à taux variable comme le flux de rollover que TermMax a construit en se connectant directement à Morpho. Quel que soit le taux disponible à ce moment de reconduction, il s’agit d’une toute nouvelle condition de marché, sans lien avec le taux qui vient d’être verrouillé. Quelqu’un qui a fixé un taux à 4 % pendant un trimestre calme peut se retrouver à reconduire sur un marché affiché à 9 % trois mois plus tard, sans aucune protection héritée de la position qui vient d’être clôturée. Les entreprises ont emprunté environ 13,7 billions de dollars en 2025 via des instruments conçus précisément pour éviter ce problème exact, en échelonnant les maturités afin qu’une fraction seulement de la dette totale se réinitialise à la fois, et rien n’empêche un emprunteur sophistiqué sur TermMax de faire de même en répartissant les positions sur différentes dates d’échéance plutôt qu’en reconduisant tout à une seule date.
Ainsi, l’affirmation selon laquelle le taux fixe supprime le risque de taux d’intérêt est vraie pour la durée d’une échéance, et fausse si elle décrit l’ensemble du calendrier de financement d’un emprunteur. Le fait que TermMax protège réellement quelqu’un dépend bien davantage de la façon dont il enchaîne les reconductions que du mécanisme de taux fixe lui-même, un détail que le discours marketing épuré a tendance à omettre.
@TermMax #TermMax