
@TermMax #TermMax
J’ai continué à supposer que le « taux fixe » de TermMax fonctionne comme un marché de crédit normal, avec un taux simplement verrouillé au moment où l’on emprunte.
La partie que j’avais négligée, c’est que le coût fixe provient en réalité de la façon dont ses jetons de dette s’échangent.
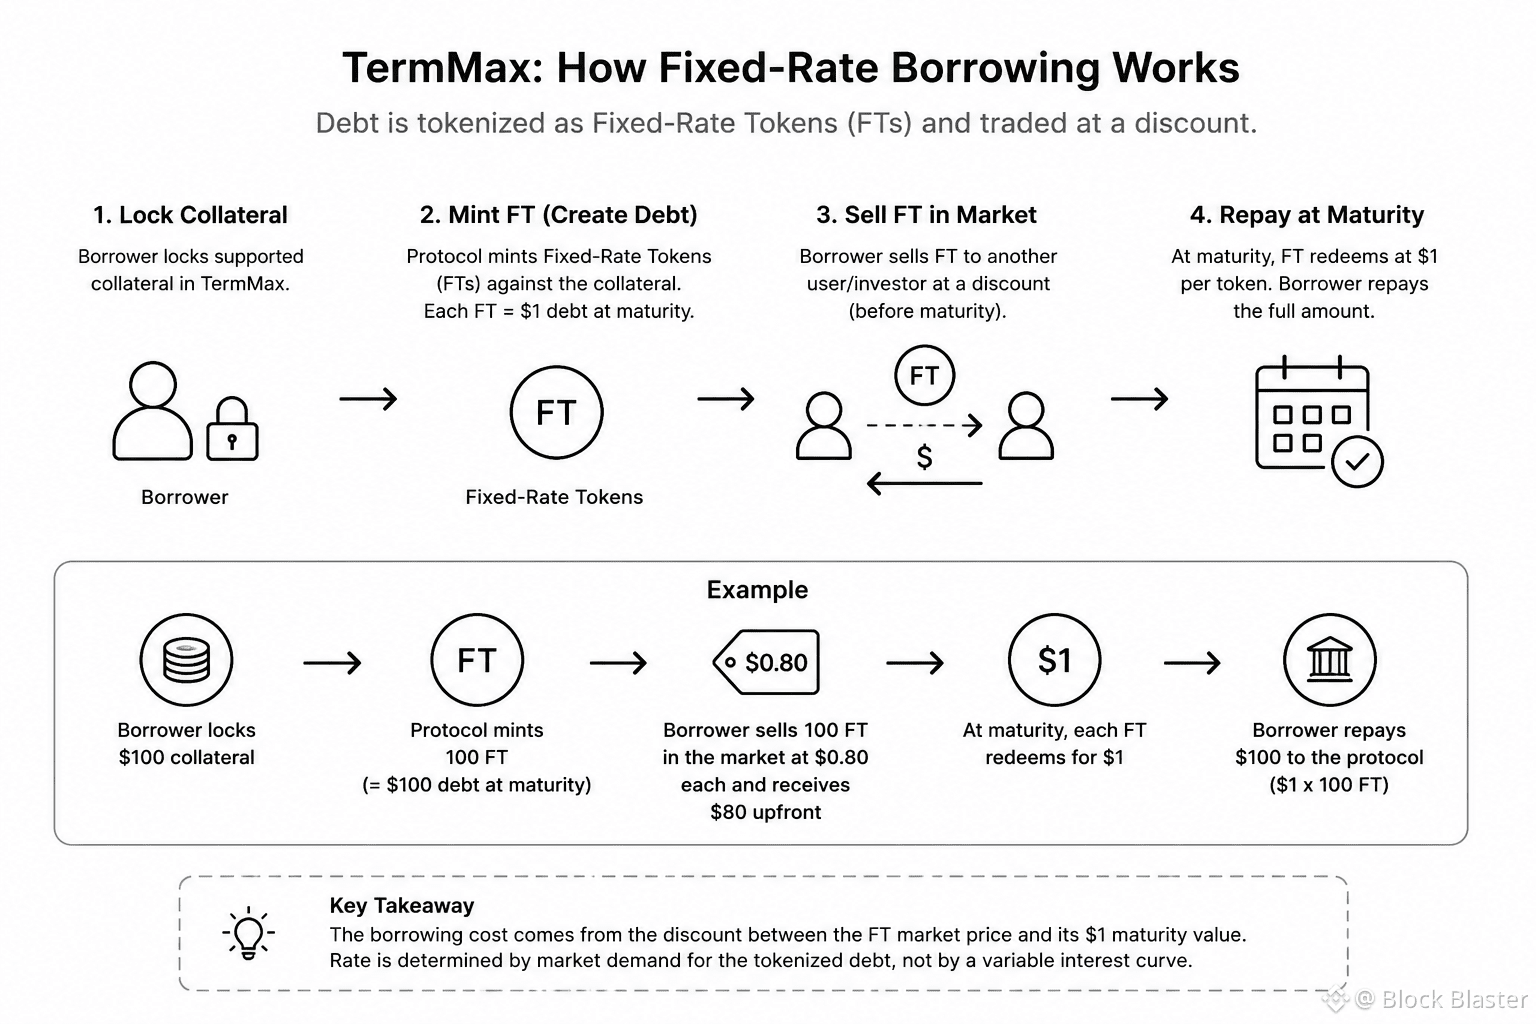
Un emprunteur crée des jetons à taux fixe (Fixed-Rate Tokens) adossés à une position garantie. Ces jetons ont une valeur connue à l’échéance, mais ils peuvent être vendus pour moins que cette valeur aujourd’hui. Si un FT est réglé à 1 $ plus tard et que le marché le paie 0,80 $ maintenant, l’emprunteur reçoit 0,80 $ immédiatement et assume une obligation de remboursement de 1 $.
L’écart de 0,20 $ correspond essentiellement au coût de l’emprunt.
Ce qui a changé ma façon de voir, c’est que le taux n’est pas seulement un nombre fixé par le protocole. Il découle du prix que quelqu’un est prêt à payer pour ce remboursement futur.
Cela rend la structure plus prévisible pour les emprunteurs, mais cela signifie aussi que la liquidité fait partie intégrante du taux. Une demande faible peut rendre le financement coûteux même si le montant final de la dette est déjà connu.
Je comprends pourquoi la conception a du sens : le marché fait la tarification au lieu de s’appuyer sur une courbe d’utilisation constamment fluctuante.
Mais est-ce que cela rend vraiment la DeFi à taux fixe plus claire, ou est-ce que cela fait simplement disparaître le risque de taux en l’enfouissant dans la liquidité des jetons ?