#TermMax @TermMax
TermMax : je regarde 3 choses. C’est tout.
Le prêt DeFi a un problème simple.
Les taux peuvent devenir complètement absurdes.
Vous empruntez à 5 %, le marché bouge, et soudain vous payez 10 %. Du coup, vos coûts deviennent imprévisibles. Difficile de planifier. Difficile de gérer le risque.
C’est justement ce que TermMax cherche à corriger.
Le principe est plutôt simple : verrouiller dès le départ le montant du prêt, la durée et le taux d’intérêt.
Les emprunteurs savent ce qu’ils devront. Les prêteurs savent ce qu’ils gagneront.
C’est ce qui rend TermMax différent du modèle classique d’emprunt à taux variable.
Mais la vraie question, c’est : est-ce que les gens l’utilisent vraiment ?
C’est là que je mets de côté le marketing.
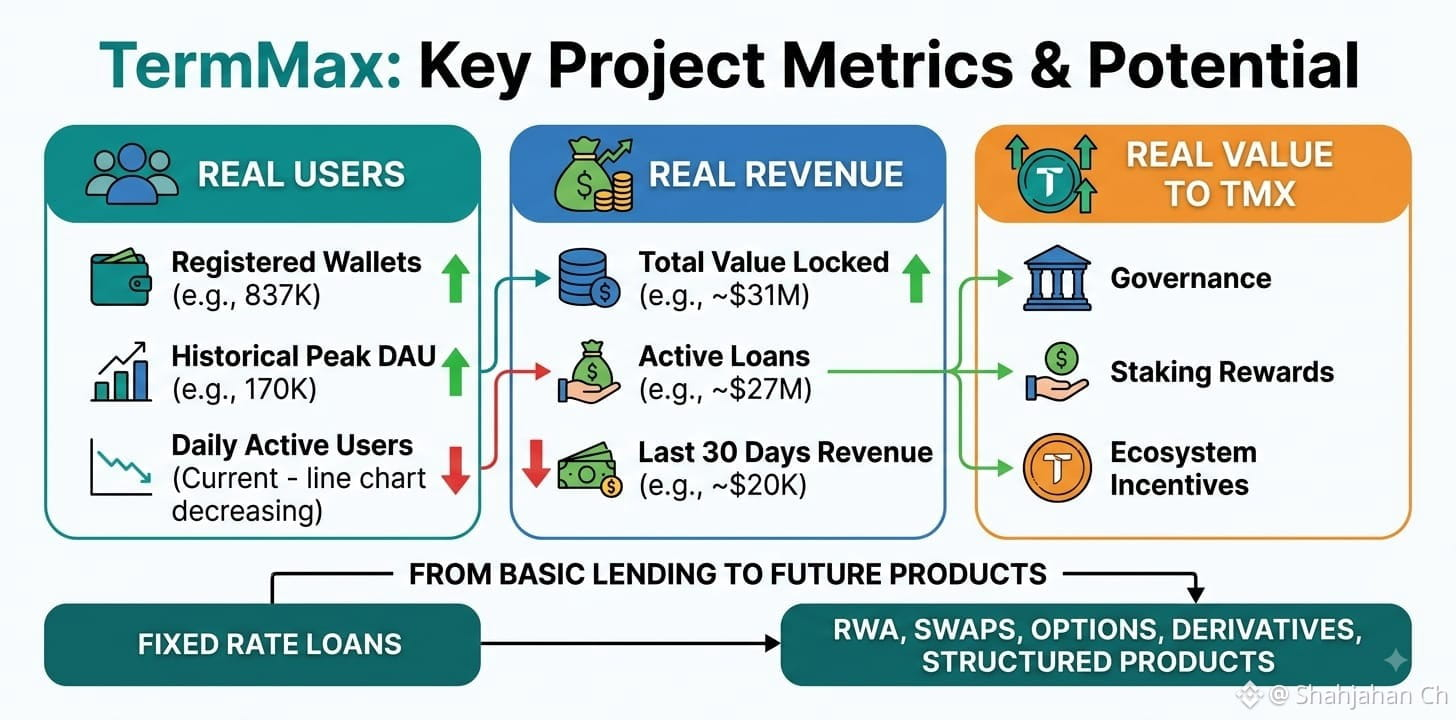
TermMax a publié des chiffres historiques solides : plus de 64 M$ de TVL, 837 000 portefeuilles enregistrés et un pic de 170 000 utilisateurs actifs quotidiens.
Intéressant. Mais ce sont des chiffres anciens.
Les données actuelles comptent davantage.
DeFiLlama indique environ 31 M$ de TVL et à peu près 27 M$ de prêts en cours. Les revenus sont bien plus faibles : autour de 20 K$ sur les 30 derniers jours. Le TVL a aussi baissé récemment.
C’est quelque chose à surveiller.
Il y a ensuite TMX.
TermMax veut aller au-delà du simple prêt pour entrer dans les RWA, les swaps de taux d’intérêt, les options, les produits dérivés et les produits structurés.
Cela pourrait rendre le marché beaucoup plus grand.
Mais attention : un protocole plus important ne signifie pas automatiquement qu’il y aura un token plus fort.
TMX a une offre fixe d’un milliard de tokens et sert principalement à la gouvernance, au staking et aux incitations à l’écosystème.
Donc je ne me concentre que sur trois choses :
De vrais utilisateurs. De vrais revenus. De la vraie valeur qui revient à TMX.
Si ces trois éléments s’alignent, TermMax devient intéressant.
S’ils ne s’alignent pas, la feuille de route n’est qu’une autre feuille de route crypto.
#TermMax @TermMax