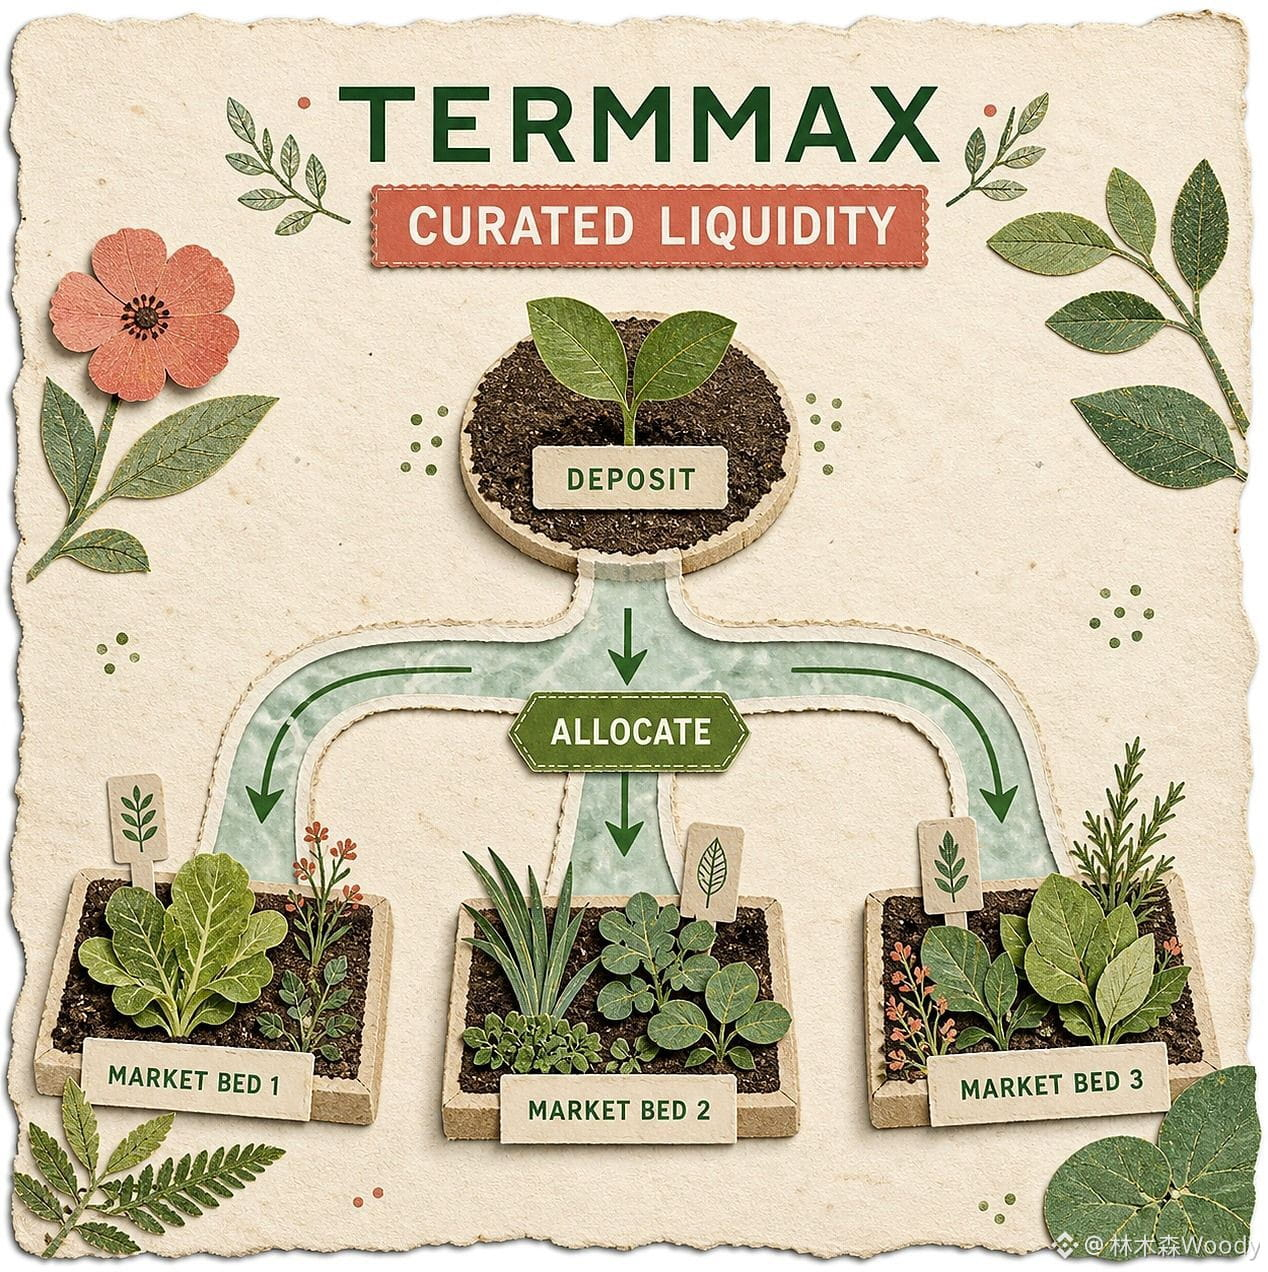
Je viens de tracer les flux de fonds dans le document @TermMax , en suivant les schémas FT, XT et GT ; en arrivant à la troisième flèche, j’ai eu envie de rire : un prêt à terme fixe, comment ça peut être découpé en trois tokens ? La conception est vraiment ingénieuse, mais pour un utilisateur “lambda”, lequel doit-il vraiment regarder ?
D’abord, je remets la logique à plat. Le FT ressemble à une obligation sans coupon : à l’échéance, il permet de récupérer l’actif de dette au pair. Le XT complète la partie correspondant à la décote du FT ; dans les définitions du protocole, il est toujours question de 1 FT + 1 XT pour 1 part d’actif de dette. Quant au GT, c’est un ERC-721 : il contient le collatéral et la position de dette.
L’emprunteur verrouille le collatéral, frappe des FT, puis échange la partie du principal et la partie des intérêts, issues du découpage des FT, contre du XT ; enfin, il reconstitue l’actif qu’il veut emprunter. Sur le papier, la boucle est bien bouclée—je l’admets—et c’est plus vérifiable que “le taux est écrit au hasard sur la page”.
Mais plus je regarde, plus je doute. Le prix du FT varie avec la durée restante et la courbe du marché. La valeur du XT à l’échéance tombe à zéro. Et le GT porte le risque de liquidation. Ces trois tokens enregistrent chacun une dimension différente : la durée, les intérêts et la dette gagée. TermMax rend le découpage d’un prêt très transparent… mais il fragmente aussi l’état que l’utilisateur doit comprendre. Un achat en un clic sur la page ne veut pas dire que, hors chaîne, le cerveau peut aussi tout comprendre en un clic, non ?
Le point le plus crucial : l’emprunteur peut rembourser directement avec l’actif de dette, ou bien acheter des FT à prix décoté pour s’acquitter. C’est flexible, certes—mais cela implique que le coût d’une sortie anticipée ne dépend pas seulement du taux verrouillé au départ : il faut aussi tenir compte de la profondeur du marché des FT, et du prix que donne la courbe à ce moment-là. Un taux fixe apporte une certitude contractuelle, mais le prix de sortie dépend encore des négociations avec le marché.
J’ai aussi recoupé l’extrémité “à l’échéance”. En conditions normales, le FT se rachète au pair. Mais si l’emprunteur est en retard, et que la liquidation n’est pas traitée proprement dans la fenêtre prévue, le pool de rachat peut se retrouver contaminé par du collatéral. En d’autres termes : le FT ressemble bien à une obligation, mais la protection du crédit n’est pas une promesse de paiement faite par une institution donnée ; c’est plutôt une course à relais entre le ratio de collatéral, l’oracle, le liquidateur et la liquidité du marché. Si on en rate un relais, la conclusion peut partir de travers.
Donc, après m’être penché sur #TermMax , ce que je veux surtout voir n’est pas une autre affiche “APY fixe”, mais une explication en langage humain des variations de FT, XT et GT pour chaque position, ainsi que du pire scénario de sortie. On peut cacher un mécanisme complexe derrière un seul clic ; mais si le risque est aussi caché derrière cette simplification, est-ce que cette couche simplifiée sert vraiment l’utilisateur… ou sert uniquement à faciliter la conclusion ?
$PRL $CLO