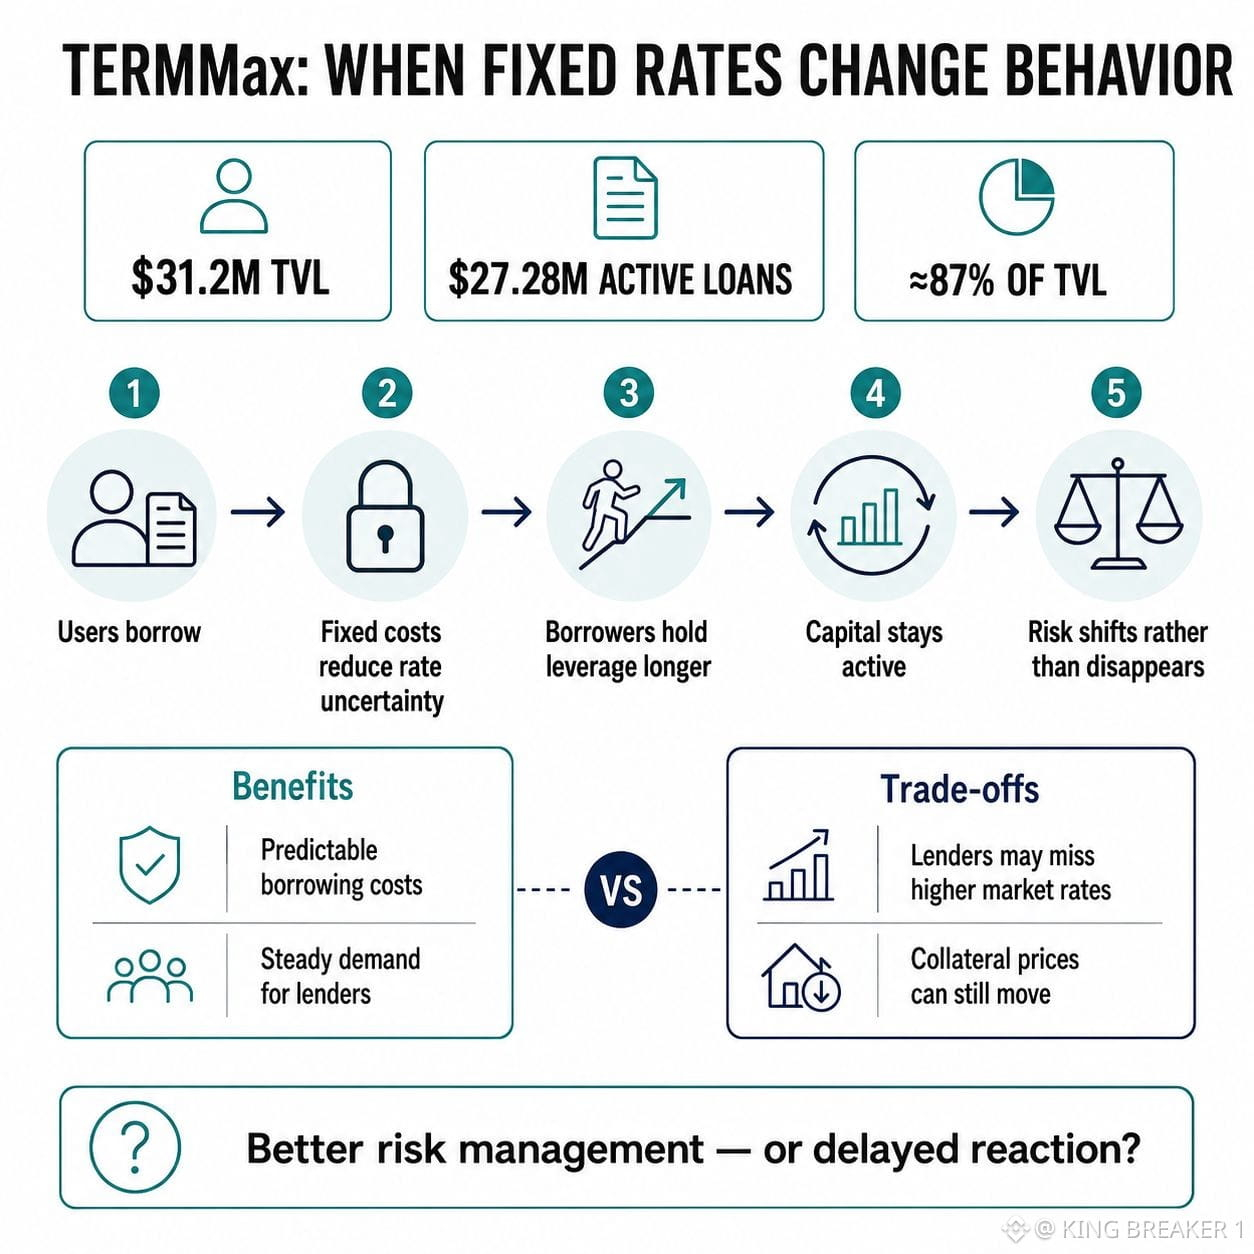

Je continuais à observer le même comportement sur TermMax : les utilisateurs ne déposaient pas seulement du capital pour un rendement passif — ils empruntaient massivement sur celui-ci. Le protocole affiche actuellement environ 31,2 millions de dollars de TVL et 27,28 millions de dollars de prêts en cours, ce qui signifie que la valeur des prêts en attente représente à peu près 87 % du capital immobilisé. DefiLlama
Le taux d’emprunt fixe peut expliquer une partie de cela. Lorsque les utilisateurs connaissent leur coût de financement à l’avance, ils ont moins de raisons de clôturer une position avec effet de levier simplement parce que les taux ailleurs augmentent soudainement. L’effet de levier en un clic rend cette décision encore plus facile, transformant ce qui nécessiterait normalement plusieurs transactions en un échange beaucoup plus simple.
Les emprunteurs bénéficient de coûts prévisibles, les prêteurs reçoivent des rendements fixes, et TermMax y gagne lorsque le capital reste actif. Le protocole a généré environ 19 930 $ de frais au cours des 30 derniers jours. Mais la même incitation a un autre revers : des prêteurs acceptant un rendement fixe peuvent manquer de meilleures opportunités si les taux du marché plus large montent, tandis que les emprunteurs peuvent conserver l’effet de levier plus longtemps parce que le coût stable rend la position plus rassurante qu’elle ne l’est vraiment.
Si ce comportement se propage, TermMax pourrait attirer une demande d’emprunt plus « collante » — mais cela pourrait aussi créer une foule d’utilisateurs qui réagissent lentement lorsque les prix des garanties changent.
Quand des taux fixes retirent la pression de sortir, les utilisateurs deviennent-ils plus disciplinés, ou simplement plus à l’aise avec le risque ?
@TermMax
#TermMax