Ces derniers temps, je surveille les marchés à revenu fixe sur plusieurs chaînes, et une chose ne cesse de me déranger : dix réseaux peuvent donner l’impression d’une diversification, alors que la liquidité réelle en dessous reste fine.
L’hypothèse la plus courante est simple : plus de chaînes = plus d’efficacité du capital. Je n’en suis pas convaincu.
@TermMax est intéressant parce qu’il s’attaque à la plomberie, plutôt que d’ajouter simplement une autre interface de prêt.
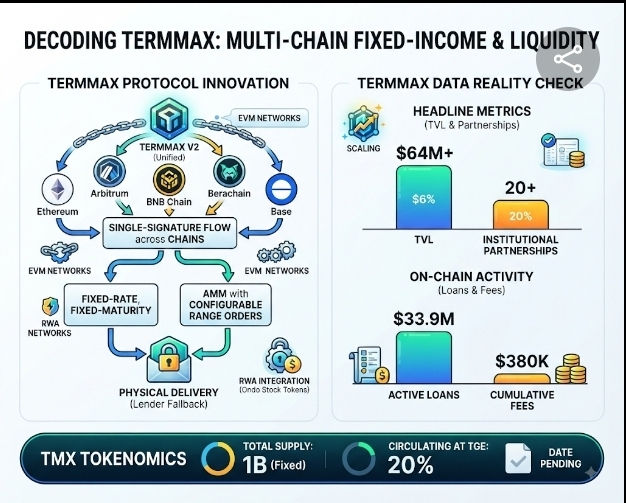
Ses marchés à taux fixe et échéance fixe utilisent un AMM avec des ordres à plage configurable, tandis que la V2 apporte des ordres unifiés et un flux à signature unique entre les chaînes.
La livraison physique offre aussi une solution de repli pour les prêteurs lorsque la volatilité ou la liquidité rend la liquidation “normale” impraticable.
📊 Le contrôle de réalité des données
Le dernier déploiement le rend tangible.
#TermMax liste désormais Ethereum, Arbitrum, BNB Chain, Berachain, Base et d’autres réseaux EVM, tandis que son application met en avant des marchés RWA impliquant des tokens d’actions Ondo.
Cela crée un véritable cas d’usage : emprunter sur des actifs financiers tokenisés plutôt que de faire du yield farming sur un autre token volatil.
Cependant, une vérification rapide s’impose :
Chiffres en Une : cite 64 M$+ de TVL et 20+ partenariats institutionnels.
Réalité On-Chain : DeFiLlama montre environ 33,9 M$ de prêts actifs et des frais cumulés autour de 380 K$.
Ces chiffres ne sont pas contradictoires ; ils expliquent pourquoi la TVL “headline” n’est jamais la même chose que la liquidité active sur du revenu fixe.
🏛️ L’angle institutionnel & tokenomics
Pour les institutions, cela compte au-delà du rendement.
Un environnement réglementé MiCA ou assimilé aux valeurs mobilières nécessite un règlement prévisible, des règles auditées et une divulgation contrôlée.
TermMax aide avec la certitude du taux et de l’exécution, mais des contrôles de confidentialité et de conformité doivent encore exister autour de l’actif et du lieu d’exécution.
Quant à $TMX, le livre blanc vise une offre fixe de 1B, avec 20% en circulation au TGE du 25 août.
La question la plus importante que je surveille : les institutions ont-elles vraiment besoin d’une confidentialité maximale, ou plutôt d’une confidentialité programmable qui sait quand cacher et quand révéler ?
Dites-moi ce que vous en pensez en dessous ! 👇