

Selon Xinhua Finance
Xinhua Finance, Pékin, 18 août (Hu Yuting). Le 18 août, la Banque populaire de Chine n’a pas réalisé d’opérations de prise en pension à 7 jours ; dans le même temps, elle a mené des opérations de prise en pension à 1 jour pour 4 697 milliards de yuans. Étant donné que, le même jour, 5 655 milliards de yuans de prises en pension à 1 jour arrivent à échéance, les opérations sur le marché libre ont généré un retrait net de 95,8 milliards de yuans.
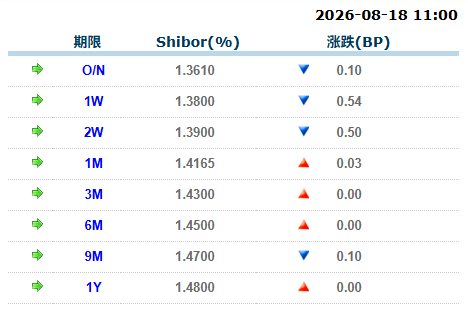
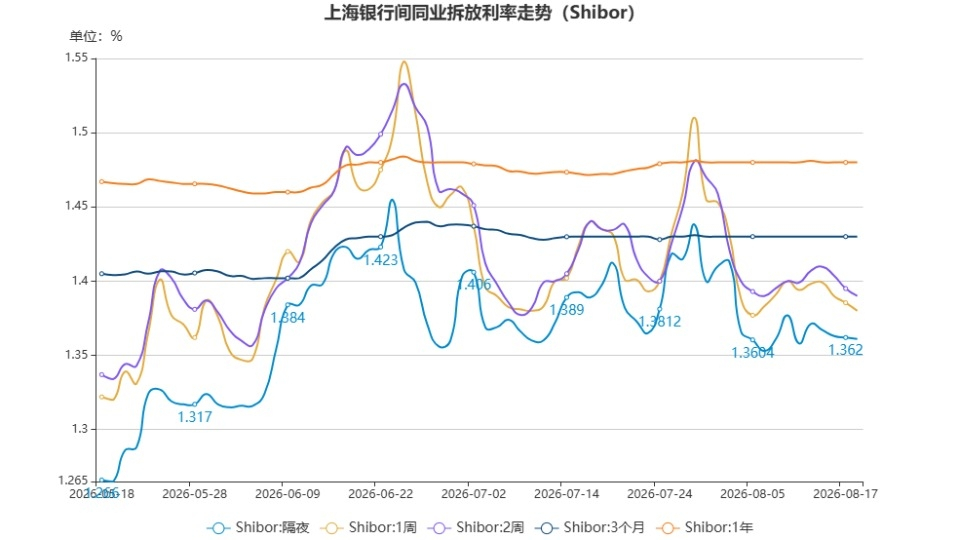
Les taux des prêts interbancaires sur le marché de Shanghai (Shibor) évoluent de manière contrastée : dans l’ensemble, ils restent stables. Plus précisément, le Shibor au jour le jour recule de 0,10 point de base (pb) à 1,3610 % ; le Shibor à 7 jours baisse de 0,54 pb à 1,3800 % ; le Shibor à 14 jours recule de 0,50 pb à 1,3900 %.
Taux de prêt interbancaire Shibor du marché de Shanghai (18 août)
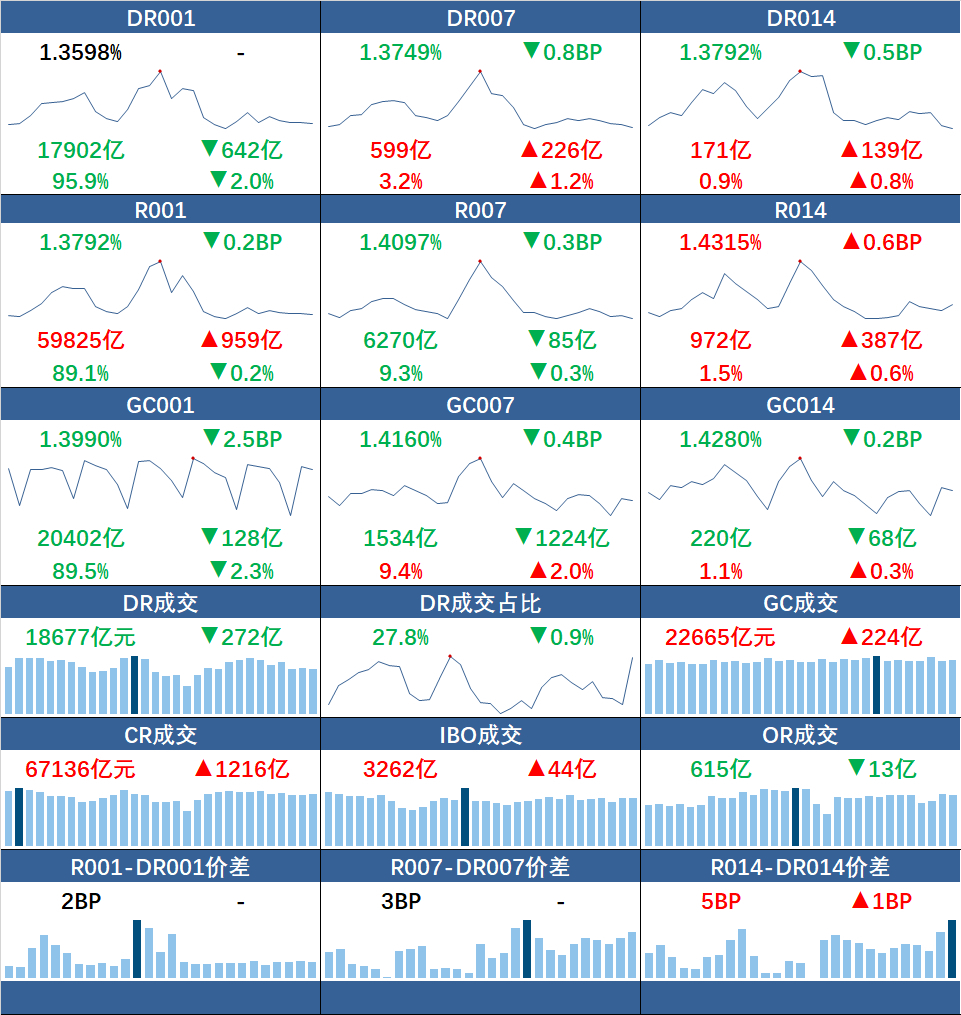
S’agissant du marché des pensions interbancaires garanties, les taux à court terme reculent globalement légèrement. Le volume des transactions de R001 continue d’augmenter, se rapprochant de 60 000 milliards de yuans ; la tendance des taux pondérés DR014 et R014 diverge. En détail, les taux pondérés moyens de DR001 et R001 restent essentiellement inchangés, avec une baisse de 0,2 pb ; ils s’établissent respectivement à 1,3598 % et 1,3792 %. Les montants des transactions diminuent respectivement de 64,2 milliards de yuans et augmentent de 95,9 milliards de yuans. Pour DR007 et R007, les taux pondérés moyens baissent respectivement de 0,8 pb et 0,3 pb, à 1,3749 % et 1,4097 %, tandis que les montants des transactions augmentent de 22,6 milliards de yuans et diminuent de 8,5 milliards de yuans. Enfin, les taux pondérés moyens de DR014 et R014 baissent de 0,5 pb et montent de 0,6 pb : ils s’élèvent à 1,3792 % et 1,4315 %, et les montants des transactions augmentent respectivement de 13,9 milliards de yuans et de 38,7 milliards de yuans.
Taux du marché monétaire (18 août)
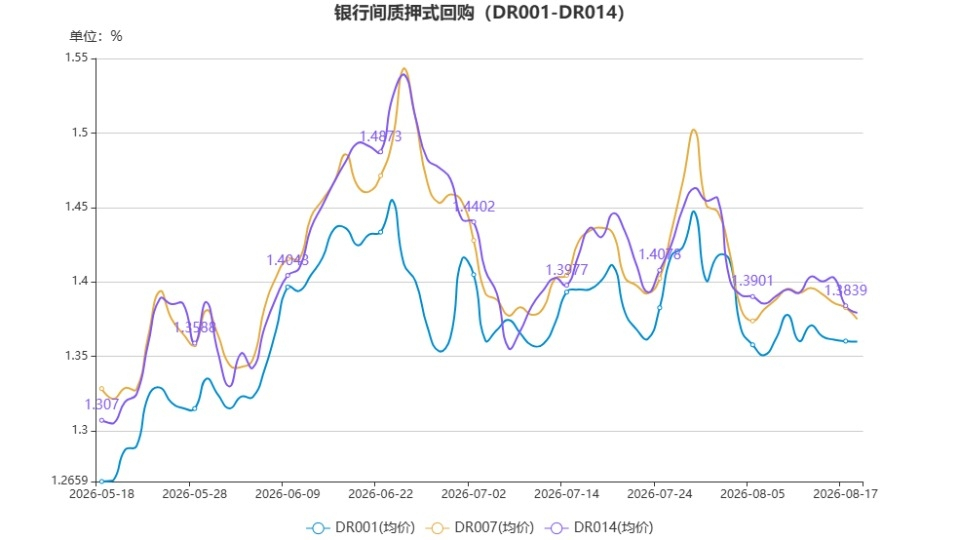
Selon des informations des traders de la Shanghai International Money Brokerage Company, le 18, la liquidité a conservé une tendance accommodante. En début de séance, l’offre de fonds à toutes les échéances était abondante. Le taux au jour le jour gagé sur certificat de dépôt s’est traité autour de 1,39 %, tandis que l’offre OFR gagée sur crédit se situait dans une fourchette de 1,42 % à 1,43 % ; pour le 7 jours, le non-bancaire gagé sur certificat de dépôt s’est traité dans une fourchette de 1,40 % à 1,41 %, et l’OFR gagé sur crédit dans une fourchette de 1,415 % à 1,42 %. Sur la partie mensuelle, le 14 jours gagé sur certificat de dépôt s’est traité autour de 1,43 %, et le non-bancaire gagé sur crédit OFR entre 1,45 % et 1,46 %. Ensuite, les cessions de fonds ont augmenté et les taux de transaction ont légèrement baissé. À l’approche de la pause de midi, le jour au jour gagé sur certificat de dépôt s’est traité dans une fourchette de 1,37 % à 1,38 %, et sur les échéances transfrontalières, quelques transactions gagées sur taux se sont traitées dans une fourchette de 1,425 % à 1,43 % ; l’ensemble est resté accommodant jusqu’à la clôture de la matinée. À l’ouverture de l’après-midi, la liquidité est restée détendue, le jour au jour gagé sur certificat de dépôt s’est traité dans une fourchette de 1,37 % à 1,38 %, et le 7 jours non-bancaire gagé sur certificat de dépôt autour de 1,40 %. À l’approche de la clôture, le taux au jour le jour gagé sur taux est descendu jusqu’à 1,36 % au plus bas, et le gagé sur certificat de dépôt jusqu’à 1,37 % au plus bas ; la liquidité est restée abondante jusqu’à la clôture.
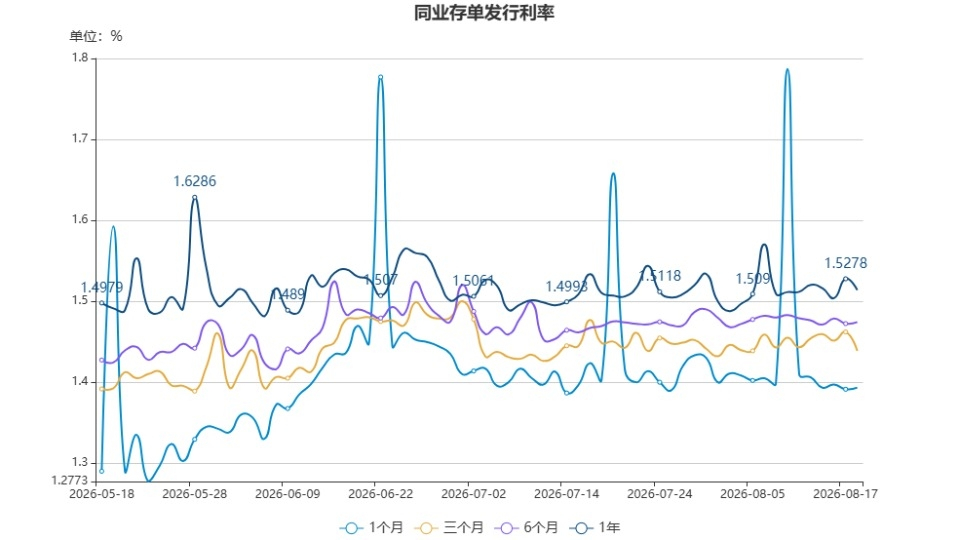
Concernant les certificats de dépôt interbancaires, les maturités courtes du marché secondaire sont globalement restées inchangées par rapport à hier, tandis que les rendements des maturités longues ont fluctué à la baisse. Parmi eux, les grandes banques d’État et par actions à 1M ont clôturé vers 1,38 %, inchangé par rapport à hier ; à 3M vers 1,43 %, inchangé ; à 6M vers 1,46 %, inchangé ; à 9M vers 1,475 %, en baisse d’environ 0,25 pb ; à 1Y vers 1,4775 %, en baisse d’environ 0,25 pb. L’écart entre 1Y et 9M est de 0,25 pb, resserré de 0,1 pb par rapport à hier ; l’écart entre 9M et 6M est de 1,5 pb, resserré de 0,25 pb ; l’écart entre 6M et 3M est de 3 pb, inchangé ; l’écart entre 3M et 1M est de 5 pb, inchangé. L’écart de la courbe 1Y-1M est de 9,75 pb, resserré de 0,25 pb par rapport à hier. L’écart de la courbe 1Y-3M est de 4,75 pb, resserré de 0,25 pb par rapport à hier.
【À la une aujourd'hui】
? Le 18 août, Xiao Yu’qi, membre du comité du Parti et vice-directeur de l’Administration nationale de régulation financière, a rencontré une délégation conduite par Xu Zhengyu, secrétaire au Trésor et aux affaires financières du gouvernement de la Région administrative spéciale de Hong Kong. Les deux parties ont échangé sur les derniers développements du secteur financier des deux régions ainsi que sur des sujets tels que le soutien au renforcement du statut de centre financier international de Hong Kong. Xiao Yu’qi a déclaré que l’Administration nationale de régulation financière soutient la participation des fonds d’assurance du continent à l’interconnexion des marchés financiers entre la Chine continentale et Hong Kong, et soutient les institutions d’assurance du continent à investir dans les fonds négociés en bourse (ETF) cotés à Hong Kong via le programme Stock Connect Shanghai-Shenzhen-Hong Kong.
? Récemment, le premier produit financier spécial de la province du Guangdong dédié à l’économie des tokens, le « prêt token », a été lancé dans le district de Haizhu à Guangzhou, avec la participation initiale de trois banques : la Banque de Chine, la Banque CITIC et la Banque de Guangzhou. La Banque de Chine a déjà accordé une ligne de crédit. Des experts interrogés estiment que le « registre technique » formé à partir des données de consommation de tokens devient une nouvelle base pour les banques afin de կառուցire leur système d’évaluation du crédit ; son essence est une extension numérique de l’évaluation de la solvabilité des entreprises dans les scénarios liés à la puissance de calcul. Le problème de financement auquel répond le « prêt token » est bien réel, et la logique de crédit fondée sur les données qu’il construit a également de la valeur ; toutefois, les infrastructures de données, la méthodologie de gestion des risques et le cadre réglementaire qui soutiennent cette logique sont encore en cours de construction.
? Selon des statistiques incomplètes du centre Yindeng, le nombre d’annonces de mise en vente publiées cette année a augmenté de 10 % par rapport à la même période l’an dernier, mais le total du principal impayé a diminué de près d’un quart, et la taille moyenne par lot s’est contractée de plus de 30 %. En ce qui concerne la qualité des actifs, les portefeuilles cédés présentent les caractéristiques suivantes : « ancienneté plus courte, taille moyenne par compte plus petite, faible taux de contentieux ». La médiane du nombre moyen de jours de retard pondéré s’est réduite d’environ 10 mois, et la tendance des banques à « céder tôt et sortir rapidement » est manifeste. Parallèlement, dans la promotion des portefeuilles d’actifs, les titulaires de cartes Platinum, les personnes hautement diplômées et les jeunes clients deviennent les principaux « atouts » mis en avant dans les annonces des banques. Le secteur estime généralement que l’augmentation continue de l’offre de créances irrécouvrables sur cartes de crédit reflète la liquidation concentrée des risques hérités d’une expansion passée trop peu rigoureuse, et non une détérioration soudaine du risque. Sous l’effet combiné de la fenêtre politique et du poids des encours, il est très probable que l’offre demeure élevée sur l’ensemble de l’année, mais les prix des actifs de qualité, avec une ancienneté courte et sans contentieux, devraient rester relativement stables.
Édité par : Gao Ershan