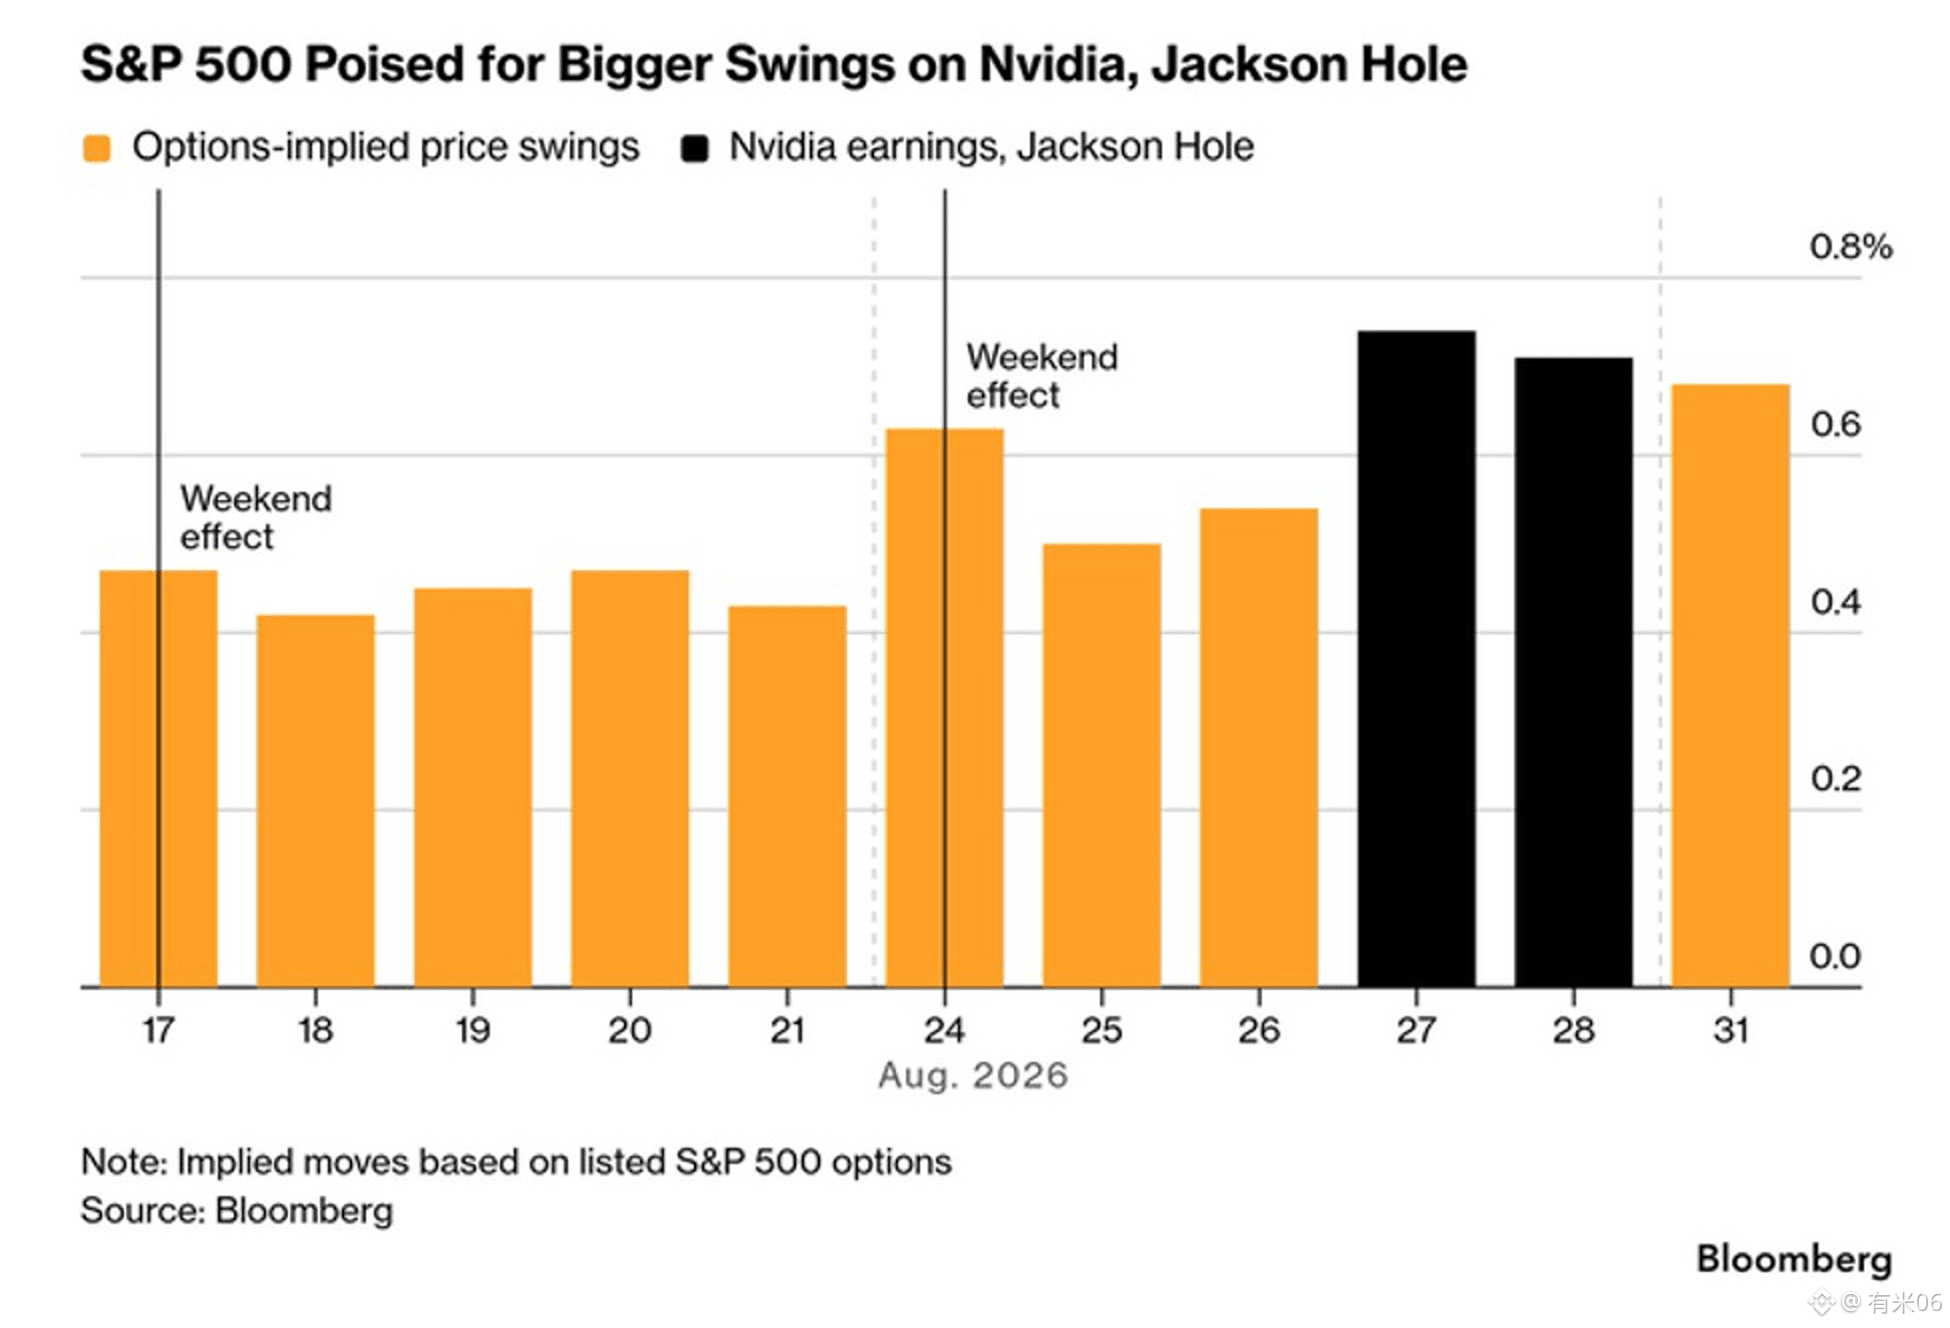
En voyant la courbe des options du S&P 500 avec Kobeissi, les 27 et 28 août ont été séparément marqués comme des résultats d’NVIDIA et comme le Jackson Hole—sur deux jours. Il s’agit de la volatilité implicite qui sert à fixer le prix des options cotées sur l’indice chaque jour, ce n’est pas l’ampleur des hausses ou des baisses déjà observées ce jour-là, ni un nombre du VIX.
Il a également écrit sur Twitter que, pour le 27, c’était environ 0,75 %, et, pour le 28, environ 0,70 %. Sur le graphique, les barres n’impriment pas ces chiffres. Les résultats d’NVIDIA sont du 26 août après la clôture ; le programme officiel de Jackson Hole s’étend du 27 au 29 août, ce n’est pas la même phrase que celle sur Twitter qui écrit le 28 comme étant l’ouverture.
Il a également écrit sur Twitter que, pour le 27, c’était environ 0,75 %, et, pour le 28, environ 0,70 %. Sur le graphique, les barres n’impriment pas ces chiffres. Les résultats d’NVIDIA sont du 26 août après la clôture ; le programme officiel de Jackson Hole s’étend du 27 au 29 août, ce n’est pas la même phrase que celle sur Twitter qui écrit le 28 comme étant l’ouverture.