#dusk $DUSK @Dusk
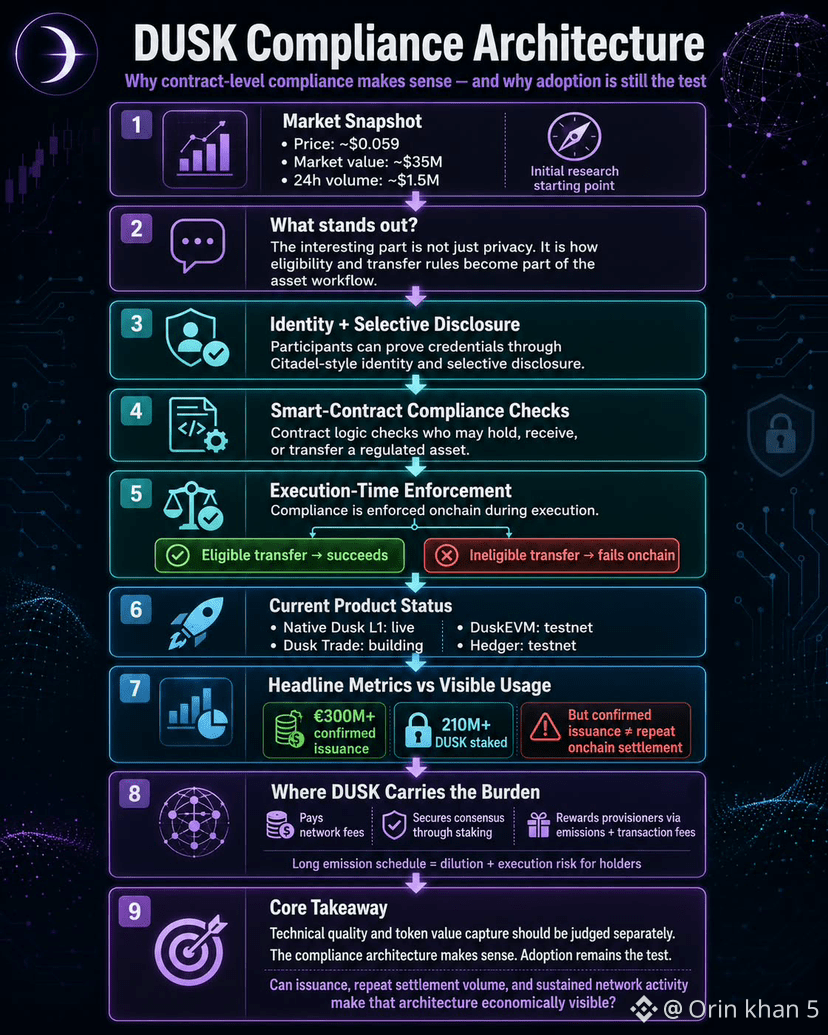
Je vérifiais DUSK autour de 0,059 $, avec environ 35 millions de dollars de capitalisation boursière et quelque 1,5 million de dollars de volume quotidien, lorsque je suis revenu à l’architecture de conformité de Dusk. La partie intéressante n’est pas la confidentialité. C’est l’intégration des règles d’éligibilité et de transfert dans le flux de travail de l’actif.
Pour un actif réglementé, un participant peut prouver ses informations d’identification via une identité de type Citadel et une divulgation sélective, tandis que la logique du smart contract vérifie qui peut détenir, recevoir ou transférer l’actif. C’est crucial car la conformité est appliquée au moment de l’exécution : un transfert non éligible peut échouer onchain plutôt que de dépendre entièrement d’une plateforme ou d’une vérification manuelle.
La question la plus difficile est de savoir si cette conception produit une utilisation visible. Le L1 natif de Dusk est en ligne, mais Dusk Trade est encore en construction, tandis que DuskEVM et Hedger restent en environnements de test. Dusk annonce 300 M€+ d’émission confirmée et 210 M+ de DUSK mis en jeu, pourtant l’émission confirmée n’est pas la même chose que des règlements onchain répétés.
DUSK porte la charge économique. Il paie les frais réseau, sécurise le consensus via le staking et récompense les validateurs grâce aux émissions, plus les frais de transaction. Le calendrier d’émission se poursuit sur des décennies ; les détenteurs subissent donc une dilution et un risque d’exécution, tandis que les institutions peuvent utiliser une infrastructure conforme sans avoir besoin de soldes récurrents en DUSK.
C’est pourquoi il faut juger séparément la qualité technique et la capacité du token à capter de la valeur. Le modèle de conformité au niveau du contrat a du sens ; l’adoption reste le test. Une émission vérifiable, un volume de règlement répété et une activité réseau durable peuvent-ils rendre cette architecture économiquement visible ?
Je vérifiais DUSK autour de 0,059 $, avec environ 35 millions de dollars de capitalisation boursière et quelque 1,5 million de dollars de volume quotidien, lorsque je suis revenu à l’architecture de conformité de Dusk. La partie intéressante n’est pas la confidentialité. C’est l’intégration des règles d’éligibilité et de transfert dans le flux de travail de l’actif.
Pour un actif réglementé, un participant peut prouver ses informations d’identification via une identité de type Citadel et une divulgation sélective, tandis que la logique du smart contract vérifie qui peut détenir, recevoir ou transférer l’actif. C’est crucial car la conformité est appliquée au moment de l’exécution : un transfert non éligible peut échouer onchain plutôt que de dépendre entièrement d’une plateforme ou d’une vérification manuelle.
La question la plus difficile est de savoir si cette conception produit une utilisation visible. Le L1 natif de Dusk est en ligne, mais Dusk Trade est encore en construction, tandis que DuskEVM et Hedger restent en environnements de test. Dusk annonce 300 M€+ d’émission confirmée et 210 M+ de DUSK mis en jeu, pourtant l’émission confirmée n’est pas la même chose que des règlements onchain répétés.
DUSK porte la charge économique. Il paie les frais réseau, sécurise le consensus via le staking et récompense les validateurs grâce aux émissions, plus les frais de transaction. Le calendrier d’émission se poursuit sur des décennies ; les détenteurs subissent donc une dilution et un risque d’exécution, tandis que les institutions peuvent utiliser une infrastructure conforme sans avoir besoin de soldes récurrents en DUSK.
C’est pourquoi il faut juger séparément la qualité technique et la capacité du token à capter de la valeur. Le modèle de conformité au niveau du contrat a du sens ; l’adoption reste le test. Une émission vérifiable, un volume de règlement répété et une activité réseau durable peuvent-ils rendre cette architecture économiquement visible ?