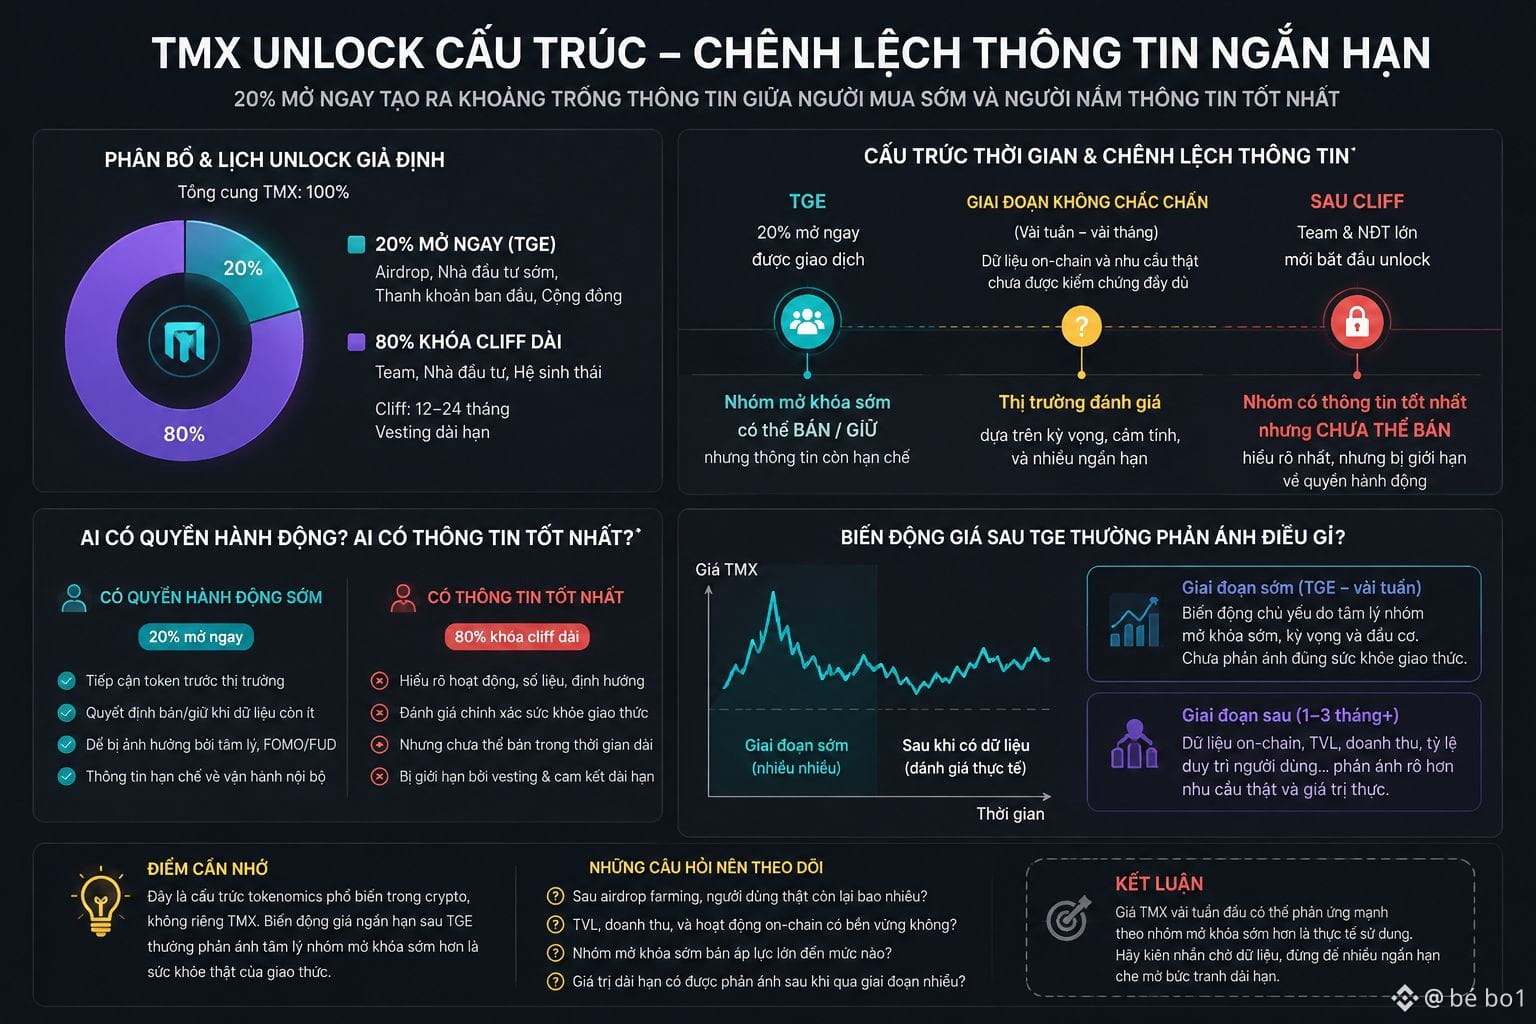
J’ai remarqué un point en réfléchissant à la structure d’unlock du TMX — 20% se débloquent immédiatement, tandis que le reste reste verrouillé par un long cliff pour l’équipe, les investisseurs et l’écosystème — ce qui pourrait créer un écart d’information à court terme entre les acheteurs précoces et le concepteur des tokenomics. Les 20% débloqués immédiatement servent principalement les participants dès le départ — airdrop, investisseurs du tour initial, et potentiellement aussi une partie de la liquidité initiale sur la plateforme.
Ce groupe accède aux tokens avant que le marché plus large ait eu le temps d’évaluer si les activités on-chain restent viables une fois que le bruit de l’airdrop s’est calmé. Cela crée une structure temporelle assez particulière : la décision de vendre ou de conserver de la part du groupe dont le déblocage est anticipé se fait avant d’avoir suffisamment de données pour savoir si TermMax répond à une demande réelle ou s’il est simplement gonflé par le farming.
Pendant ce temps, le long cliff de l’équipe et des gros investisseurs signifie que ceux qui comprennent le mieux la situation opérationnelle interne ne peuvent pas encore vendre — une séparation assez intéressante entre ceux qui peuvent agir et ceux qui disposent des meilleures informations. @TermMax n’est pas un cas isolé — c’est une structure de tokenomics assez courante. Mais cela implique que la volatilité du prix juste après le TGE reflète souvent davantage la psychologie du groupe ayant un déblocage anticipé que la véritable santé du protocole, puisque le groupe qui sait le mieux n’a pas encore le droit de participer au marché.
Auto-contre-argument : c’est un trait général de la majorité des vestings en crypto, pas uniquement $TMX — il suffit de s’en souvenir lorsqu’on lit les variations de prix au tout début.
J’attends de voir si, au cours des premières semaines, le prix du TMX réagit fortement selon le groupe ayant un déblocage anticipé, et si cela reflète réellement l’usage du protocole, ou seulement un bruit court terme provenant d’un petit groupe qui peut vendre avant les autres.
#termmax #BTC
Ce groupe accède aux tokens avant que le marché plus large ait eu le temps d’évaluer si les activités on-chain restent viables une fois que le bruit de l’airdrop s’est calmé. Cela crée une structure temporelle assez particulière : la décision de vendre ou de conserver de la part du groupe dont le déblocage est anticipé se fait avant d’avoir suffisamment de données pour savoir si TermMax répond à une demande réelle ou s’il est simplement gonflé par le farming.
Pendant ce temps, le long cliff de l’équipe et des gros investisseurs signifie que ceux qui comprennent le mieux la situation opérationnelle interne ne peuvent pas encore vendre — une séparation assez intéressante entre ceux qui peuvent agir et ceux qui disposent des meilleures informations. @TermMax n’est pas un cas isolé — c’est une structure de tokenomics assez courante. Mais cela implique que la volatilité du prix juste après le TGE reflète souvent davantage la psychologie du groupe ayant un déblocage anticipé que la véritable santé du protocole, puisque le groupe qui sait le mieux n’a pas encore le droit de participer au marché.
Auto-contre-argument : c’est un trait général de la majorité des vestings en crypto, pas uniquement $TMX — il suffit de s’en souvenir lorsqu’on lit les variations de prix au tout début.
J’attends de voir si, au cours des premières semaines, le prix du TMX réagit fortement selon le groupe ayant un déblocage anticipé, et si cela reflète réellement l’usage du protocole, ou seulement un bruit court terme provenant d’un petit groupe qui peut vendre avant les autres.
#termmax #BTC