


Journaliste de Nanfang Finance, Zhu Zixuan
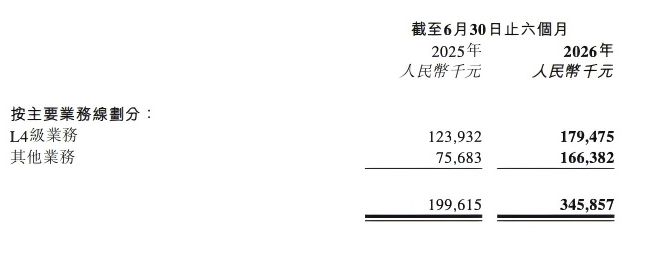
Récemment, la société de conduite autonome de Guangzhou, Wenweitongxing, a publié son bilan du premier semestre 2026. D’après les données des états financiers, le chiffre d’affaires total de Wenweitongxing s’est établi à 346 millions de yuans, en hausse de 73,3 % sur un an ; le taux de marge brute est passé de 30,6 % sur la même période l’an dernier à 36,6 %. À noter également que, sur ces six mois, l’activité de niveau L4 a particulièrement bien performé : ses revenus ont atteint 179 millions de yuans, représentant près de la moitié de la principale activité.
Cependant, bien que le chiffre d’affaires augmente rapidement, la situation déficitaire ne s’est pas améliorée. Quand Wenweitongxing atteindra-t-il son point d’inflexion vers la rentabilité ? C’est toujours la question qui intéresse particulièrement le marché.
Revenus de 346 millions de RMB et pertes de 790 millions de RMB
Le marché intérieur constitue le socle des activités de WeRide. Les résultats du premier semestre 2026 sont également très prometteurs.
Au deuxième trimestre 2026, dans le marché domestique, les commandes quotidiennes moyennes par véhicule pour Robotaxi ont dépassé 21 trajets, soit +24% en séquentiel ; le pic quotidien a atteint 28 trajets. Le nombre d’utilisateurs enregistrés a augmenté de 35% en séquentiel, et les revenus par taxi sur le trimestre ont augmenté d’environ 140% en séquentiel. La zone de service en conduite 100% sans opérateur dans la ville clé Guangzhou s’est déjà étendue à trois fois celle de fin 2025 : elle couvre les trois zones centrales de Huangpu, Tianhe et Haizhu, et permet une exploitation commerciale continue 7j/7 et 24h/24.
Le fondateur et PDG de WeRide, Han Xu, a déclaré : « Au deuxième trimestre 2026, WeRide a réalisé des progrès significatifs à l’étranger, avec une accélération, une expansion légère des actifs et la construction de capacités d’autofinancement. Sur le plan technologique, les déploiements commerciaux à grande échelle sont déjà réalisés : la flotte de 3 400 véhicules L4, représentée par Robotaxi, ainsi que la solution en une seule étape end-to-end L2++ livrée à environ 30 000 unités sur un trimestre. »
Par ligne d’activité, l’activité L4 reste le « stabilisateur » des revenus. Au deuxième trimestre, elle a généré 125 millions de RMB de revenus, soit +47% en glissement annuel et +131% en séquentiel ; elle représente plus de la moitié du chiffre d’affaires total. Le point encore plus notable est l’explosion de la croissance de l’activité de solutions d’assistance à la conduite avancée : au deuxième trimestre, les revenus ont augmenté de 2 594% en glissement annuel et de 219% en séquentiel. Ce changement s’explique par le passage de la solution ADAS bout-en-bout de la société, le modèle WRD3.0 en une seule étape, à l’étape de production à grande échelle.
En entrant par le marché de la production en série de la conduite intelligente en « changeant l’angle » avec la technologie L4, l’entreprise réduit non seulement le coût de R&D, mais ouvre aussi un espace de marché plus vaste que celui de Robotaxi, devenant l’un des principaux soutiens à la hausse du taux de marge brute au premier semestre.
À ce jour, WRD3.0 a déjà obtenu des points de montage pour plus de 30 modèles de véhicules en production ; au deuxième trimestre, les livraisons sur un seul trimestre ont atteint 30 000 ensembles. Le démarrage rapide de l’activité L2++ signifie que la stratégie de WeRide, consistant à donner une « dimension » nouvelle à la capacité de production des véhicules grâce à la technologie L4, commence à se matérialiser en retours financiers ; la structure à double moteur « L4 construit des barrières technologiques, L2++ libère les bénéfices d’échelle » est en train de prendre forme.
Selon une étude de Dongwu Securities, la taille des flottes et le nombre de villes de commercialisation en Chine continuent d’augmenter, ce qui améliore directement l’économie unitaire par véhicule. La densité des commandes et la croissance des utilisateurs progressent dans les deux sens, et les effets de réseau de l’exploitation au niveau des villes commencent progressivement à être validés.
Derrière des données d’exploitation très convaincantes, le point de bascule vers la rentabilité n’est toutefois pas encore arrivé.
Les états financiers montrent qu’au premier semestre, la perte nette s’élève à 790 millions de RMB, soit un léger rétrécissement de seulement 0,2% en glissement annuel. Cela représente plus du double des revenus de 346 millions de RMB. La perte d’exploitation s’élève à 853 millions de RMB, soit un rétrécissement de 4,2% en glissement annuel. Si l’on exclut les éléments non monétaires comme les paiements fondés sur des actions, la perte nette ajustée atteint 665 millions de RMB, soit paradoxalement une hausse de 11,7% en glissement annuel.
La principale raison est l’augmentation continue des investissements en R&D. L’essentiel des ressources massives est destiné à l’itération du socle technologique de conduite autonome et des grands modèles.
Pour que le système de conduite autonome soit capable de traiter des scénarios rares et de longue traîne, les coûts de calcul sous-jacents, les dépenses en GPU et les coûts de données exigent de vrais investissements. D’après une note de recherche d’un institut de recherche sur l’économie de l’Unification (Guolian Minsheng), les dépenses de R&D au deuxième trimestre ont atteint 434 millions de RMB, en hausse de 36,2% sur un an. Les investissements liés à l’externalisation de personnel, aux services cloud et à l’itération matérielle continuent également d’augmenter. Sur l’ensemble du premier semestre, les frais de R&D de la société se sont élevés à 798 millions de RMB, soit 2,3 fois le chiffre d’affaires total de la période.
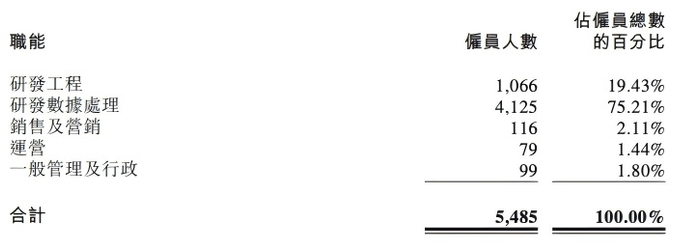
La structure du personnel confirme aussi les investissements intensifs en R&D. Au 30 juin, l’entreprise comptait 5 485 employés dans le monde, dont 1 066 dans l’équipe d’ingénierie R&D et 4 125 dans l’équipe de traitement des données R&D ; les employés liés à la R&D représentent plus de 94,6%.
À la date de publication du rapport semestriel, WeRide n’a pas encore annoncé officiellement qu’une ville en Chine avait atteint la rentabilité opérationnelle par véhicule.
Le rythme de croissance des revenus reste en deçà de celui de l’augmentation des investissements en R&D et en exploitation. À la fin du mois de juin, la trésorerie et équivalents de trésorerie ainsi que les dépôts à terme de l’entreprise totalisaient environ 5,4 milliards de RMB, soit une baisse de 1,7 milliard de RMB par rapport au début de l’année : en seulement six mois, elle a consommé près d’un quart des réserves de trésorerie.
Le PDG de Aimei Consulting, Zhang Yi, a déclaré à des journalistes de Nanfang Financial : 73% de la croissance des revenus relève déjà d’un développement à grande vitesse ; les pertes sont un résultat objectif découlant de contraintes doubles, politiques et d’accès au droit de circulation.
Zhang Yi a indiqué que, pour l’exploitation de Robotaxi entièrement autonome dans le pays, l’approche dominante reste celle des pilotes par zones ; l’exploitation transrégionale n’est pas encore totalement ouverte, ce qui crée un goulot d’étranglement clair pour l’expansion rapide de la taille des commandes. La pression côté coûts provient de plusieurs facteurs : les investissements en R&D, l’amortissement des véhicules et la maintenance/sécurité des opérations sont des dépenses incompressibles. Et, pour respecter la ligne de sécurité, les efforts de R&D nécessaires sont indispensables, aujourd’hui comme à l’avenir.
+154,4% à la hausse, l’activité à l’étranger prend le relais
Alors que le socle domestique se stabilise pas à pas, le marché international devient en parallèle l’avantage différenciant le plus marquant de WeRide.
Au premier semestre, les revenus à l’étranger ont augmenté de 154,4% en glissement annuel, tandis que les revenus domestiques ont progressé de 48,4% sur la même période. La croissance à l’étranger représente 3,2 fois celle du marché intérieur ; la part des revenus à l’étranger dans le chiffre d’affaires total est passée de 23,5% sur la période correspondante en 2025 à 34,5%.
Le modèle à l’étranger est totalement différent de celui basé sur une exploitation lourde en Chine : le marché international suit une voie de sortie d’une capacité technologique avec une exploitation légère (light-asset).
En s’associant à des plateformes locales de premier plan comme Uber et Grab, les partenaires assument les maillons à forte intensité de capital, tels que l’acquisition des véhicules, l’exploitation localisée et l’acquisition d’utilisateurs. WeRide ne fournit, de son côté, que la solution de technologie de conduite autonome et facture des frais d’autorisation technologique ainsi qu’un partage des revenus issus des opérations. D’après les informations divulguées dans le rapport semestriel, l’activité L4 à l’étranger relève d’activités à forte marge brute, ce qui constitue l’un des principaux moteurs de la hausse du taux de marge brute global de la société sur la période.
« La commercialisation mondiale de la conduite autonome en est encore au stade initial, mais l’espace de marché est vaste et l’incertitude de croissance est faible. Les bénéfices économiques marginaux de ce modèle sont particulièrement mis en évidence. Nous prévoyons qu’il continuera d’apporter une contribution stable en flux de trésorerie. Il est devenu un centre de profit important et une activité génératrice de flux de trésorerie pour la société. » Le CFO de WeRide et responsable international, Li Xuan, a déclaré que les revenus de WeRide maintiennent une croissance rapide et que l’entreprise avance progressivement sur la voie de l’autofinancement (autogénération de cash).
À ce jour, les activités de WeRide en matière de Robotaxi couvrent 13 pays et plus de 60 villes. D’après la configuration à l’international, WeRide élargit continuellement sa présence sur le marché du Moyen-Orient : Abou Dhabi et Dubaï ont mis en place une exploitation commerciale purement sans personnel, couvrant plus de 70% des zones du centre urbain, avec une flotte d’environ 400 véhicules sur place. En Europe, via la coopération avec Uber, la société prévoit de déployer successivement des activités à Madrid et dans la région de Grand Zurich (Grand-Suisse) ; en partenariat avec GreenMobility, l’entreprise prévoit d’étendre son activité au Danemark au premier semestre 2027. En Asie, la société s’est associée à Grab et a lancé une exploitation publique à Singapour.
Dans une note de recherche, Dongwu Securities indique que le modèle d’exportation à actifs légers de la société, « logiciel détenu en interne + financement par les partenaires de flottes », est entré dans une phase de croissance rapide. La rentabilité du modèle de sortie technologique est nettement supérieure à celle de l’exploitation en propre à l’intérieur du pays.
La capacité de réutilisation du socle technologique constitue le support fondamental de la stratégie multi-scénarios.
La plateforme de simulation universelle GENESIS développée en interne peut comprimer des millions de kilomètres de tests routiers en quelques jours ; le coût de l’annotation des données baisse de plus de 75%. Le nouveau modèle physique d’IA de cognition WITT permet d’améliorer jusqu’à 200 fois l’efficacité du traitement des données et de réduire de 98% le coût par Token. Cette pile technologique universelle peut être réutilisée sur toutes les lignes de produits ; l’avantage d’efficacité de la R&D sur le long terme va continuer de s’amplifier.
Mais du leadership technologique jusqu’à la rentabilité à l’échelle, il reste encore une longue course au processus de commercialisation.
Concernant l’orientation du développement de la conduite autonome, Zhang Yi a déclaré à des journalistes de Nanfang Financial : il est possible d’étendre en priorité des scénarios à risques maîtrisés, tels que le tourisme culturel et les loisirs, les parcs industriels et les pôles de transport. Avec des lignes fixes de navettes en coopération B2B avec les autorités (secteur public et entreprises), l’objectif est d’assurer un flux de passagers et une trésorerie stables. En parallèle, Robotaxi peut être utilisé comme complément des capacités de transport public de la ville, pour couvrir les besoins de navettage et de sorties vers les centres commerciaux, ce qui permet de compléter le socle d’exploitation actuel côté C. Il estime en outre que, grâce à l’amélioration continue des performances de sécurité des solutions de conduite intelligente L2+/L3 et à l’approfondissement de la mise en œuvre du modèle d’autorisation légère à l’étranger, l’entreprise peut ouvrir un espace de marché encore plus vaste.