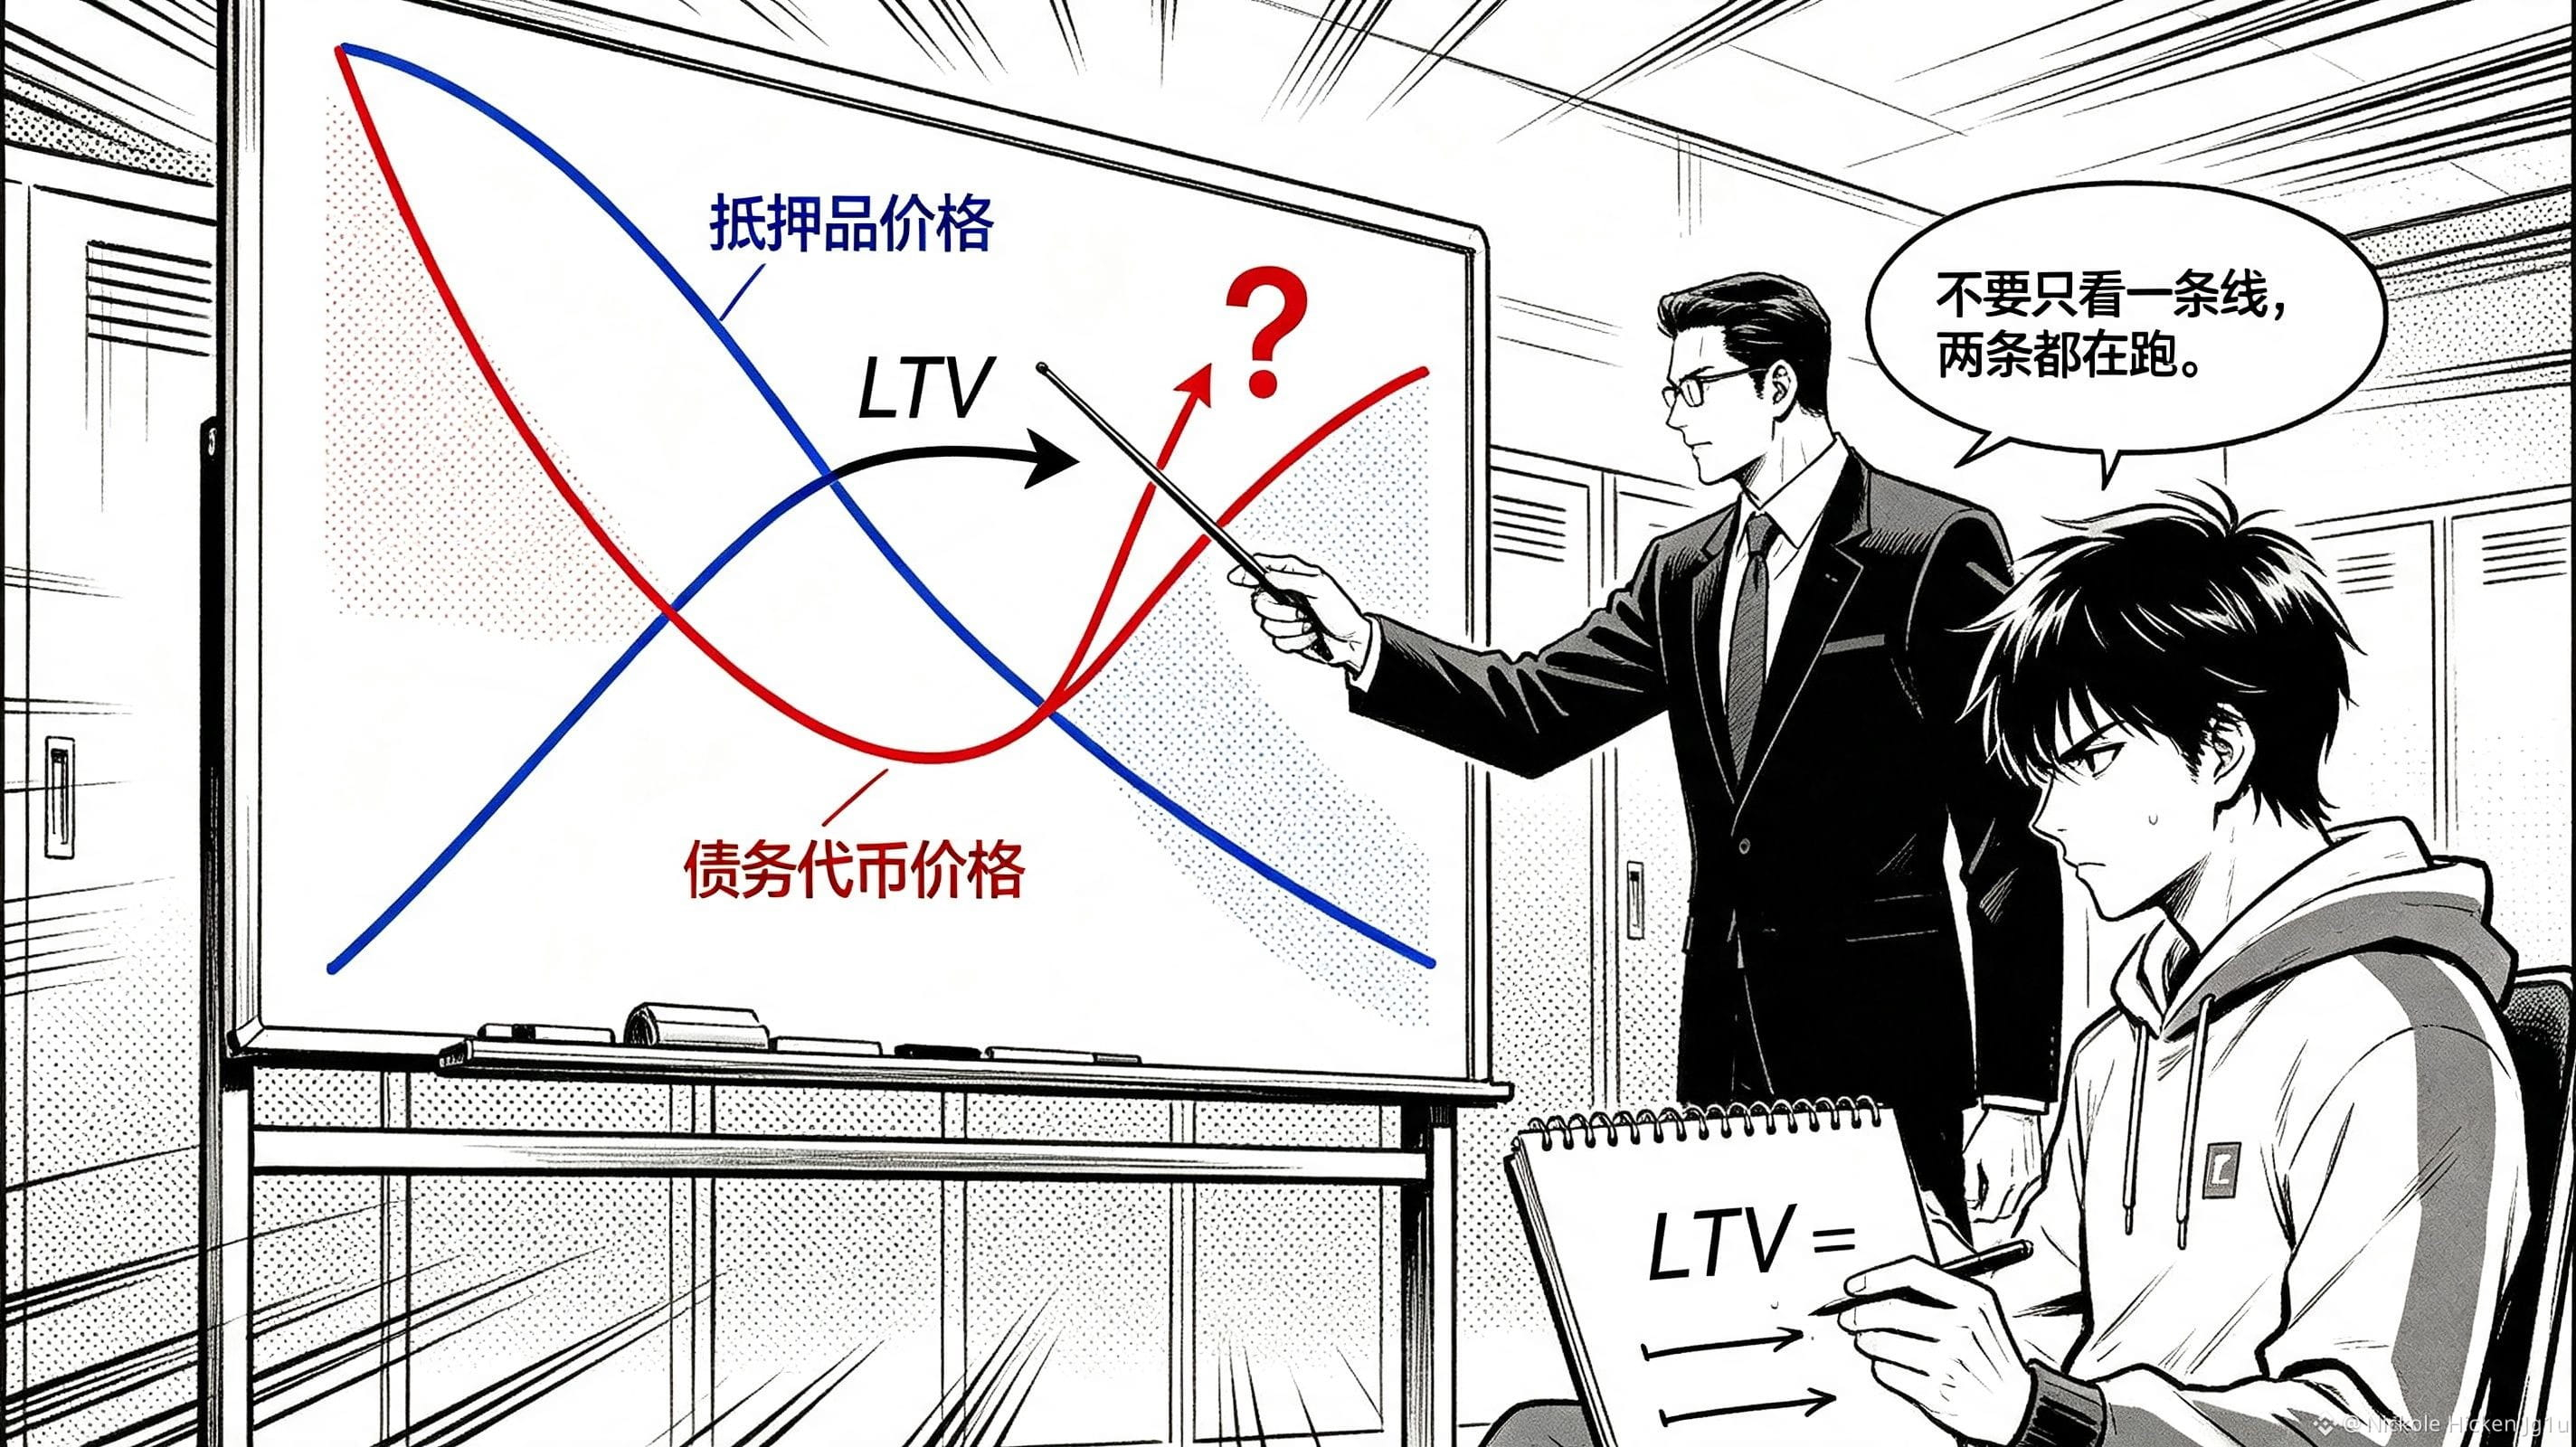
Le collatéral ne baisse pas, et la position peut quand même devenir dangereuse ? Avant, je regardais d’abord le prix du collatéral, jusqu’à ce que je lise la section de TermMax sur les explications Leverage/Earn. Là, j’ai vu des conditions de liquidation formulées très clairement : le LTV augmente. La raison peut être que le collatéral devient moins cher, ou que le token de la dette devient plus cher. Ce rappel est facile à masquer par une simple ligne de prix sur la page de prêt. Dans la documentation, ce passage ne tient que sur quelques lignes, mais au moment d’emprunter, il peut être décisif : il démantèle le sentiment de sécurité qu’on a lorsque « le prix ne bouge pas ».
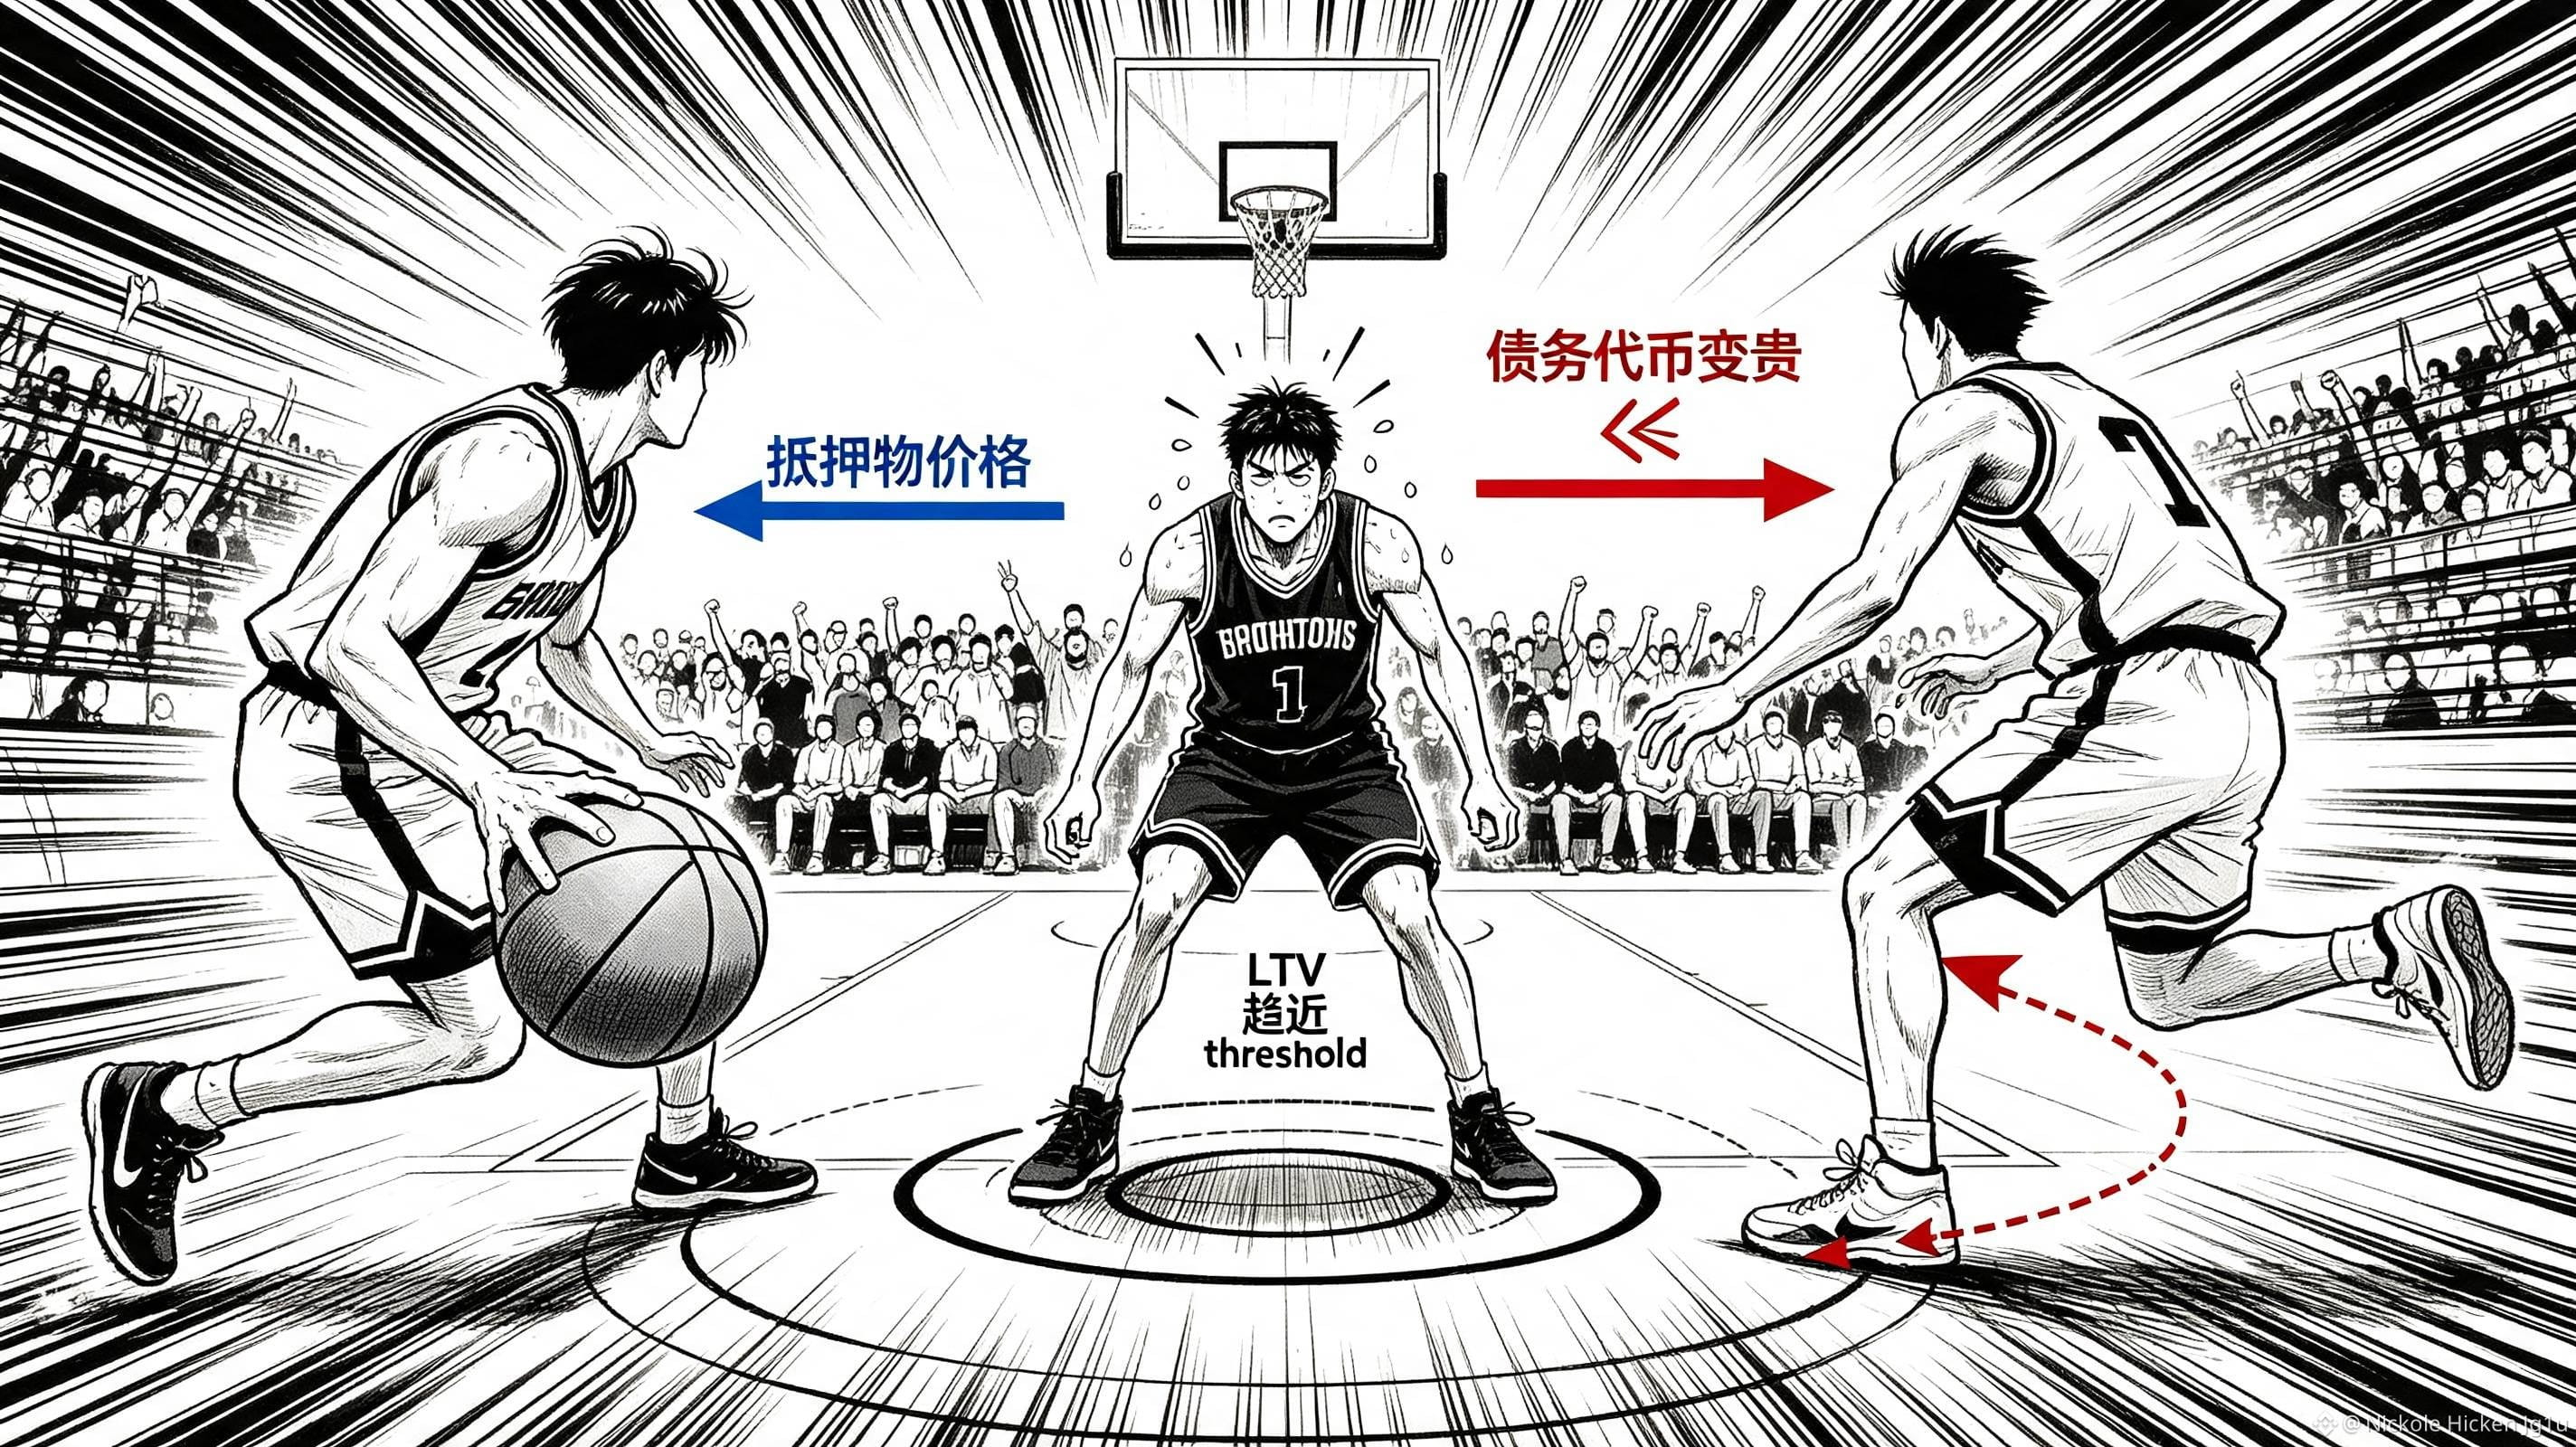
En réalité, l’emprunteur doit se prémunir contre deux fronts. Le collatéral est un actif, mais le token de la dette aussi varie : c’est le dénominateur. Quand on emprunte, un LTV qui semble encore assez large peut, une fois que le côté de la dette bouge, progressivement se rapprocher du seuil (threshold), même si le nombre de tokens de collatéral dans le portefeuille n’a pas diminué.
Je pense à une opération très courante : l’utilisateur voit que les tokens de collatéral ne baissent pas, prévoit d’ajouter plus tard, puis regarde à nouveau—et constate que le LTV a déjà changé. Le plus agaçant n’est pas le changement des chiffres, mais le fait qu’il pense observer le même risque tout le temps, alors qu’en réalité l’autre côté du risque est aussi en mouvement.
C’est pourquoi je n’aime pas les pages de prêt qui ne mettent qu’un seul label « sain ». @TermMax Si l’objectif est vraiment d’éviter aux emprunteurs de devoir deviner, la page devrait idéalement afficher au même endroit l’évolution du prix du collatéral, celle du prix du token de la dette et celle du LTV actuel. Le design des prêts de TMX peut-il tenir face à la volatilité : ne pas se contenter d’un prix sur un seul côté, mais évaluer si, quand les deux côtés bougent ensemble, l’utilisateur a encore le temps de prendre une décision. #TermMax