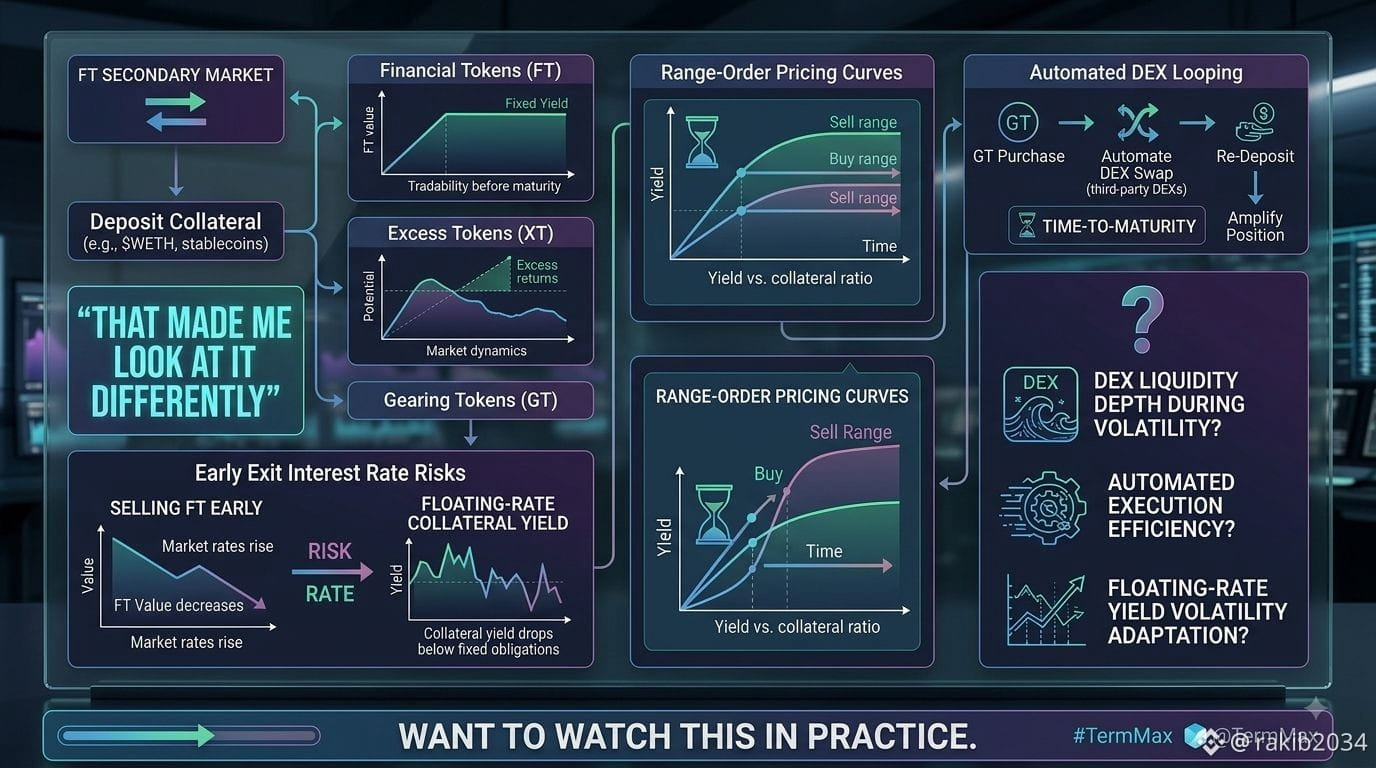
TermMax fonctionne comme un protocole de prêt à taux fixe utilisant des positions de dette tokenisées.
Le protocole émet des Financial Tokens (FT), des Excess Tokens (XT) et des Gearing Tokens (GT), en exécutant des transactions le long de courbes de tarification par ordre de range, tandis que les FT restent négociables avant l’échéance. Les utilisateurs déposent des garanties pour emprunter à des taux fixes afin d’obtenir des FT ou des GT en interne, ainsi que pour des stratégies de rendement externes. En parallèle, les GT automatisent la boucle des actifs via des smart contracts qui routent les échanges à travers des échanges décentralisés (DEX) tiers. Lors des liquidations, la livraison physique distribue des parts proportionnelles de la garantie directement aux détenteurs de FT.
Cela m’a amené à le voir autrement.
Vendre des FT avant l’échéance expose les détenteurs au risque de taux d’intérêt si les taux du marché augmentent, tandis que les rendements des garanties à taux variable peuvent chuter en dessous des obligations d’emprunt à taux fixe.
Il reste à voir dans quelle mesure la profondeur de liquidité des DEX tiers résiste lors de l’exécution automatisée des GT et de la livraison physique en cas de volatilité extrême.
Vous voulez le voir en pratique.
#termmax @TermMax