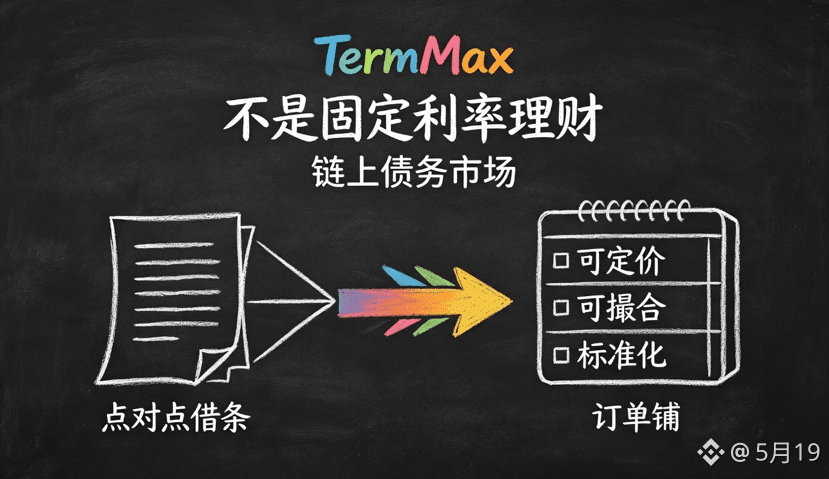
最近梳理 TermMax 的白皮书逻辑,我发现市场上对它最大的误读,是把它简单理解为一个“固定利率理财”。
实际上它真正在做的,是把链上债务从“点对点借条”推向“可定价、可撮合的标准化市场”。
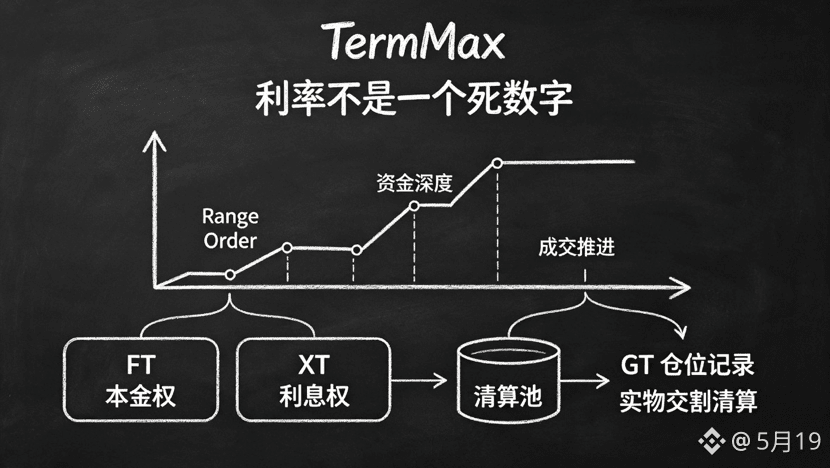
核心机制在于 Range Order。TermMax 不采用固定利率报价,而是把资金与利率拆分成多个区间,形成一条随成交进度动态变化的定价曲线。
简单来说,它不是定一个价等人来借,而是让市场成交本身决定利率落在哪个位置。
更深一层,它通过 FT、XT 两种代币把本金和利息彻底拆开。FT 代表到期本金权,XT 代表利息收益权。
这套设计不只是为了拆分,而是让利率深度嵌入代币流转与撮合流程,使利率真正具备了可交易属性。
GT 仓位记录与专属清算规则是另一个容易被忽略的设计。当债务逾期时,系统不依靠传统超额抵押清算,而是通过实物交割按份额清算资产,把抽象利率落地为可执行的风控流程。
综上,这个项目的真正价值,不是给用户提供一个固定收益入口,而是为链上利率构建了一个由市场定价、由规则执行的交易底层。
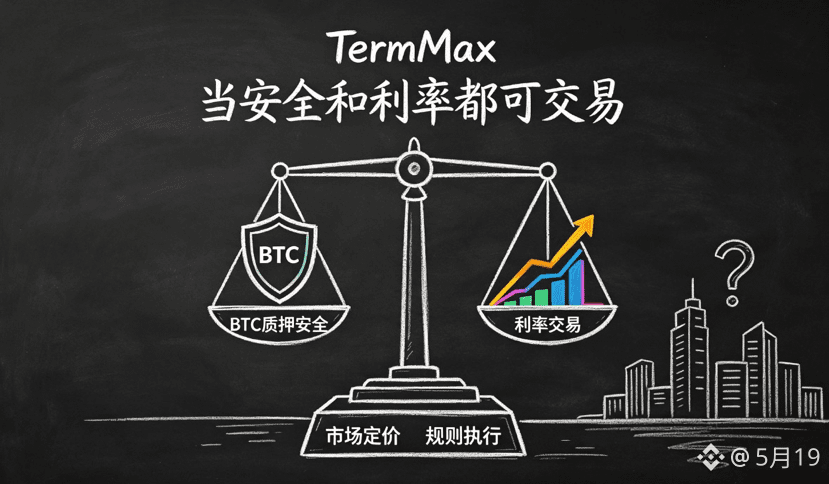
如果把 BTC 质押安全与 TermMax 的债务市场放在一起看,一个有意思的问题就浮出来了:
当“安全”和“利率”都成为可交易的商品,链上金融的底层逻辑会被改写成什么样子?
欢迎在评论区聊聊你的看法。
#termmax @TermMax