#termmax
Le graphique le plus sous-estimé en DeFi à taux fixe, c’est celui que personne ne screenshot vraiment : le prix d’un FT qui se rapproche de 1,00 $ à mesure que l’échéance approche. 📉➡️📈 J’ai déroulé la vraie mécanique.
FT + XT égalent toujours exactement 1 jeton de dette, à tout moment avant l’échéance. À l’échéance, XT tombe à zéro et le FT est remboursé à pleine valeur nominale — donc le prix du FT doit converger vers 1,00 $ au moment où l’horloge s’arrête, structurellement, pas sous l’effet du sentiment de marché. 🔒
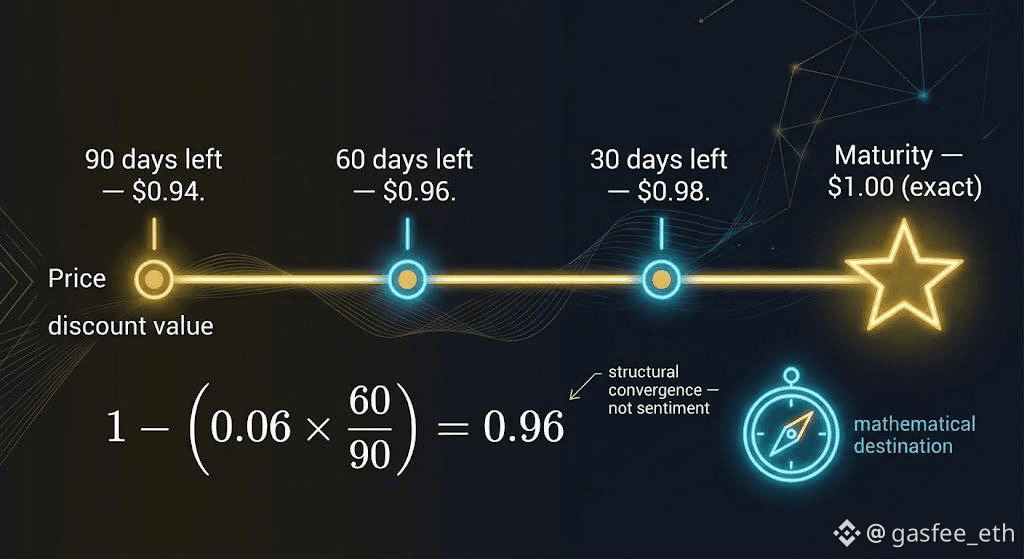
Disons qu’un FT se négocie à 0,94 $ avec 90 jours restants avant l’échéance, ce qui implique un rendement fixe sur cette période. En supposant que ce rendement reste à peu près constant, le prix 30 jours plus tard (60 jours restants) devrait être proche de : 1 − (0,06 × 60/90) = 1 − 0,04 = 0,96 $. 🧮 Encore 30 jours plus tard : environ 0,98. À l’échéance : exactement 1,00 $.
Comparez avec le fait de conserver un jeton normal et volatil, où le prix n’a aucune ancre structurelle qui l’attire vers quelque part : c’est l’offre et la demande, sans plancher et sans destination. Un FT a les deux : une destination mathématique (valeur nominale) et une date connue à laquelle il l’atteint. 🧭
La transaction que cela ouvre : si un FT est coté en dessous de l’endroit où cette courbe « tirage vers la valeur nominale » dit qu’il devrait « être » pour la durée restante, ce n’est pas forcément un signal d’alerte — vérifiez s’il est mal valorisé (opportunité) ou si le marché intègre un risque réel de défaut/de liquidité que la formule simple ci-dessus ne capture pas. ⚠️
Quelqu’un négocie réellement des FT sur le marché secondaire en face de cette courbe d’alignement vers la valeur nominale, ou tout le monde achète et conserve jusqu’à l’échéance ? 🤔 Le fait qu’une destination soit structurellement garantie change-t-il votre façon de voir la « volatilité » d’un jeton à taux fixe par rapport à un jeton normal ?
@TermMax #TermMax
Le graphique le plus sous-estimé en DeFi à taux fixe, c’est celui que personne ne screenshot vraiment : le prix d’un FT qui se rapproche de 1,00 $ à mesure que l’échéance approche. 📉➡️📈 J’ai déroulé la vraie mécanique.
FT + XT égalent toujours exactement 1 jeton de dette, à tout moment avant l’échéance. À l’échéance, XT tombe à zéro et le FT est remboursé à pleine valeur nominale — donc le prix du FT doit converger vers 1,00 $ au moment où l’horloge s’arrête, structurellement, pas sous l’effet du sentiment de marché. 🔒
Disons qu’un FT se négocie à 0,94 $ avec 90 jours restants avant l’échéance, ce qui implique un rendement fixe sur cette période. En supposant que ce rendement reste à peu près constant, le prix 30 jours plus tard (60 jours restants) devrait être proche de : 1 − (0,06 × 60/90) = 1 − 0,04 = 0,96 $. 🧮 Encore 30 jours plus tard : environ 0,98. À l’échéance : exactement 1,00 $.
Comparez avec le fait de conserver un jeton normal et volatil, où le prix n’a aucune ancre structurelle qui l’attire vers quelque part : c’est l’offre et la demande, sans plancher et sans destination. Un FT a les deux : une destination mathématique (valeur nominale) et une date connue à laquelle il l’atteint. 🧭
La transaction que cela ouvre : si un FT est coté en dessous de l’endroit où cette courbe « tirage vers la valeur nominale » dit qu’il devrait « être » pour la durée restante, ce n’est pas forcément un signal d’alerte — vérifiez s’il est mal valorisé (opportunité) ou si le marché intègre un risque réel de défaut/de liquidité que la formule simple ci-dessus ne capture pas. ⚠️
Quelqu’un négocie réellement des FT sur le marché secondaire en face de cette courbe d’alignement vers la valeur nominale, ou tout le monde achète et conserve jusqu’à l’échéance ? 🤔 Le fait qu’une destination soit structurellement garantie change-t-il votre façon de voir la « volatilité » d’un jeton à taux fixe par rapport à un jeton normal ?
@TermMax #TermMax