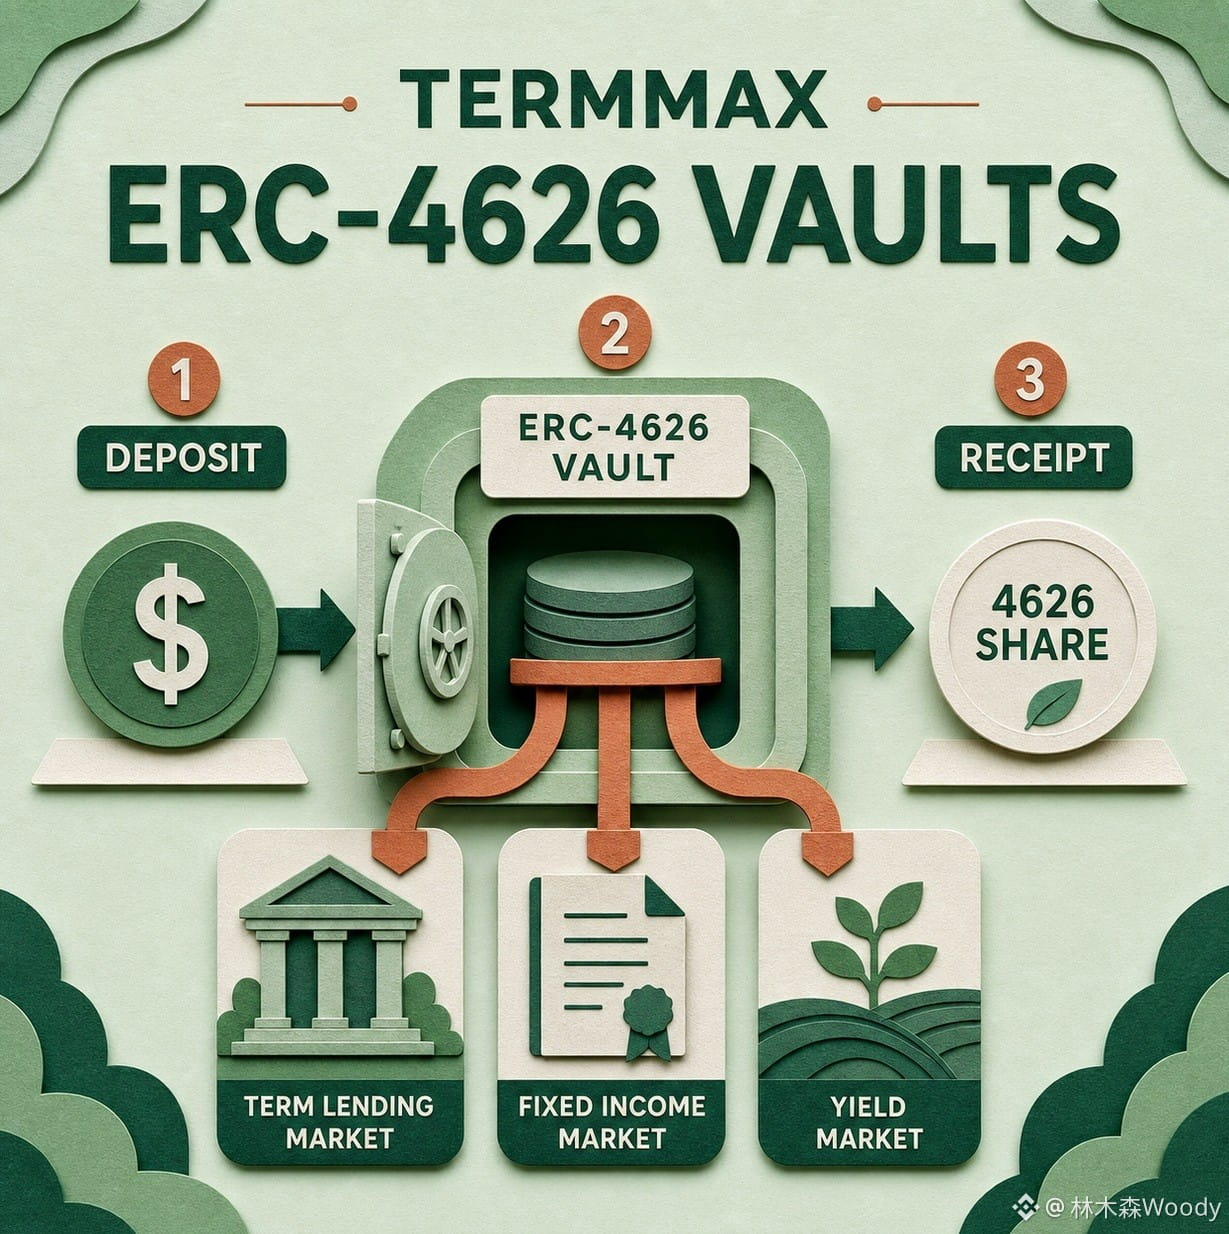
J’ai relu plusieurs fois le mécanisme de taux fixe associé au @TermMax , et plus je le fais, plus je trouve que les mots « fixe » peuvent facilement endormir la vigilance. Le taux peut bien verrouiller le prix lors de la transaction, mais mon résultat final, est-il vraiment « fixé » lui aussi ?
D’abord, parlons de l’emprunt. TermMax fixe d’abord, pour chaque marché, l’actif de dette, le collatéral et la date d’échéance. L’emprunteur verrouille le collatéral dans GT, puis émet FT qui représente la dette arrivée à échéance. Les coûts ne fluctuent pas avec l’utilisation, je l’admets : au moins, je n’ai pas à guetter au milieu de la nuit les taux d’emprunt variables. Mais dès que le LTV atteint le LLTV, la position suit quand même le processus de liquidation. Le « fixe », c’est le prix des fonds, pas celui du collatéral, et ce n’est pas non plus la sécurité du principal. En faisant la promotion de ces trois éléments comme s’ils étaient équivalents, je trouve que cela peut induire en erreur.
Ensuite, regardons la date d’échéance. La documentation est très claire : en cas de non-paiement à temps, la liquidation est déclenchée, avec une fenêtre de liquidation ouverte de deux heures. Si la dette n’est pas traitée intégralement, on passe à la « physical delivery » : le fonds de rachat reçu par les détenteurs de FT peut contenir à la fois l’actif sous-jacent et le collatéral. Je pensais que l’achat de FT, c’était juste attendre l’échéance pour récupérer la même sorte d’actif de dette. En situation extrême, je pourrais me retrouver avec un panier de collatérals à gérer moi-même. Est-ce que cela correspond encore à la notion de « revenus fixes » telle que la comprend une personne lambda ?
La partie oracles ne peut pas non plus être ignorée. TermMax liste lui-même Chainlink et RedStone comme sources de prix comportant des risques : une alimentation de prix anormale peut provoquer une liquidation incorrecte ou un manque de collatéral. Un taux fixe ne peut pas empêcher que la source de prix tombe en panne pour moi ; ce risque ne fait que déplacer sa position, de la courbe de taux vers l’évaluation et le chemin de liquidation.
Et les coûts de liquidation ne se résument pas à une simple phrase du type « sur-collatéralisation ». Les règles publiques prévoient une pénalité de 10% calculée sur la valeur de la dette liquidée : la moitié va aux liquidateurs, l’autre moitié alimente les réserves du protocole. Quand la dette dépasse 10 000 dollars, le traitement par opération est généralement plafonné à un maximum de 50%. Cela peut éviter qu’une grosse position soit entièrement rasée d’un seul coup. Mais si le marché doit continuer à chuter, le traitement par tranches arrivera-t-il à temps ? Tout dépend de l’exécution on-chain et de la liquidité.
Donc, quand je regarde #TermMax , je ne peux pas me contenter de demander si l’APY affiché est verrouillé ou non. Je devrais plutôt demander : c’est quoi le collatéral ? où se situe le LLTV ? qui est responsable du remboursement à l’échéance ? et, après la livraison en nature, qu’est-ce que je récupère exactement ? Le taux est bien cloué, mais les risques ne sont pas cloués au même endroit, n’est-ce pas ?
$GPS $ETH