J’ai dépassé l’étiquette de « prêt à taux fixe » de TermMax pour voir ce qui se passe réellement en dessous.
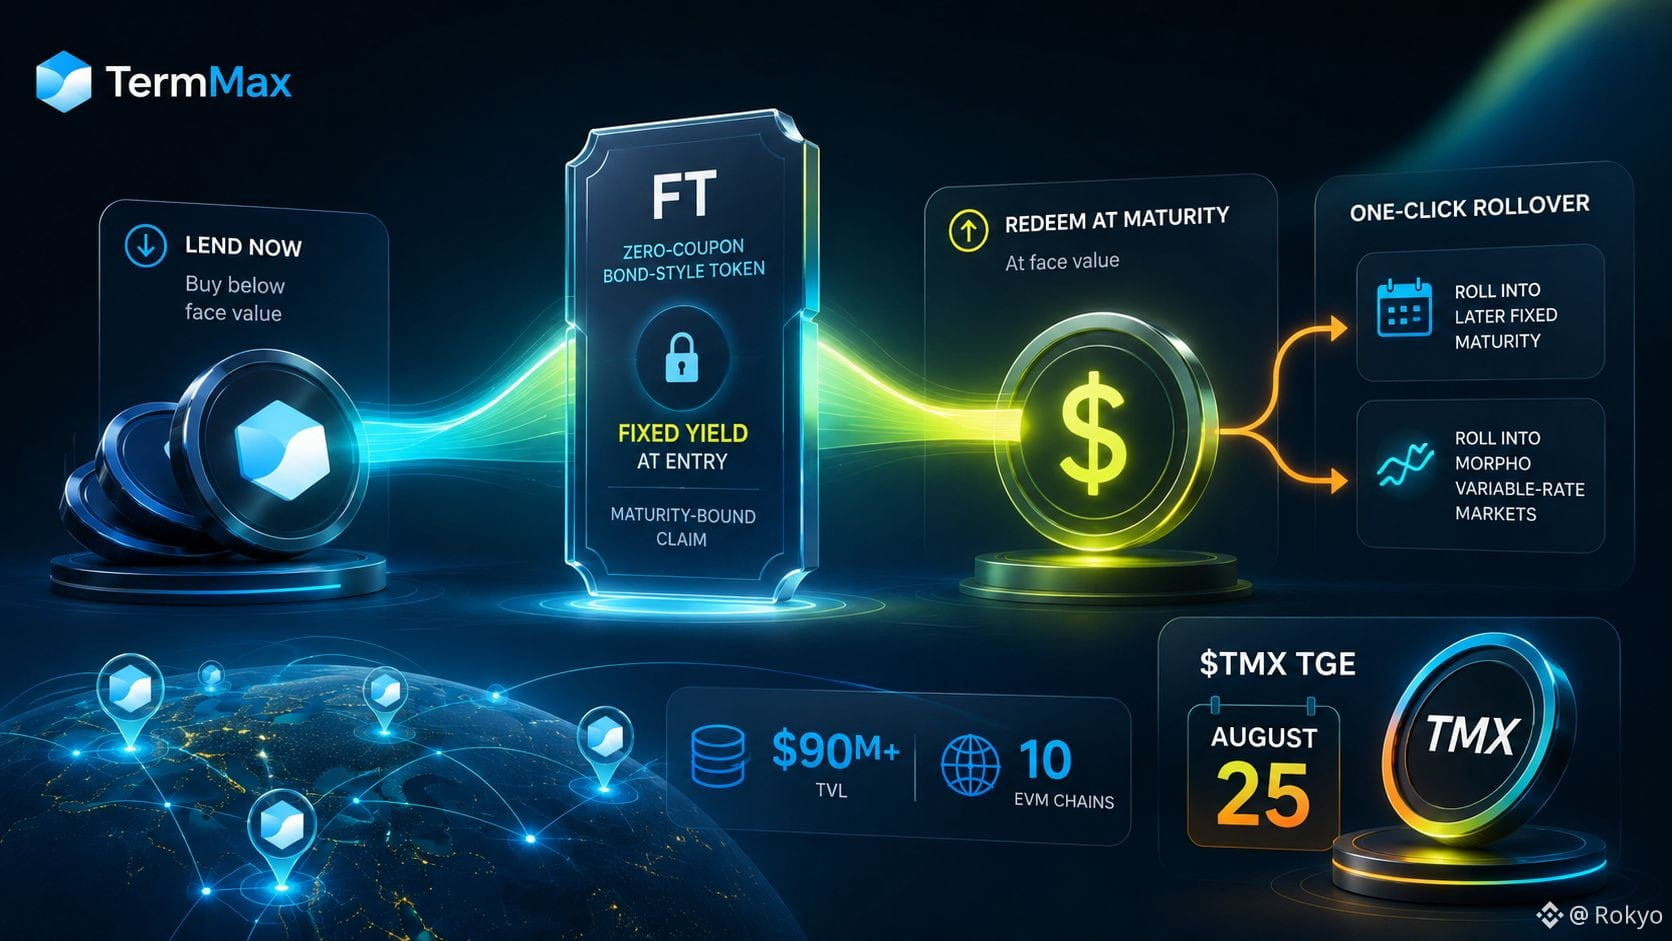
Le produit ressemble moins à un pool de prêt avec un APY fixe et ressemble davantage à un marché onchain de revenus fixes. Son FT est un token de type obligation à coupon zéro : les prêteurs l’achètent en dessous de sa valeur nominale et le rachètent au pair à l’échéance, avec un rendement fixé à l’entrée. Cela change ma façon de voir le produit : le taux fixe n’est pas seulement un paramètre d’un pool de prêt. Il est intégré dans une créance limitée dans le temps.
En janvier, le même modèle à taux fixe s’est étendu au-delà des collatéraux natifs de la crypto pour inclure des titres tokenisés, avec le lancement d’emprunts à taux fixe sur les actions tokenisées d’Ondo Global Markets.
Un taux fixe élimine l’incertitude sur le taux sur la durée. Il n’élimine pas le besoin de refinancer lorsque la période arrive à échéance. TermMax propose déjà un rollover en un clic, soit vers une échéance fixe ultérieure, soit vers les marchés à taux variable de Morpho : le protocole a donc explicitement conçu pour cette étape de refinancement. Ce qui est bien documenté, c’est l’architecture ; ce qui manque, ce sont des données sur la façon dont ce parcours se comporte lorsque de nombreuses positions doivent se renouveler simultanément sous contrainte.
Avec plus de 90 M$ de TVL sur 10 chaînes EVM et le TGE du $TMX fixé au 25 août, c’est la partie que je surveillerais ensuite.
#termmax @TermMax
Le produit ressemble moins à un pool de prêt avec un APY fixe et ressemble davantage à un marché onchain de revenus fixes. Son FT est un token de type obligation à coupon zéro : les prêteurs l’achètent en dessous de sa valeur nominale et le rachètent au pair à l’échéance, avec un rendement fixé à l’entrée. Cela change ma façon de voir le produit : le taux fixe n’est pas seulement un paramètre d’un pool de prêt. Il est intégré dans une créance limitée dans le temps.
En janvier, le même modèle à taux fixe s’est étendu au-delà des collatéraux natifs de la crypto pour inclure des titres tokenisés, avec le lancement d’emprunts à taux fixe sur les actions tokenisées d’Ondo Global Markets.
Un taux fixe élimine l’incertitude sur le taux sur la durée. Il n’élimine pas le besoin de refinancer lorsque la période arrive à échéance. TermMax propose déjà un rollover en un clic, soit vers une échéance fixe ultérieure, soit vers les marchés à taux variable de Morpho : le protocole a donc explicitement conçu pour cette étape de refinancement. Ce qui est bien documenté, c’est l’architecture ; ce qui manque, ce sont des données sur la façon dont ce parcours se comporte lorsque de nombreuses positions doivent se renouveler simultanément sous contrainte.
Avec plus de 90 M$ de TVL sur 10 chaînes EVM et le TGE du $TMX fixé au 25 août, c’est la partie que je surveillerais ensuite.
#termmax @TermMax