#termmax
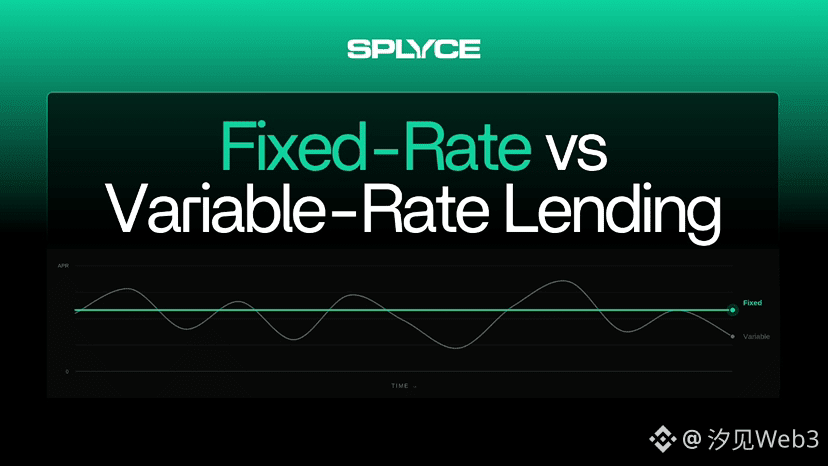
Beaucoup de produits DeFi de prêt affichent des prix en temps réel : lorsque le taux d’utilisation du capital change, l’APR suit. Un emprunteur voit aujourd’hui 5 %, demain cela peut devenir 9 % ; un prêteur pense obtenir un rendement stable, mais au moindre mouvement du marché, les taux et les coûts de financement sont recalculés.
J’ai constaté en examinant @TermMax que ce qui vaut vraiment le coup n’est pas simplement « convertir un taux variable en taux fixe ». Ce qu’il fait réellement, c’est inscrire un prêt dans un cadre temporel clairement défini : quel actif est emprunté, quelle garantie est fournie, et quand l’opération arrive à échéance — les trois éléments doivent être déterminés en même temps. La documentation officielle les définit comme Debt Token, Collateral Token et Maturity Date. Autrement dit, TermMax ne se contente pas de demander « quel est le taux ? », il faut d’abord demander « combien de temps cet argent est emprunté ».
Ce changement influence directement la manière dont on décrit les emprunts et les prêts. #TermMax utilise FT, c’est-à-dire Fixed-Rate Token, pour représenter le droit d’être remboursé, à l’échéance, par 1 Debt Token. C’est un peu comme une obligation zéro-coupon : elle s’échange avec une décote avant l’échéance, puis est rachetée à sa valeur nominale à la fin. L’exemple de la documentation est le suivant : 1 ETH vaut 1 000 dollars, le MLTV du marché est de 0,8, donc au maximum 800 FT sont possibles. L’emprunteur vend les FT à 0,80 dollar l’unité : il reçoit d’abord 640 dollars de liquidité ; un an plus tard, la dette est toujours calculée à 800 USDC. Cet exemple sert de démonstration du mécanisme : ce n’est pas un prix du marché en temps réel, mais il rend très intuitif la valeur temporelle — l’emprunteur obtient de l’argent maintenant, et le prêteur attend la valeur nominale dans le futur.
Du coup, je préfère voir TermMax comme un « marché de créances structuré par échéance », plutôt que comme une simple piscine de prêt avec un APR fixe. Le taux n’est que le résultat ; ce qui est vraiment inscrit on-chain, ce sont les coordonnées temporelles des flux de trésorerie. Ainsi, le coût de l’emprunt devient plus facile à calculer, mais le risque ne disparaît pas : le prix des garanties, les données d’oracles, la liquidité du marché et l’exécution de la liquidation détermineront toujours si les actifs pourront finalement être récupérés correctement.
Un taux fixe réduit l’incertitude, pas le risque lui-même. C’est aussi, à mon avis, la raison pour laquelle TermMax mérite d’être surveillé : parviendra-t-il à connecter réellement, dans un marché complet, l’échéance fixe, les créances négociables et le mécanisme de liquidation ?
Beaucoup de produits DeFi de prêt affichent des prix en temps réel : lorsque le taux d’utilisation du capital change, l’APR suit. Un emprunteur voit aujourd’hui 5 %, demain cela peut devenir 9 % ; un prêteur pense obtenir un rendement stable, mais au moindre mouvement du marché, les taux et les coûts de financement sont recalculés.
J’ai constaté en examinant @TermMax que ce qui vaut vraiment le coup n’est pas simplement « convertir un taux variable en taux fixe ». Ce qu’il fait réellement, c’est inscrire un prêt dans un cadre temporel clairement défini : quel actif est emprunté, quelle garantie est fournie, et quand l’opération arrive à échéance — les trois éléments doivent être déterminés en même temps. La documentation officielle les définit comme Debt Token, Collateral Token et Maturity Date. Autrement dit, TermMax ne se contente pas de demander « quel est le taux ? », il faut d’abord demander « combien de temps cet argent est emprunté ».
Ce changement influence directement la manière dont on décrit les emprunts et les prêts. #TermMax utilise FT, c’est-à-dire Fixed-Rate Token, pour représenter le droit d’être remboursé, à l’échéance, par 1 Debt Token. C’est un peu comme une obligation zéro-coupon : elle s’échange avec une décote avant l’échéance, puis est rachetée à sa valeur nominale à la fin. L’exemple de la documentation est le suivant : 1 ETH vaut 1 000 dollars, le MLTV du marché est de 0,8, donc au maximum 800 FT sont possibles. L’emprunteur vend les FT à 0,80 dollar l’unité : il reçoit d’abord 640 dollars de liquidité ; un an plus tard, la dette est toujours calculée à 800 USDC. Cet exemple sert de démonstration du mécanisme : ce n’est pas un prix du marché en temps réel, mais il rend très intuitif la valeur temporelle — l’emprunteur obtient de l’argent maintenant, et le prêteur attend la valeur nominale dans le futur.
Du coup, je préfère voir TermMax comme un « marché de créances structuré par échéance », plutôt que comme une simple piscine de prêt avec un APR fixe. Le taux n’est que le résultat ; ce qui est vraiment inscrit on-chain, ce sont les coordonnées temporelles des flux de trésorerie. Ainsi, le coût de l’emprunt devient plus facile à calculer, mais le risque ne disparaît pas : le prix des garanties, les données d’oracles, la liquidité du marché et l’exécution de la liquidation détermineront toujours si les actifs pourront finalement être récupérés correctement.
Un taux fixe réduit l’incertitude, pas le risque lui-même. C’est aussi, à mon avis, la raison pour laquelle TermMax mérite d’être surveillé : parviendra-t-il à connecter réellement, dans un marché complet, l’échéance fixe, les créances négociables et le mécanisme de liquidation ?