J’ai vu la tokenisation décrite depuis longtemps comme un défi d’accès, mais récemment, j’ai commencé à me demander : est-ce qu’on passe à côté du problème le plus difficile ?
Mettre des parts d’une petite entreprise onchain peut rendre la propriété plus facile à fractionner et à transférer. Mais à elle seule, cette idée ne veut pas dire que les gens voudront réellement acheter ces parts.
C’est la question à laquelle je reviens sans cesse, celle qui tourne autour de @Dusk .
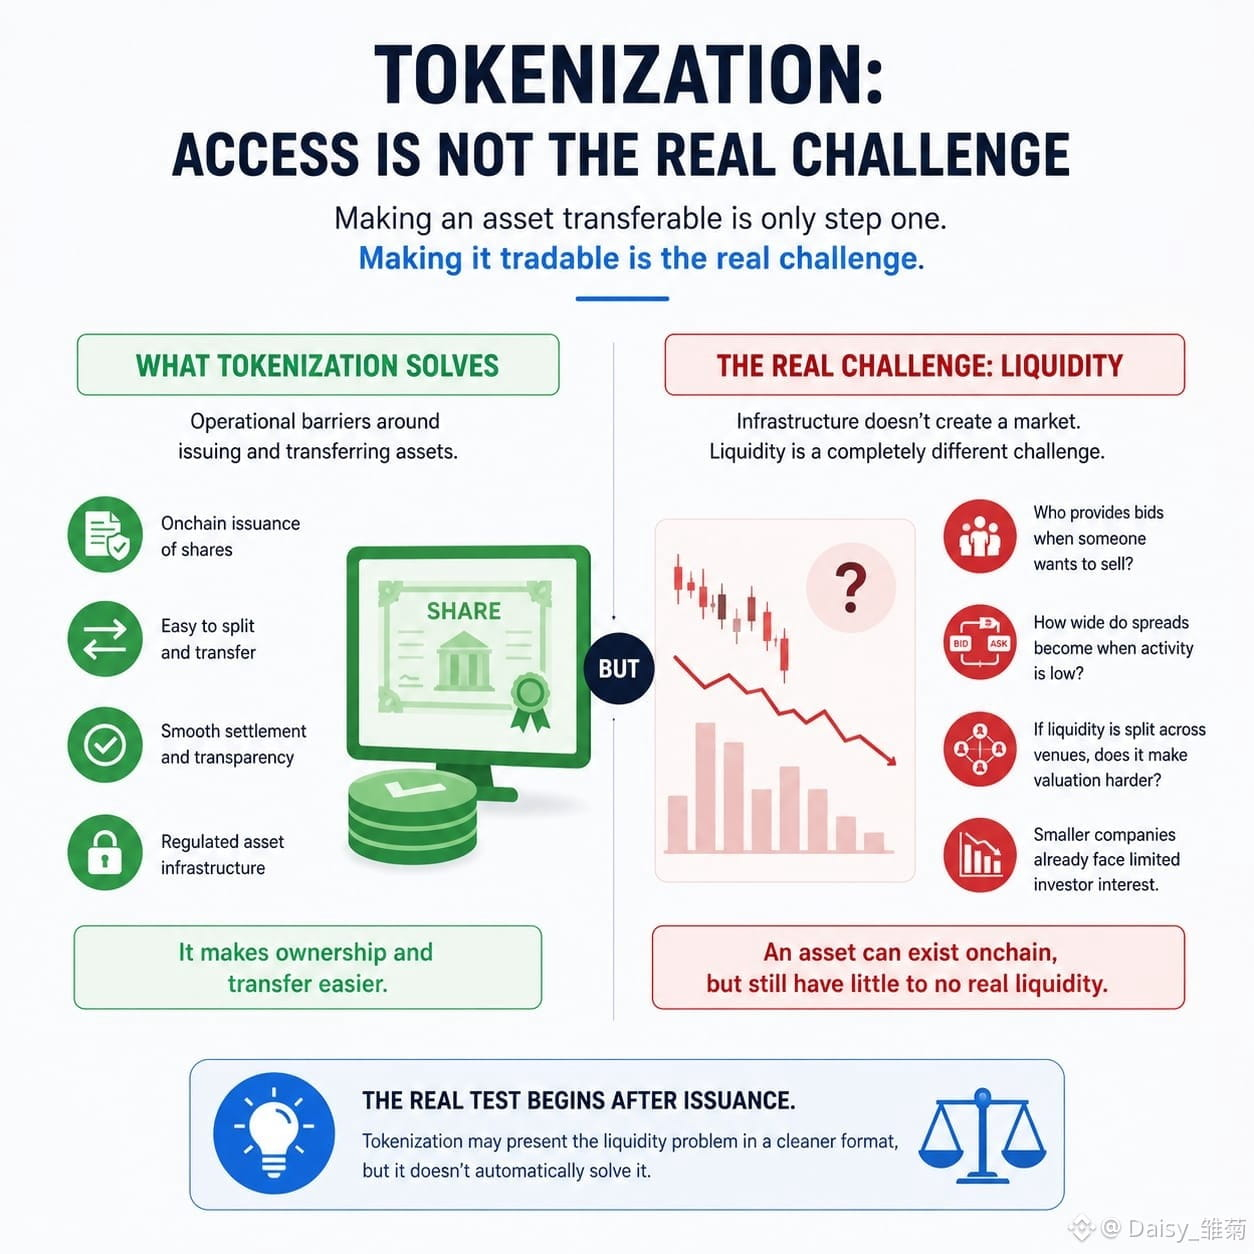
Un token peut être créé, les transactions peuvent se régler sans heurts, et tout peut fonctionner techniquement—pourtant, le marché peut tout de même n’avoir presque aucune liquidité réelle.
Les petites entreprises font déjà face à un intérêt limité de la part des investisseurs. Déplacer leurs actifs onchain ne crée pas instantanément des acheteurs, des teneurs de marché, de la couverture de recherche, ni une découverte de prix fiable.
C’est là que Dusk devient plus intéressant.
Une infrastructure d’actifs réglementés peut lever certains des obstacles opérationnels liés à l’émission et au transfert d’actifs. Je comprends pourquoi c’est important. Mais infrastructure et liquidité sont deux choses différentes, et l’écosystème crypto traite parfois l’une comme si c’était l’autre.
Pour moi, le vrai test commence après l’émission.
Qui intervient avec des ordres d’achat quand quelqu’un veut vendre ?
À quel point les écarts de prix s’élargissent lorsque l’activité de trading est faible ?
Et si la liquidité est répartie entre différents lieux d’échange, est-ce que cela rend réellement l’actif plus difficile à évaluer au lieu de le rendre plus facile ?
Je suis toujours incertain de savoir si la tokenisation résout vraiment le défi de liquidité auquel font face les petites entreprises, ou si elle présente simplement le même problème sous une forme plus propre et plus efficace.
Peut-être que rendre un actif transférable n’est que la première étape.
Rendre cet actif réellement négociable constitue un défi complètement différent.
@Dusk #dusk $DUSK