Voir beaucoup de gens dire @Dusk $ qu’il n’y a pas de suite ni de déblocage par équipe. À court terme, pas de pression vendeuse. À mon avis, cette affirmation n’a qu’à moitié raison. Voyons plutôt.
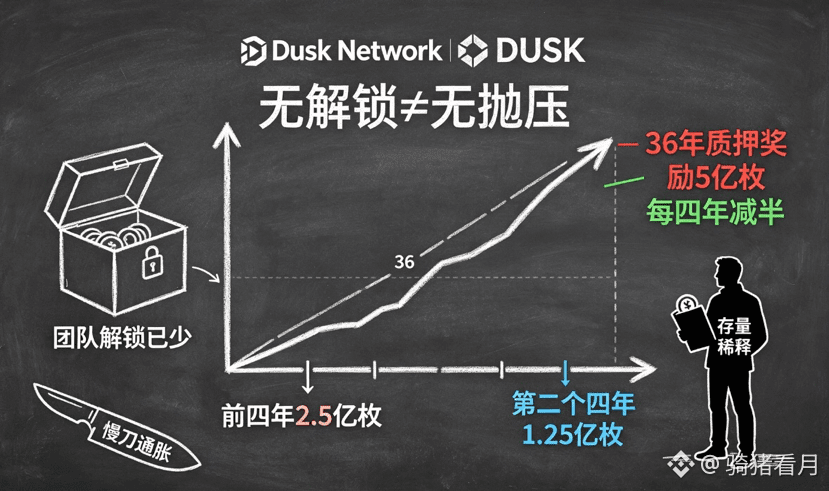
D’abord, regardons les données. L’offre initiale de DUSK est de 500 millions de jetons, et ensuite il y en aura encore 500 millions qui seront libérés progressivement sur une période de 36 ans via les récompenses de staking. Tous les quatre ans, c’est divisé par deux. Sur les quatre premières années, environ 250 millions de jetons sont libérés, et sur le deuxième cycle de quatre ans, environ 125 millions. Ce n’est pas « sans pression vendeuse ». C’est juste un changement de méthode : on remplace le « coup de couteau rapide » d’un déblocage concentré par un « couteau lent » d’une émission continue.
Ce qui est surtout inquiétant, c’est la structure des jetons. Les placements privés de début représentaient la moitié du total, et tout était déjà en circulation en 2022. Les gros détenteurs ont en main une masse de jetons à faible coût : s’ils veulent vendre, ils peuvent vendre à tout moment. Cette liquidité libre qui crée des perturbations est, en pratique, plus difficile à prévoir que le déblocage assorti d’une période de verrouillage.
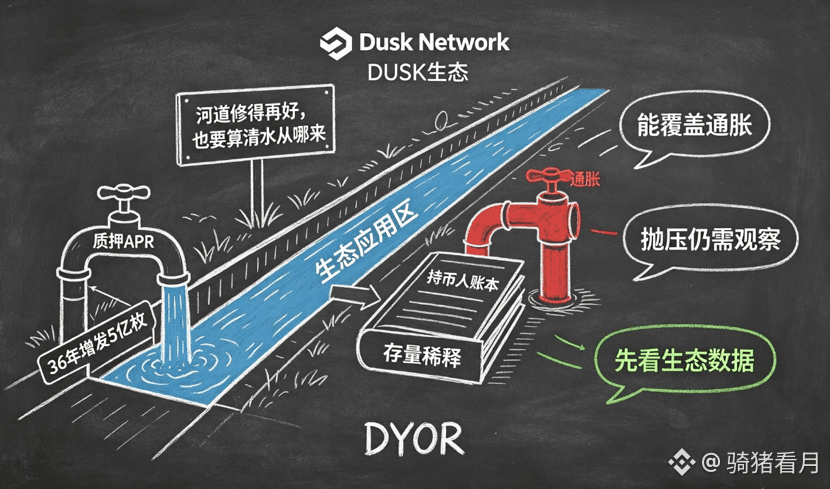
Le marché s’est habitué à juger à partir des dates de déblocage, ce qui fait qu’on prête plus facilement moins attention aux clauses discrètes dans les profondeurs du tableau. Les récompenses de staking ressemblent à un « design de sécurité du réseau », mais chaque nouveau DUSK produit dilue la proportion des détenteurs existants. Un APR de staking annualisé de 22% paraît très beau, mais d’où viennent ces récompenses ? De l’émission continue de 500 millions de jetons sur les 36 prochaines années. Chaque jeton de récompense que vous recevez correspond, en réalité, à un coût de dilution passif supporté par l’ensemble des porteurs.
« Pas de déblocage » ne veut pas dire « pas de pression d’offre ». L’inflation cachée, type « découpe lente de la chair », est souvent plus mortelle qu’un événement de déblocage ponctuel : parce que ça ne se voit pas, et quand vous vous en rendez compte, votre bilan a déjà été amputé. Même si le canal est très bien construit, il faut encore calculer d’où vient l’eau et ce qu’elle va emporter.
En examinant rationnellement, ne vous laissez pas détourner par les seuls trois mots « pas de déblocage ».
Ce qui précède est uniquement mon avis personnel, et il est possible que je me trompe sur certains points. Avant d’investir, faites impérativement votre propre analyse (DYOR).
#dusk $DUSK @Dusk