

Je pense que le marché sous-estime peut-être fortement $MORPHO en ce moment.
Si l’on ne regarde que le prix des tokens, MORPHO n’est peut-être qu’un autre token de gouvernance DeFi.
Mais si on le considère comme une « entreprise d’infrastructure de prêts sur la blockchain », les chiffres sont en réalité déjà d’un tout autre niveau.
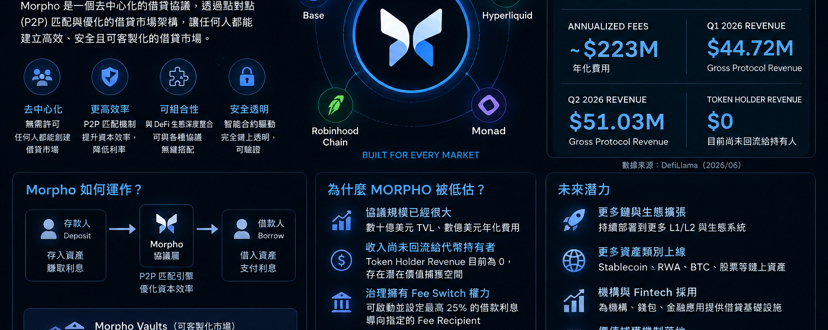
Actuellement, la TVL de Morpho est d’environ 7,5 à 7,6 milliards de dollars.
Parmi lesquels Ethereum représente environ 3,6 milliards de dollars, Base environ 3,1 milliards de dollars, et l’écosystème s’est également déjà étendu à Hyperliquid, Robinhood Chain, Monad, etc.
Ce qu’il faut surtout noter, c’est l’ampleur de ses activités.
Morpho a généré environ 26 millions de dollars de frais au cours des 30 derniers jours. À l’heure actuelle, les frais annualisés s’élèvent à environ 220 millions de dollars.
Environ 44,72 millions de dollars de revenus bruts du protocole au T1 2026.
au T2 2026, encore plus haut, jusqu’à environ 51,03 millions de dollars.
Ce n’est plus un projet DeFi en attente de PMF.
Elle a déjà des dizaines de milliards de dollars de fonds en cours d’utilisation, des besoins réels en emprunt, et des frais annualisés à l’échelle de centaines de millions.
Mais ce qui m’amène vraiment à commencer à y faire attention $MORPHO , ce sont plutôt ses plus grands « défauts » actuels.
Les revenus du détenteur de jetons MORPHO sont actuellement encore à 0.
Autrement dit :
L’ampleur du protocole de Morpho est déjà en place, mais pour l’instant, ces activités économiques ne reviennent pas à grande échelle directement aux détenteurs de MORPHO.
Beaucoup de gens en concluent que :
« Alors MORPHO n’est pas juste un token de gouvernance ? »
À présent, à y regarder de plus près, cette critique est tout à fait raisonnable.
Mais le problème, c’est—
La gouvernance Morpho dispose elle-même du pouvoir d’activer le Fee Switch.
Les documents officiels indiquent clairement que la gouvernance peut activer et ajuster le fee switch, avec un plafond pouvant aller jusqu’à 25 % des intérêts payés par l’emprunteur, et en désignant le Fee Recipient.
C’est précisément ce que je pense être le point le plus intéressant sur lequel se concentrer pour MORPHO.
Ce que le marché voit maintenant, c’est :
7,5 milliards de dollars de TVL + environ 220 millions de dollars de frais annualisés + les revenus des détenteurs de jetons = 0
mais en supposant que, dans le futur, l’écosystème de Morpho continue de s’étendre, tout en faisant en sorte que la gouvernance oriente une partie de la valeur économique du protocole vers le Treasury, le rachat, le staking ou d’autres mécanismes de Token Value Capture —
Alors, la façon dont le marché valorise MORPHO pourrait être totalement différente.
Cela pourrait être :
« Une monnaie de gouvernance sans flux de trésorerie »
qui finit par devenir :
« L’actif qui contrôle la valeur économique du réseau de prêts sur chaîne à grande échelle ».
Les multiples de valorisation que ces deux récits peuvent offrir sont totalement différents.
Et l’un des plus grands avantages de Morpho, c’est qu’il n’a pas forcément besoin d’engloutir l’ensemble du marché des prêts DeFi à lui seul.
Cela ressemble davantage à la mise en place d’une infrastructure de prêt permissionless.
permettant à différents Vault, gestionnaires d’actifs, portefeuilles, fintechs, voire à d’autres protocoles, de construire directement leur propre marché de prêts.
Si, à l’avenir, les actifs on-chain continuent de s’étendre des actifs natifs crypto vers :
Stablecoin
RWA
Actions tokenisées
BTC
actifs on-chain institutionnels
Alors, la vraie valeur ne réside peut-être pas seulement dans « la plus grande application de prêts ».
c’est aussi, en dessous,
Une infrastructure de base que chacun peut utiliser pour construire un marché de prêts.
C’est ce que je vois maintenant
via la méthode $MORPHO .
Bien sûr, le plus grand risque est aussi très évident :
Le protocole qui réussit ≠ le Token réussit forcément.
Si le TVL de Morpho continue d’augmenter, et si les frais continuent d’augmenter, mais que MORPHO ne parvient jamais à établir une Value Capture efficace, alors même les données de protocole les plus belles ne se traduiront pas forcément en prix du token.
Donc, ma vraie mise n’est pas « MORPHO est actuellement trop bon marché ».
Non, plutôt :
Morpho a déjà réussi à mettre à l’échelle son activité, mais la valeur économique du Token n’est peut-être pas encore complètement débloquée.
Si un jour ces deux choses se connectent vraiment—
Je pense que c’est alors seulement que le marché commencera à réapprendre combien Morpho devrait valoir.
C’est aussi pourquoi, dans la DeFi actuelle,
L’une des sous-évaluations les plus intéressantes à suivre de manière continue, selon moi.