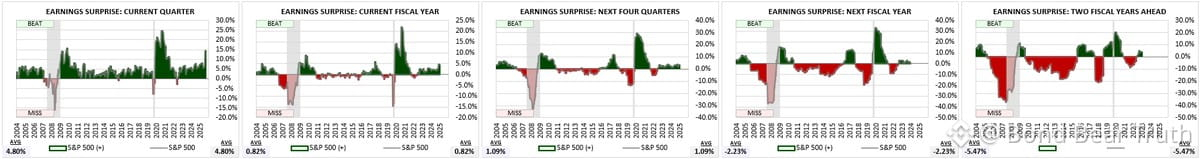
Les analystes sont terribles pour prévoir les bénéfices au-delà du trimestre suivant.
Regardez l’exactitude des estimations du S&P 500 dans le temps : les prévisions à 3 mois battent presque toujours les résultats réels. Les prévisions à 2 ans ? Elles manquent constamment.
Le schéma est évident : les estimations pour une date future fixe sont systématiquement revues à la baisse à mesure qu’on s’en rapproche. Toujours.
Donc, quand quelqu’un justifie la valorisation d’aujourd’hui avec un PER prospectif à 2 ans, comprenez ce que vous obtenez réellement : un chiffre qui sera très probablement amputé à de nombreuses reprises avant même que cela ne compte.
Vous pouvez comparer des PER prospectifs lointains à l’historique pour avoir un contexte relatif. Mais ne les considérez pas comme réels. Dans la plupart des cas, ces bénéfices ne vont pas se matérialiser conformément aux prévisions.
Cela compte maintenant, parce que tout le monde veut justifier des multiples excessifs avec « mais les bénéfices de l’an prochain… ». Oui, à propos de ça.