

Il existe une hypothèse dans la crypto qui refuse de mourir :
Si quelque chose doit être conforme, quelqu’un doit pouvoir le voir.
L’ensemble de la transaction.
Le portefeuille.
Le montant.
Les contreparties.
L’histoire.
Mettez tout sur un registre transparent, ajoutez une couche d’identité par-dessus, et appelez le tout de la finance réglementée.
C’est simple.
C’est aussi une solution étonnamment directe à un problème beaucoup plus compliqué.
En observant de près l’architecture de Dusk, l’idée la plus intéressante n’est pas qu’elle rende les transactions privées. Beaucoup de systèmes ont essayé de faire cela.
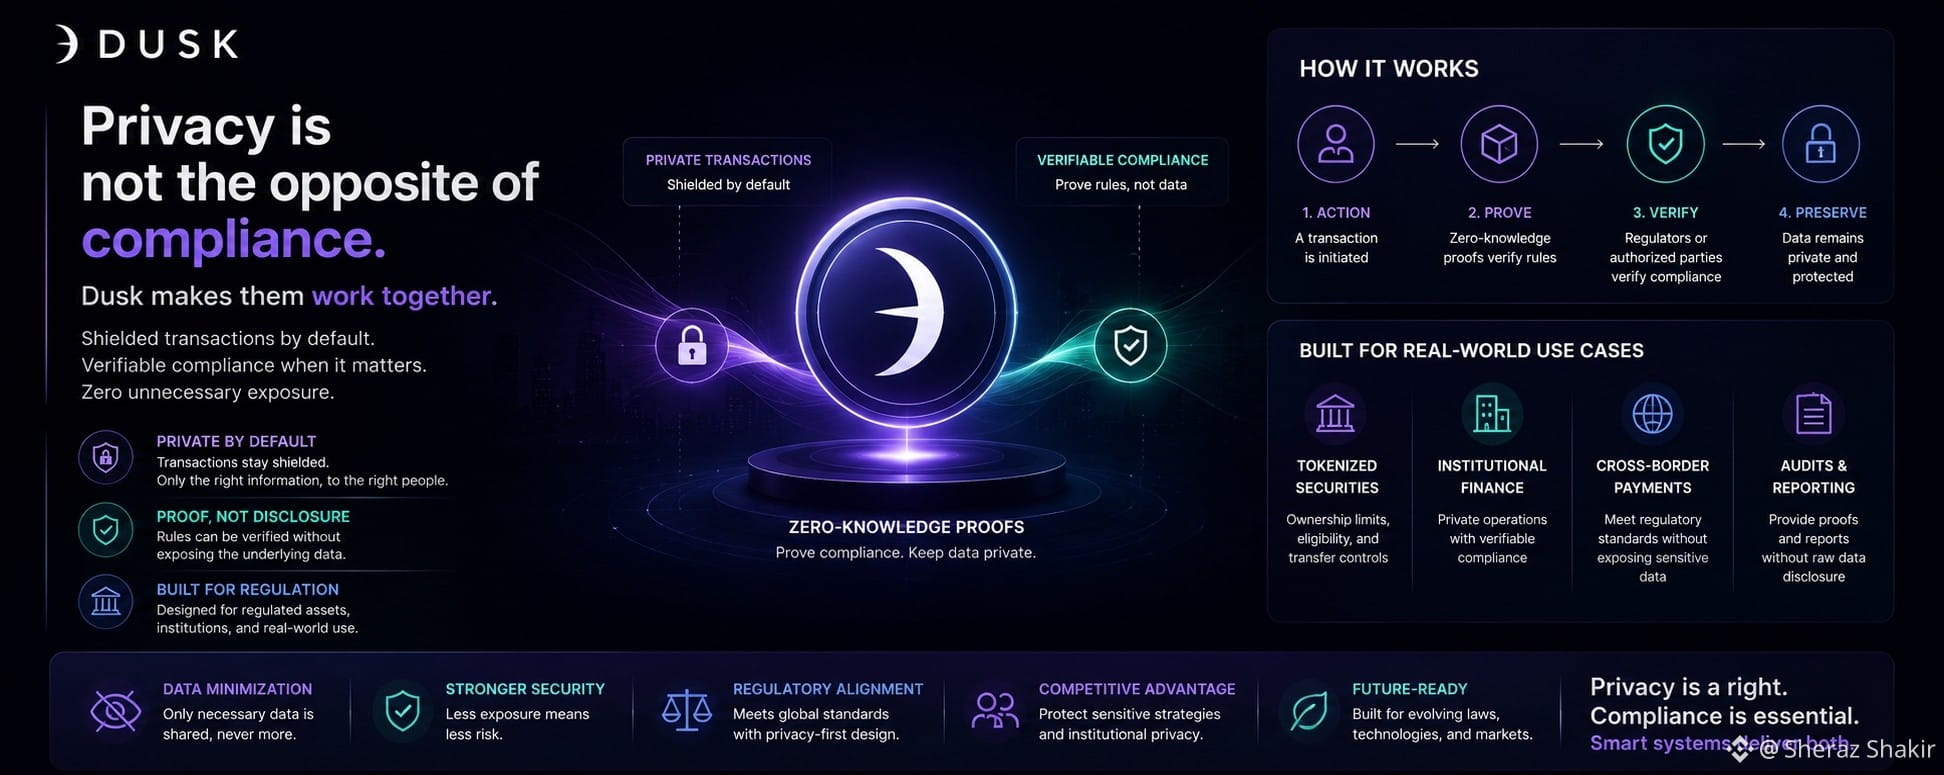
L’idée intéressante est que Dusk traite la preuve et la divulgation comme deux choses différentes.
Cette distinction semble technique tant que vous ne pensez pas à ce dont les marchés financiers ont réellement besoin.
Un régulateur pourrait avoir besoin de preuves que l’investisseur était éligible.
Un émetteur peut avoir besoin de savoir qu’un plafond de détention n’a pas été dépassé.
Une plateforme peut avoir besoin d’établir qu’un transfert a bien été autorisé.
Un auditeur peut avoir besoin de vérifier qu’une règle particulière a été respectée.
Aucune de ces affirmations ne signifie automatiquement que chaque participant au marché doit voir l’ensemble du solde de l’investisseur, son historique de transactions ou ses informations personnelles.
Dusk est conçu autour de cette séparation. Sa documentation décrit un modèle combinant contrôles d’accès, transferts protégés (shielded), preuves à connaissance nulle et divulgation sélective, avec des modes de transaction publics et privés disponibles selon le flux de travail.
C’est une proposition bien plus subtile que « blockchain privée ».
Le détail que la plupart des gens ignorent
L’une des erreurs les plus faciles est de traiter la confidentialité comme le fait de tout cacher.
Ce n’est pas réellement ce que Dusk essaie de faire.
Son architecture permet différents niveaux de visibilité. Les transactions Phoenix peuvent dissimuler l’expéditeur, le destinataire et le montant transféré aux observateurs ordinaires, tandis que les mécanismes de clé de consultation (view-key) peuvent offrir de la visibilité aux parties autorisées. D’autres modèles de transaction peuvent rester publics lorsque la transparence est utile.
Cela compte, car les marchés réglementés n’ont jamais fonctionné avec une transparence absolue.
Une bourse peut exposer un prix de marché sans divulguer chaque élément d’information détenu par chaque investisseur.
Un registre (registrar) peut conserver un enregistrement de propriété sans publier toute la vie financière d’un investisseur.
Un auditeur peut vérifier un contrôle sans avoir besoin d’un accès illimité à chaque élément d’information sans lien.
L’industrie de la blockchain a parfois oublié cette distinction, parce que les registres publics rendaient techniquement la transparence radicale pratique.
Dusk demande essentiellement si la commodité doit dicter l’architecture des marchés financiers.
La conformité, c’est plus que la KYC.
Un autre détail à surveiller est la manière dont Dusk traite la conformité comme quelque chose qui peut exister à l’intérieur du flux de travail de l’actif, plutôt que comme une simple checklist externe.
Sa documentation décrit des contrôles autour de l’éligibilité, l’attachement du portefeuille (wallet binding), les limites de propriété, les restrictions de transfert, le reporting, la récupération et la compensation (settlement). Son matériel centré sur l’actif décrit aussi des flux de travail de valeurs mobilières réglementées où l’éligibilité, les transferts contrôlés, la divulgation et la compensation sont conçus ensemble.
C’est important.
Imaginez un jeton représentant une valeur mobilière réglementée, avec une règle indiquant qu’un investisseur ne peut pas dépasser un certain seuil de détention.
Sur une chaîne transparente conventionnelle, la réponse simple consiste à rendre la propriété visible et à calculer le résultat publiquement.
Une architecture axée sur la confidentialité pose une question différente :
Le système peut-il prouver que le transfert maintient l’investisseur sous le seuil autorisé sans révéler inutilement des informations sur l’ensemble de sa position ?
Les travaux antérieurs de Dusk sur Zedger étaient conçus explicitement autour de ce type de problème, y compris des transferts plafonnés et d’autres contraintes propres aux valeurs mobilières concernées.
C’est ici que la technologie à connaissance nulle (zero-knowledge) cesse d’être une démonstration de cryptographie et commence à devenir une infrastructure de marché.
Alors il y a l’identité.
Le travail de Citadel de Dusk est un autre élément qui passe souvent inaperçu.
L’idée sous-jacente n’est pas simplement : « cachez votre identité ».
C’est plus proche de :
prouver l’attribut qui compte sans révéler inutilement tout ce qu’il y a derrière.
La documentation de Dusk décrit la divulgation sélective pour des attributs comme la résidence, la tranche d’âge et l’accréditation. Son matériel Citadel antérieur décrit aussi des preuves de propriété et de validité tout en gardant les attributs sous-jacents dissimulés.
Cette distinction est particulièrement pertinente pour les actifs réglementés.
Supposons qu’un produit d’investissement ne soit disponible que pour une catégorie d’investisseur éligible.
La question de conformité n’est pas nécessairement :
« « Montrer à tout le monde exactement qui est cette personne et tout ce qui la concerne. » »
Cela pourrait simplement être :
« « Le système peut-il établir que cette personne remplit la condition requise ? » »
Ce sont des exigences de données très différentes.
Et la différence devient encore plus importante une fois que l’information est stockée sur un registre immuable.
L’Europe renforce discrètement cet argument
C’est là que la thèse de Dusk devient plus intéressante que le débat purement orienté crypto-native.
Le Comité européen de la protection des données (EDPB) a finalisé ses lignes directrices sur la protection des données et la blockchain en juillet 2026. Les orientations soulignent les implications pour la confidentialité de la mise de données personnelles sur des registres distribués et mettent l’accent sur des mesures comme la minimisation des données et l’évitement d’une accessibilité publique inutile.
Le matériel d’accompagnement de l’EDPB rend le problème exceptionnellement clair : les métadonnées de transaction sur une blockchain peuvent elles-mêmes devenir des données personnelles lorsque les identifiants peuvent être reliés à des individus, tandis que les approches à connaissance nulle peuvent aider à garder les identités cachées. Il recommande aussi de garder les informations personnelles réelles hors chaîne et d’utiliser des preuves cryptographiques lorsque cela convient.
C’est un renversement fascinant.
Pendant des années, la crypto a souvent considéré la transparence comme la vertu par défaut et la confidentialité comme l’exception.
La législation sur la protection des données force de plus en plus l’industrie à se demander si le fait de rendre l’information disponible en permanence à tout le monde constitue réellement une architecture responsable.
Dans cet environnement, la divulgation sélective ne ressemble plus à un luxe.
On commence à voir que c’est praticable.
Mais c’est précisément là que l’histoire simple de Dusk se brise.
Il y a un risque d’aller trop loin dans l’autre sens.
Une preuve à connaissance nulle peut établir qu’une affirmation est vraie.
Cela ne répond pas automatiquement à toutes les questions qu’un régulateur pourrait poser.
Cette distinction compte énormément.
Les normes du GAFI (FATF), par exemple, exigent que les prestataires de services d’actifs virtuels effectuent une diligence raisonnable à l’égard des clients, conservent des enregistrements et, pour les transferts pertinents, obtiennent, conservent et transmettent de manière sûre des informations sur l’initiateur et le bénéficiaire. La mise à jour de 2025 de la Recommandation 16 renforce aussi l’importance des informations accompagnant les paiements transfrontaliers.
Donc, il y aura des situations où « la preuve vérifie la règle » ne sera pas la fin de la conversation réglementaire.
Un superviseur pourrait vouloir l’enregistrement sous-jacent.
Un enquêteur pourrait devoir relier plusieurs événements.
Une autorité d’application peut avoir besoin d’informations en dehors de la déclaration spécifique prouvée par un circuit ZK.
Une institution peut avoir ses propres obligations légales, plus larges que ce que vérifie un contrat intelligent particulier.
C’est le vrai test de résistance.
La divulgation sélective doit l’être dans les deux sens.
C’est probablement la nuance la plus importante.
Un système sérieux de confidentialité institutionnelle ne peut pas simplement dire :
« Le régulateur n’obtient rien. »
Il ne peut pas non plus dire :
« Le régulateur obtient tout. »
Il faut un terrain intermédiaire, contrôlé.
La documentation propre à Dusk sur l’infrastructure de marché décrit exactement cette direction : certaines informations peuvent rester confidentielles, tandis que les émetteurs, plateformes (venues), auditeurs ou superviseurs reçoivent une visibilité contrôlée lorsque le flux de travail l’exige.
C’est beaucoup plus proche de la façon dont fonctionne réellement l’infrastructure financière mature.
La question devient alors une affaire d’autorité, de périmètre et de procédure.
Qui peut demander une divulgation ?
À quelle fin ?
Quelles données peuvent-ils voir ?
La divulgation peut-elle être limitée à un seul actif ou à une seule transaction ?
Peut-il être vérifié de manière indépendante ?
Un auditeur peut-il reproduire le résultat ?
Que se passe-t-il si deux juridictions exigent des informations différentes ?
Que se passe-t-il quand un cadre réglementaire change ?
Ces questions sont moins glamour que les preuves à connaissance nulle.
Elles sont probablement plus importantes.
Il y a un autre avantage discret.
La confidentialité peut protéger les institutions des concurrents, pas seulement des régulateurs.
Un trésor d’entreprise entièrement transparent est une chose étrange.
Si tout le monde peut observer les positions d’une institution, ses contreparties, les tailles de transactions et les schémas de mouvement, la transparence peut devenir de l’information stratégique.
Dusk a explicitement présenté cela comme un problème institutionnel : les blockchains publiques peuvent exposer des positions et des informations de transaction sensibles sur le plan commercial que des entreprises réglementées ne voudront peut-être pas rendre universellement visibles.
Cela change l’argument économique en faveur de la confidentialité.
La confidentialité n’est pas nécessairement une question de dissimulation de comportements répréhensibles.
Parfois, il s’agit tout simplement d’empêcher chaque participant au marché de recevoir la même information au même moment.
Les marchés traditionnels comprennent cela instinctivement.
La crypto apprend encore.
L’infrastructure en dessous compte aussi
Il y a aussi un détail technique à retenir : la confidentialité n’est pas gratuite.
La documentation de Dusk indique que la génération de preuves à connaissance nulle est coûteuse en calcul et utilise une infrastructure de preuve spécialisée.
Cela soulève des questions pratiques liées à la preuve des coûts, de la latence, de la complexité opérationnelle et de la disponibilité de l’infrastructure.
Une architecture de confidentialité peut être élégante sur le papier et devenir gênante à grande échelle.
L’adoption institutionnelle sera donc décidée par plus que par la seule exactitude cryptographique.
Cela sera décidé par le fait de savoir si l’ensemble du système est assez prévisible pour que les équipes opérations, auditeurs, dépositaires (custodians), responsables de la conformité et régulateurs puissent lui faire confiance.
C’est un seuil bien plus élevé.
Alors, la divulgation sélective de Dusk suffit-elle ?
Ma lecture est la suivante : c’est potentiellement suffisant comme base technique, mais ce n’est pas automatiquement suffisant comme réponse réglementaire.
Cette distinction compte.
Dusk peut fournir une preuve cryptographique qu’une condition a été remplie sans exiger que la transaction sous-jacente devienne publique. Son architecture combine déjà confidentialité, identité, contrôles d’accès et logique d’actifs réglementés de manière spécifiquement conçue pour résoudre ce problème.
Mais les institutions ne fonctionnent pas uniquement avec la cryptographie.
Ils fonctionnent à l’intérieur de cadres juridiques.
Et les régulateurs ne posent pas tous la même question.
Certains pourront se satisfaire de preuves vérifiables pour des contrôles de routine.
D’autres pourraient exiger un accès contrôlé aux enregistrements sous-jacents.
Certaines juridictions pourraient éventuellement établir des normes pour des preuves de conformité vérifiables par machine.
D’autres peuvent continuer à s’appuyer sur des rapports et des inspections traditionnels.
Cela signifie que l’architecture gagnante ne sera probablement pas « la confidentialité maximale ».
Ce sera de la confidentialité, avec une échappatoire responsable et traçable.
Pas une porte dérobée.
Pas d’exposition publique permanente.
Un mécanisme encadré (gouverné) pour prouver davantage quand une autorité légitime a réellement besoin d’en savoir plus.
C’est un problème d’ingénierie et de gouvernance nettement plus difficile.
Et, de façon étrange, c’est là que l’idée devient intéressante.
Le détail discret auquel je reviens sans cesse est que Dusk ne soutient pas vraiment que les régulateurs devraient cesser de poser des questions.
C’est soutenir que la réponse par défaut à chaque question réglementaire n’a peut-être pas besoin d’être l’ensemble de la base de données.
Si cette distinction survit au contact avec des institutions réelles, des audits et la réglementation transfrontalière, alors la confidentialité sur une blockchain commence à ressembler moins à une caractéristique idéologique et davantage à une propriété raisonnable de l’infrastructure financière.
Le point difficile n’a jamais été de prouver quelque chose en privé.
Le point difficile, c’est de décider qui a le droit de demander quoi, quand, et quelle quantité de preuves suffit.
C’est la partie sur laquelle l’industrie va probablement passer des années à débattre.