


Production conjointe du studio d'options Sober × Derive.XYZ
Rédigé par l'analyste du studio d'options Sober Jenna @Jenna_w5
Un, panorama macroéconomique : tempête TACO, effondrement des obligations japonaises et décalage de la logique de protection
À la fin janvier 2026, les marchés financiers mondiaux traversent un test de liquidité extrêmement rare et multidimensionnel. Contrairement aux logiques de tarification précédentes, qui étaient alimentées par des données d'inflation ou de récession uniques, l'environnement macro actuel montre une vulnérabilité sans précédent. Cette incertitude ne provient pas de cycles traditionnels, mais d'un "changement de paradigme" provoqué par l'armement géopolitique et l'armement du capital.
1.1 Réapparition de la tempête TACO : lorsque les tarifs se transforment en "rançon" géopolitique
Récemment, l'événement le plus captivant pour le marché a été le trouble souverain de Groenland. Le gouvernement Trump a transformé les tarifs, initialement utilisés pour ajuster le commerce, en "rançon" pour revendiquer la souveraineté territoriale. Cette action a complètement rompu les frontières de l'ordre international depuis la Seconde Guerre mondiale, et Deutsche Bank a émis un avertissement sévère : la situation évolue rapidement vers une "armement du capital".
En tant que plus grand créancier étranger des États-Unis, l'Europe détient environ 80 000 milliards de dollars d'actifs. Face à une telle menace extrême qui lie souveraineté et commerce, l'Europe commence à réévaluer ses frontières de défense. Si l'UE active l'Instrument anti-coercition (ACI), en coupant les flux de capitaux et en imposant des contre-mesures structurelles aux investissements américains, cela portera un coup dur à la finance et à la croissance des États-Unis, qui dépendent depuis longtemps d'un déficit extérieur. Cette dynamique de jeu a quitté le domaine du commerce de biens pour s'étendre aux règles d'investissement mondiales et aux domaines profonds de la tarification du capital.
Bien que Trump ait ensuite lancé ce qu'il appelle le mode "TACO" (c'est-à-dire inverser de force le marché par des déclarations apaisantes), essayant d'entrer dans une période de réparation émotionnelle fragile, cette "quasi-politique" basée sur la volonté individuelle a déjà rendu le risque mondial (Risk Premium) difficile à normaliser.
1.2 Effondrement des obligations japonaises : le "moment Truss" des points d'ancrage des prix mondiaux
De l'autre côté de l'océan Pacifique, l'un des plus grands marchés obligataires du monde - le marché des obligations japonaises - traverse l'un des moments les plus sombres de son histoire. La politique d'extrême relance défendue par le Premier ministre japonais Fumio Kishida entre en collision avec les données de vente aux enchères obligataires récentes, provoquant une liquidation collective que le marché appelle le "moment Truss" du Japon.
Cette turbulence n'est pas limitée à l'intérieur du Japon. En tant que "poids mort" des flux de capitaux mondiaux, le contrôle des rendements des obligations japonaises a provoqué un tremblement intense des points d'ancrage des prix mondiaux. Le "maintien des positions" de la Banque du Japon, qui a pris une tournure "hawkish" vendredi, ainsi que ses discussions floues sur le contrôle de la courbe des rendements (YCC), n'ont non seulement pas apaisé les émotions, mais ont également provoqué une forte volatilité sur le marché des changes concernant l'intervention sur le yen.
1.3 Double coup sur les actions et les obligations : le "piège de la mort" du portefeuille 60/40 et le besoin impérieux des options
Dans la logique traditionnelle d'allocation d'actifs, le portefeuille 60/40 (60 % actions + 40 % obligations) a longtemps été considéré comme la bible des rendements robustes à travers les cycles. Sa logique fondamentale repose sur la corrélation négative à long terme entre les actions et les obligations : lorsque le marché boursier chute en raison d'une récession, les obligations augmentent généralement en raison de l'afflux de capitaux de protection et des anticipations de baisse des taux.
Cependant, l'environnement du marché début 2026 a brisé cette illusion. Sous les inquiétudes de l'armement du capital provoquées par l'incident de "Groenland", les investisseurs mondiaux font face à une combinaison de rebond des attentes d'inflation et de risques géopolitiques. Ce contexte macro extrême a conduit à une nouvelle rupture de la corrélation entre actions et obligations (Correlation Breakdown) - passant d'une corrélation négative à une corrélation positive très rapidement. Lorsque la pression inflationniste oblige les taux d'intérêt à rester élevés, les valorisations boursières chutent, tandis que le "moment Truss" du marché obligataire japonais prive les actifs de revenu fixe de leur fonction d'ancrage de protection.
Cette vente synchronisée, qui "augmente et diminue ensemble", a entraîné le plus grand jour de perte pour les comptes depuis octobre dernier. Les investisseurs ont douloureusement pris conscience que détenir passivement n'est plus une vertu face à une volatilité extrême, mais une catastrophe.
Dans l'environnement macro actuel, considérer l'achat d'options (Long Put) comme une "assurance coûteuse" est à court terme. En réalité, accepter un coût de couverture modeste et prévu (Hedging Cost), en utilisant la convexité des options pour verrouiller les risques à la baisse, est devenu la "seule solution" pour la survie. Essentiellement, cela consiste à utiliser une dépréciation contrôlable du Theta pour remplacer un risque systémique incontrôlable.
1.4 Vérification de la qualité de l'"or numérique" : pourquoi le BTC n'a-t-il pas encore augmenté ?
Face au traditionnel "double coup sur les actions et les obligations", la théorie veut que les fonds devraient affluer vers l'"or numérique" BTC, qui a des caractéristiques décentralisées. Mais en réalité, l'or a augmenté pendant trois semaines consécutives, l'argent a même connu une forte hausse, tandis que le BTC est pris dans une consolidation sous pression. Cette "disparité" dans la performance cache un profond décalage dans la logique de tarification du marché.
Nous résumons ce phénomène comme la "théorie des deux phases" de la narration de protection :
Première étape : la recherche de refuge par peur. Au début d'une explosion de risque (comme la phase actuelle de janvier 2026), le choix de capitaux dans le monde reste des actifs physiques traditionnels ayant des siècles de crédibilité et une grande liquidité. L'or et l'argent ont absorbé le premier flux de capitaux de défense sortant des marchés d'actions et d'obligations. En revanche, bien que le BTC soit surnommé "or numérique", il possède encore des attributs très Risk-on (préférence pour le risque) dans les modèles d'évaluation des risques des grandes institutions. En période de panique extrême, la première réaction des institutions est de dé-risquer, c'est-à-dire de réduire les positions d'actifs à forte volatilité, et le BTC subit donc de plein fouet une pression de liquidité.
Deuxième étape : préoccupations concernant la dévaluation monétaire et l'expansion de la liquidité. L'expérience historique montre que les explosions du BTC se produisent généralement après une "pause" dans l'émotion de protection. Lorsque le marché se rend compte que le système de crédit souverain traditionnel doit de nouveau ouvrir des politiques expansionnistes pour faire face à une crise, ou lorsque la compétition géopolitique évolue vers un risque de défaut de crédit à long terme, les propriétés anti-inflation et d'immunité souveraine du BTC brillent réellement.
Le marché de janvier 2026 est clairement encore à la première étape. Les capitaux recherchent refuge dans les outils de protection les plus traditionnels et stables. Le marché du BTC nécessite souvent des semaines, voire des mois de retard ; il attend que l'émotion de risque se transforme d'une "simple peur" en une "profonde méfiance envers le système de crédit". Pendant cette période de transition, les investisseurs ont tendance à réduire leur exposition au risque, ce qui explique pourquoi le BTC continue d'agir comme un actif à risque fluctuante dans l'environnement macro actuel.
Deux, analyse approfondie des données du marché des options BTC & ETH
En combinant les données graphiques fournies par Amberdata & Derive.XYZ, l'évolution de la volatilité cette semaine a clairement enregistré le chemin psychologique du marché passant de "fluctuation normale" à "défense extrême". L'onde géopolitique de Groenland et le "moment Truss" des obligations japonaises ont directement réécrit la structure de tarification du marché des options.
Asymétrie : l'ombre des émotions à court terme
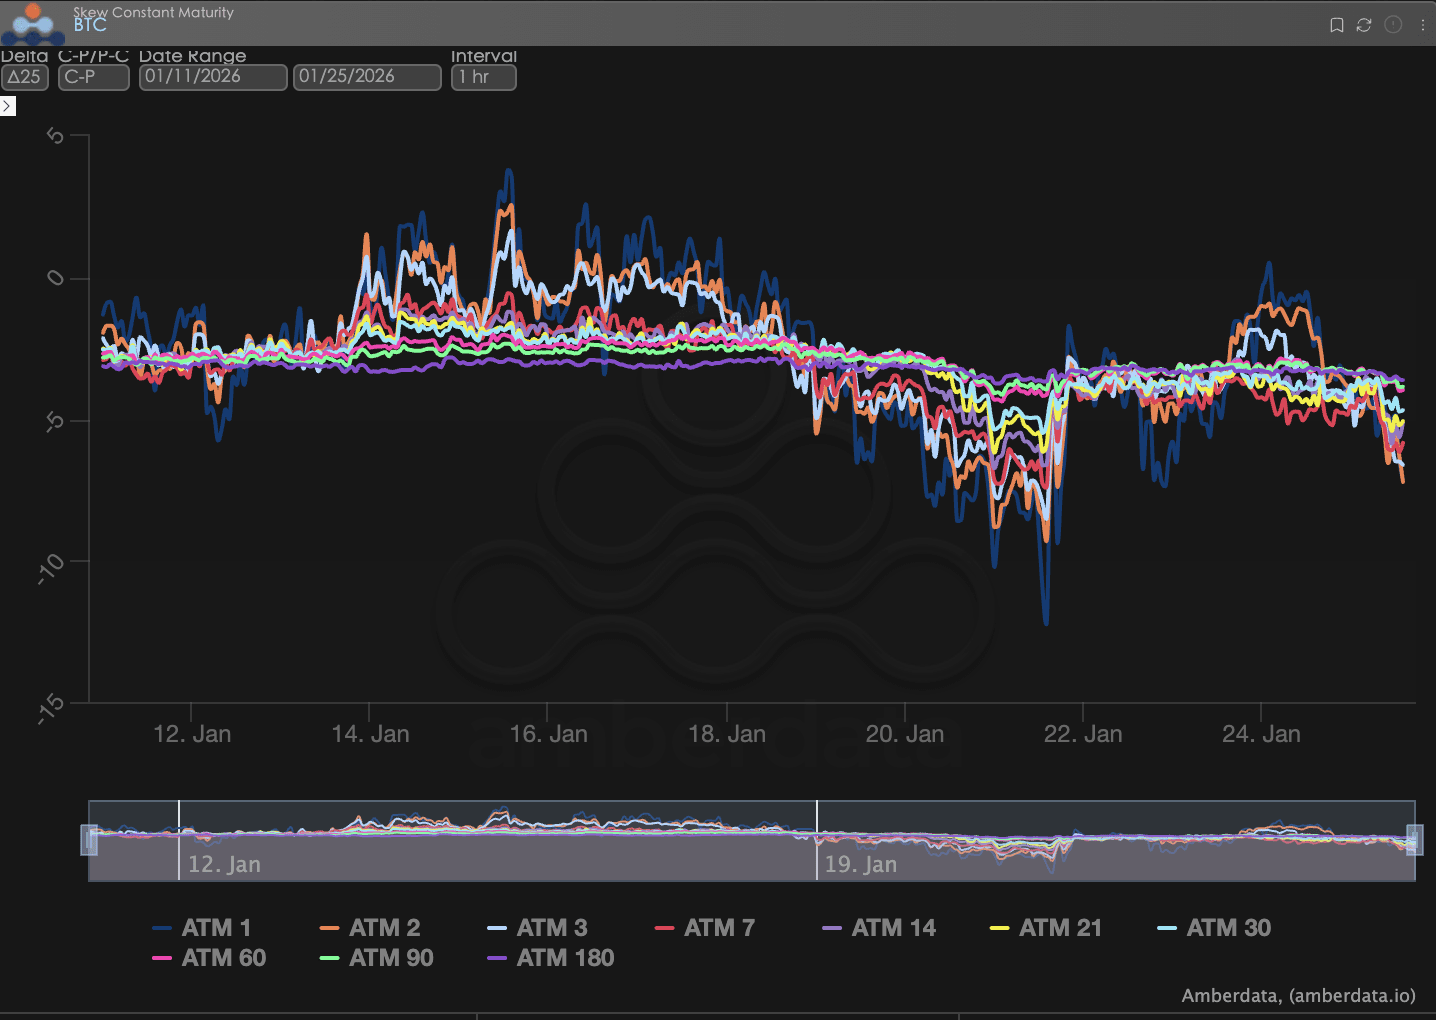
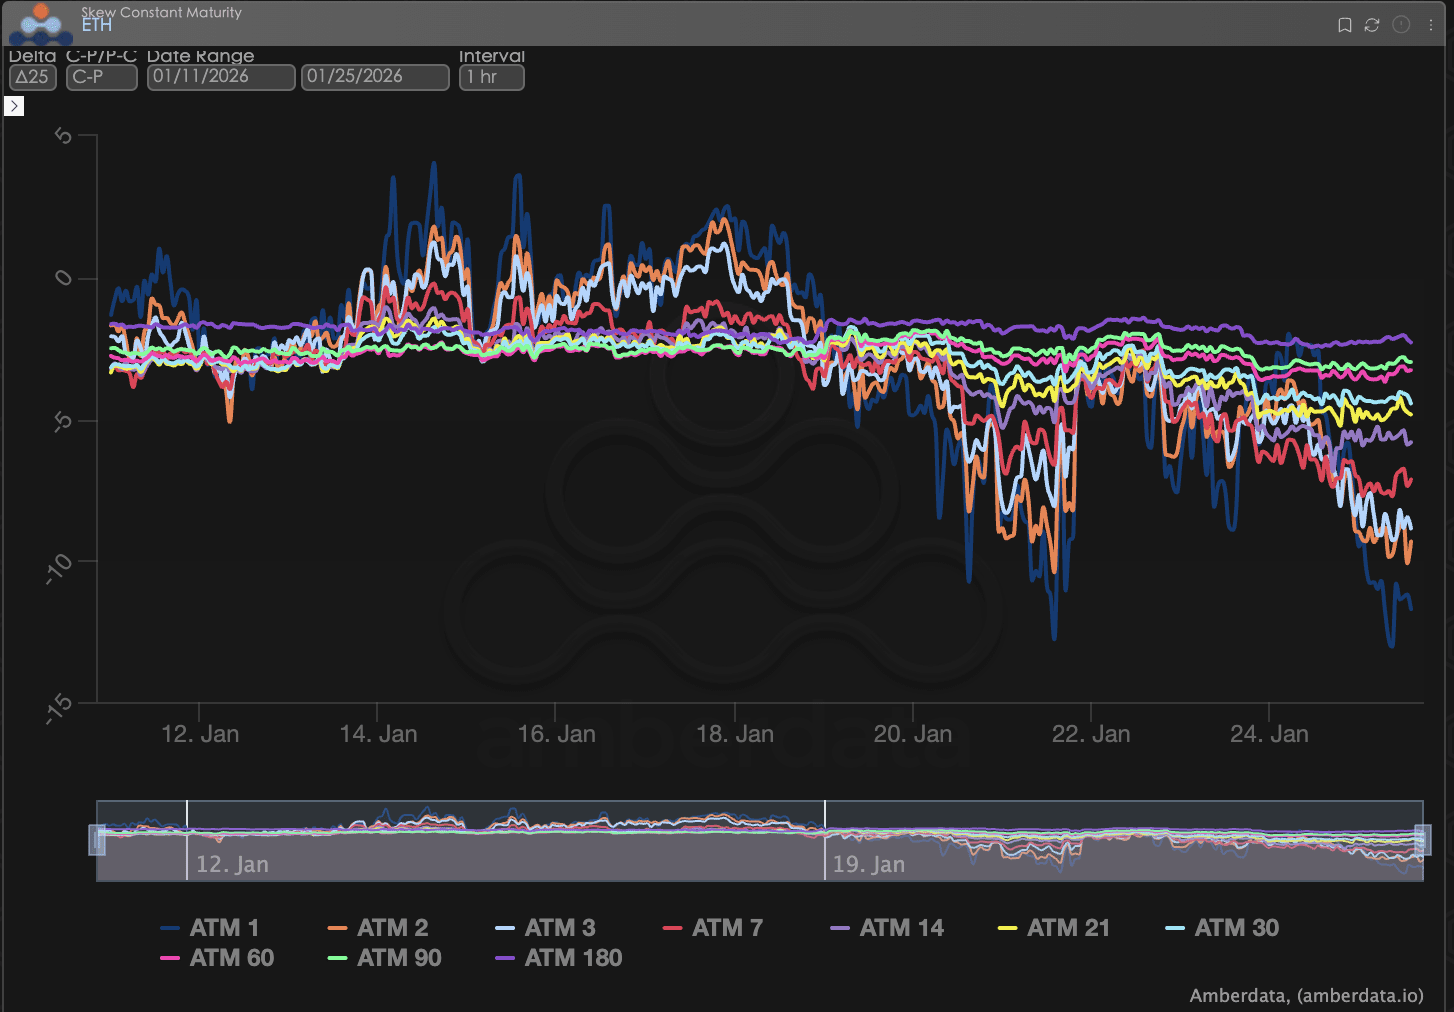
Par l'observation de la Delta 25 Skew (volatilité implicite IV des options d'achat - IV des options de vente), l'ampleur de la valeur négative de cet indicateur reflète la demande de couverture des risques de queue à la baisse.
Observation de la skew : au cours des deux derniers jours, la skew des options ATM (à la monnaie) a significativement chuté. Cela se traduit par une pente de la courbe de skew plus raide pour les options à court terme (ATM 1, ATM 3, ATM 7), ce qui reflète que les fonds de couverture achètent frénétiquement des options de vente à court terme pour se protéger contre les fluctuations potentielles des événements imprévus.
Analyse approfondie : cette caractéristique de "peur extrême à court terme et peu de changements à long terme" indique que le marché considère actuellement la turbulence comme une "allergie macro aiguë" plutôt qu'un retournement fondamental à long terme. Les investisseurs ne sont pas optimistes quant à la direction des mouvements de la semaine suivante, mais maintiennent une tarification relativement neutre sur des horizons à long terme de 90 à 180 jours.
BTCÐ
Structure des termes : de Contango à la forme inversée
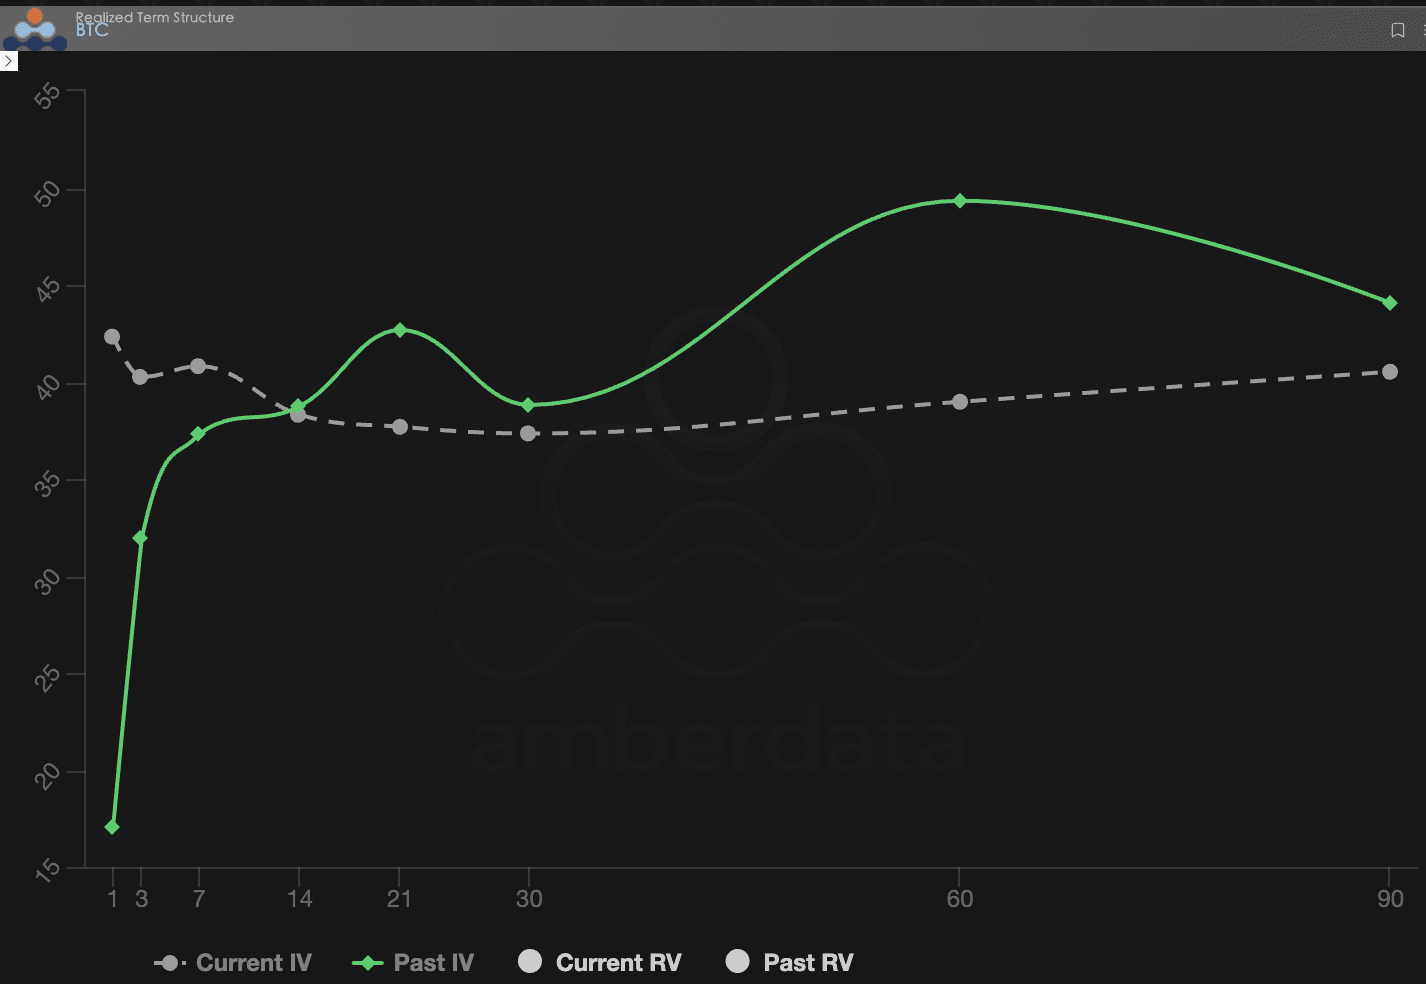
La structure des termes montre la distribution de la volatilité implicite (IV) à différentes dates d'échéance.
Mouvement de forme : la courbe de la semaine dernière était encore dans un état de Contango sain (élevée pour les échéances lointaines, basse pour les échéances proches), ce qui reflète la demande de protection normalisée du marché. Mais cette semaine, la courbe IV actuelle a subi une forte "élévation à gauche", évoluant vers une forme d'inversion (Backwardation) marquée.
Analyse approfondie : la forme inversée signifie que le marché paie une prime d'assurance extrêmement coûteuse pour le "danger immédiat". Ce mouvement de l'IV n'est pas une montée lente, mais un saut. Si le bruit macroéconomique ne peut pas se calmer par la suite, cette inversion pourrait se maintenir pendant une période assez longue, inhibant ainsi la volonté d'achat au comptant des haussiers.
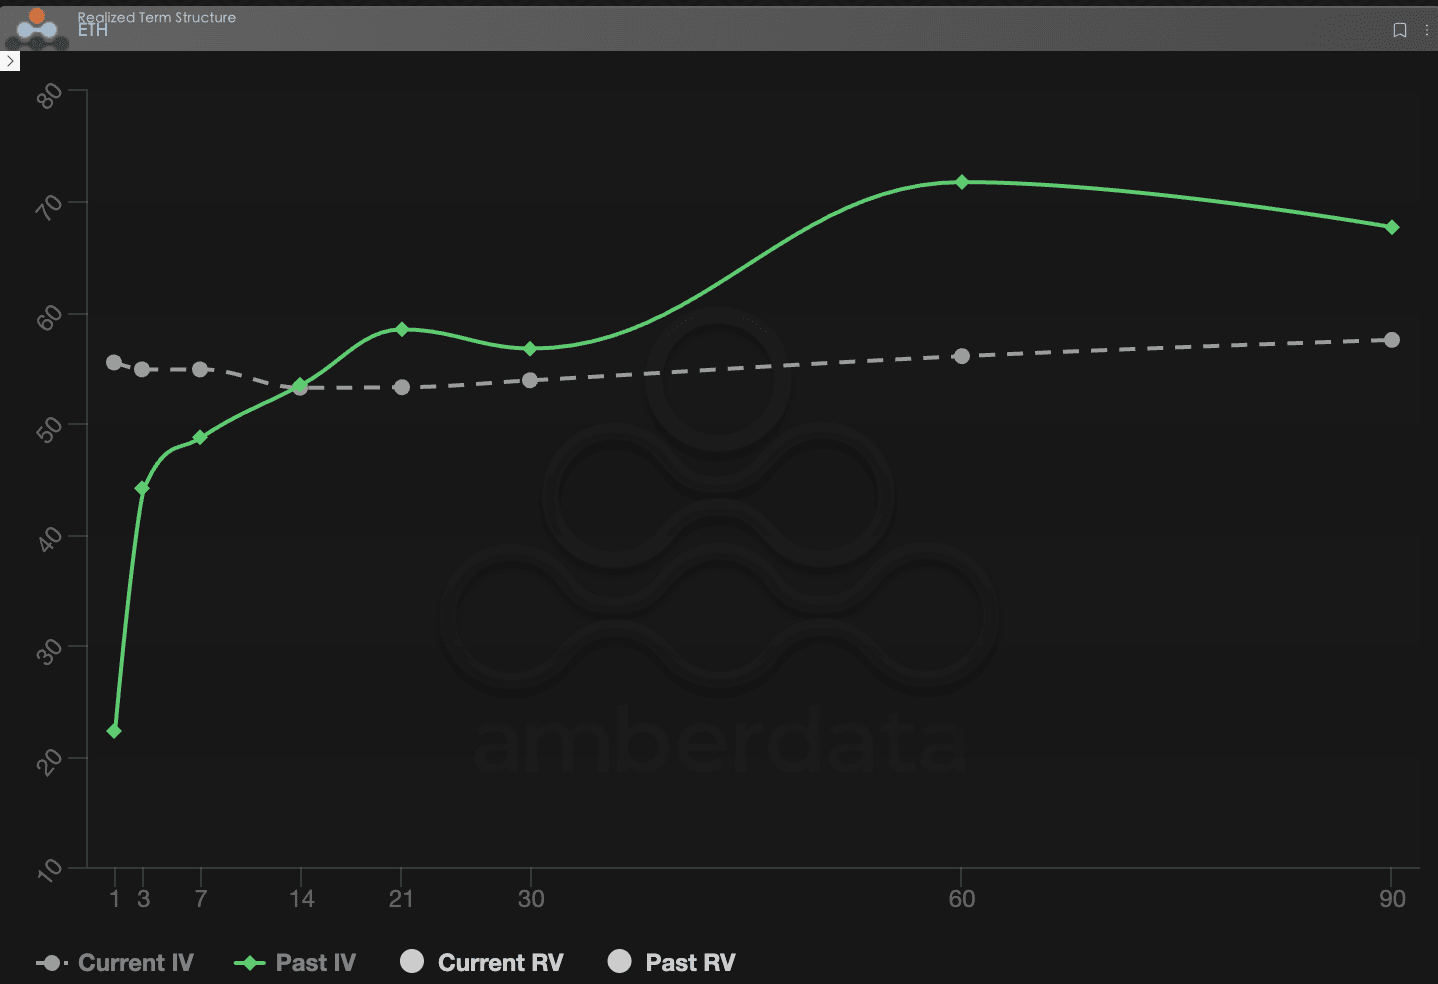
BTC
ETH
Prime de risque de volatilité (VRP) : compression de l'espace de profit des vendeurs
VRP (prime de risque de volatilité = volatilité implicite IV - volatilité réalisée RV) est un indicateur important pour mesurer si la tarification des options est raisonnable. Le marché est actuellement en phase de correction.
Évolution dynamique : cette semaine, l'IV a connu un pic sévère. En milieu de semaine, en raison de l'incident de Groenland, l'IV a instantanément grimpé, bien qu'elle ait légèrement reculé le week-end, le niveau central a néanmoins été élevé.
Compression du VRP : il convient de noter que le VRP Realized (prime réalisée) et le VRP Projected (prime projetée) sont tous deux tombés à un chiffre, alors que la semaine dernière, ce chiffre se situait encore dans une plage à deux chiffres.
Analyse approfondie : pour le BTC, avec l'IV qui monte puis redescend, le RV (volatilité réalisée) est poussé par des événements macro, la sécurité des vendeurs s'amincit. Le niveau actuel de VRP signifie que, en tant que vendeur d'options, le risque de queue que vous assumez et le revenu des primes reçues ne sont déjà plus proportionnés. La marge bénéficiaire de l'ETH est légèrement supérieure à celle du BTC.
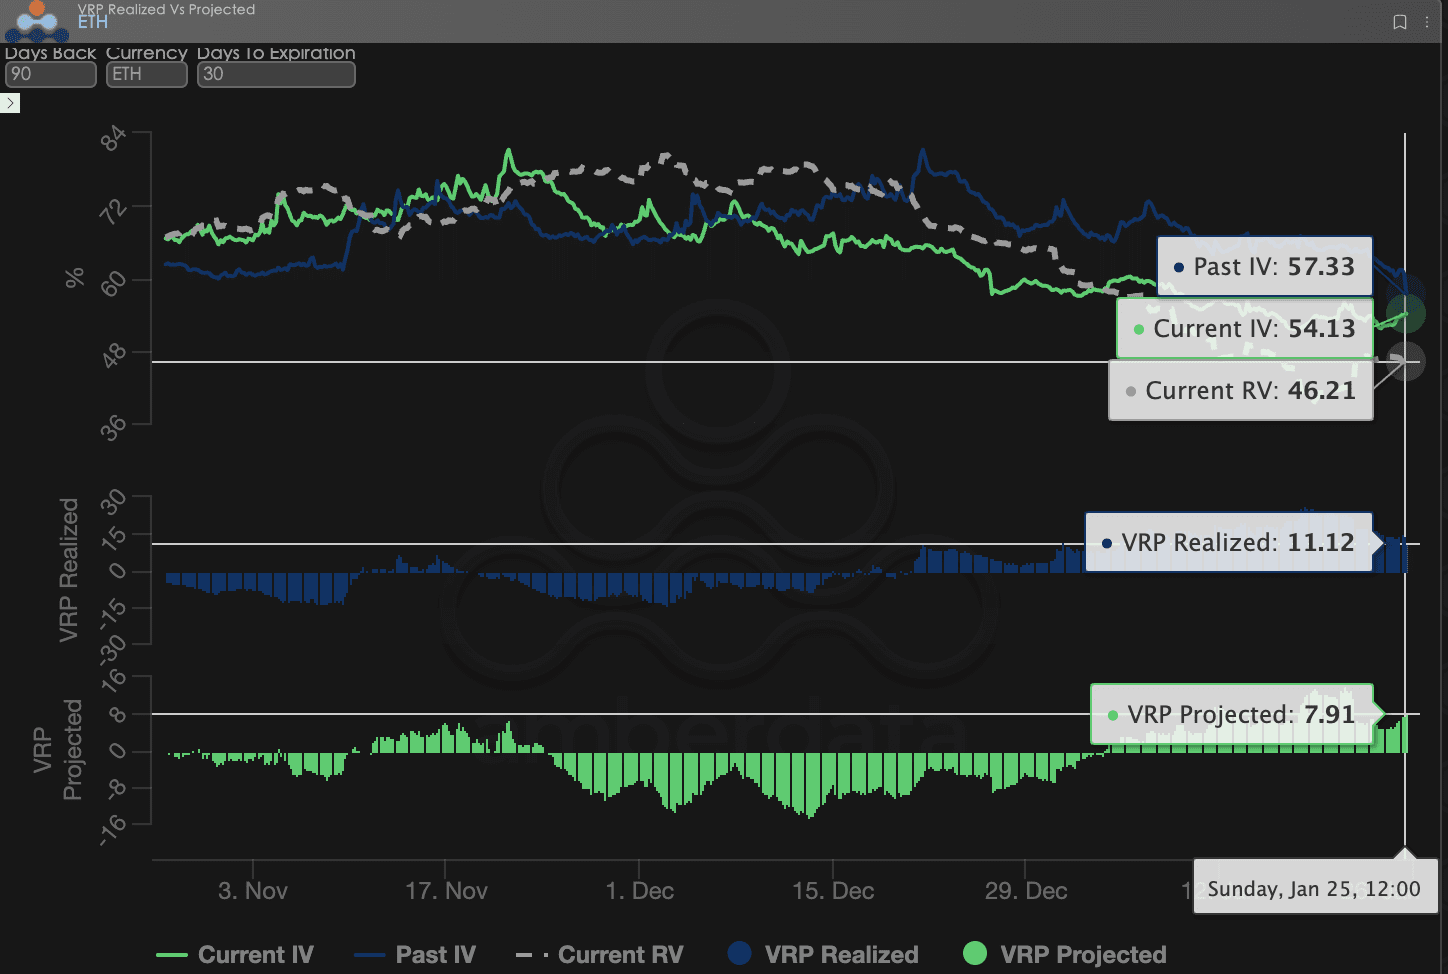
BTCÐ
Données d'options : le "troisième œil" des traders et le pouvoir de tarification multidimensionnel
Dans un environnement macroéconomique complexe de 2026, la simple évolution des prix est souvent retardée, tandis que les données d'options servent de "troisième œil" aux traders, permettant de voir au-delà des apparences les véritables frontières de défense des fonds.
Pour différents styles de trading, les dimensions de données observées doivent être significativement différentes :
Traders à court terme/journaliers (Gamma Scalpers) : devraient surveiller de près la distribution de l'exposition Gamma (GEX) sur 1-3 dte. Par exemple, pendant la volatilité des projets de loi du 15 janvier, les prix d'exercice concentrés du GEX ont constitué un soutien et une pression physiques très forts, permettant aux fonds à court terme de se retirer avec précision avant l'épuisement de la liquidité.
Traders de tendance/oscillation (Swing Traders) : devraient se concentrer sur la Delta 25 Skew et le VRP Projected. Si la Skew reste constamment dans des valeurs négatives très faibles tandis que le VRP reste élevé, cela indique souvent une surenchère de panique sur le marché, ce qui est un signal typique de "contre-achat".
Hédgers institutionnels/à long terme : doivent examiner la structure des termes pour observer les changements de Vega à long terme. Par la comparaison de l'IV actuelle et de la déviation par rapport à la moyenne sur 90 jours, il est possible de juger si la "protection" actuelle est trop chère, ce qui permettra de décider s'il faut acheter directement des Put ou construire des stratégies plus complexes.
Les données d'options offrent une double dimension de "probabilité" et de "coût". Pour aider les investisseurs à mieux saisir ces opportunités asymétriques, le studio d'options Sober propose désormais un service de suivi de données d'options sur mesure, fournissant des portraits approfondis adaptés à vos positions spécifiques et à votre tolérance au risque, n'hésitez pas à nous contacter.
Trois, recommandations de stratégies d'options : stratégie de spread de vente à découvert pour verrouiller les risques à la baisse (Bear Put Spread)
Face à un environnement de tarification tel que celui de janvier 2026, caractérisé par une "peur extrême à court terme et un calme relatif à long terme", nous déconseillons aux investisseurs d'acheter directement des options de vente (Long Put), car l'écart important dans l'IV à court terme signifie que la "prime d'assurance" est à un point haut temporaire. À ce moment-là, la stratégie de spread de vente à découvert (Bear Put Spread) est l'outil de couverture le plus rentable.
3.1 Construction de stratégie (à titre d'exemple, BTC)
Acheter des options de vente (Long Put) : acheter 1 Put OTM à court terme avec un Delta d'environ -0,4 (par exemple : un prix d'exercice légèrement inférieur au prix actuel de 5 % à 8 %).
Vendre des options de vente (Short Put) : vendre simultanément 1 Put OTM à faible valeur d'exercice avec le même jour d'échéance et un Delta d'environ -0,2 (par exemple : un prix d'exercice inférieur au prix actuel de 15 % à 20 %).
3.2 Logique de recommandation : utiliser l'inversion de la volatilité pour réduire les coûts et améliorer l'efficacité
Compensation des pertes coûteuses de Theta : comme le montre la deuxième partie des données, l'IV des options à court terme est actuellement très élevée, ce qui signifie que la perte de valeur temporelle des options (Theta Decay) est très rapide. En vendant des options de vente plus profondément hors de la monnaie, nous pouvons récupérer une partie de la prime, réduisant ainsi considérablement le coût de détention de la position de couverture.
Éviter le risque de chute de l'IV : l'espace VRP se resserre actuellement, et une fois que la décision tarifaire sera prise ou que l'émotion macro se stabilisera, l'IV pourrait connaître un effondrement de la volatilité (Volatility Crush). La stratégie de spread de vente à découvert utilise un mélange d'achats et de ventes pour tirer parti des changements relatifs de l'IV entre deux prix d'exercice, permettant de résister efficacement aux dommages causés par le recul collectif sur le plan de Vega.
Protection précise de la zone des "cygnes noirs" : étant donné que le BTC est un actif à risque avec un retard dans la première phase de protection, cette stratégie peut fournir un "coussin de sécurité" clair pour le compte. Même en cas de liquidation systémique provoquée par des événements similaires au "pillage des obligations japonaises", cette stratégie peut offrir des paiements robustes dans une fourchette de prix verrouillée.
3.3 Rappel pratique
Par rapport à la simple détention de crypto-monnaies, les stratégies de spread de vente à découvert excellent dans des marchés en baisse. Si le prix du BTC reste volatile à la fin février (avant l'enjeu des élections intermédiaires), la perte maximale de cette stratégie est limitée à la prime nette payée. Et si un événement "cygne noir" déclenche une correction importante, cette stratégie fournira une protection précieuse de liquidité pour les positions au comptant.
Quatre, clause de non-responsabilité
Ce rapport est rédigé sur la base de données de marché publiques et de modèles théoriques d'options, visant à fournir aux investisseurs des informations sur le marché et une perspective d'analyse professionnelle, tout le contenu n'est qu'à des fins de référence et d'échange, ne constituant pas une forme quelconque de conseil en investissement. Le trading de cryptomonnaies et d'options présente une volatilité et des risques élevés, pouvant entraîner des pertes totales du capital. Avant d'adopter toute stratégie de trading, les investisseurs doivent bien comprendre les caractéristiques des produits d'options, les attributs de risque et leur propre capacité à supporter le risque, et consulter impérativement un conseiller financier professionnel. Les analystes de ce rapport ne sont pas responsables des pertes directes ou indirectes résultant de l'utilisation du contenu de ce rapport. Les performances passées du marché ne préjugent pas des résultats futurs, veuillez décider rationnellement.
Production conjointe : studio d'options Sober × Derive.XYZ