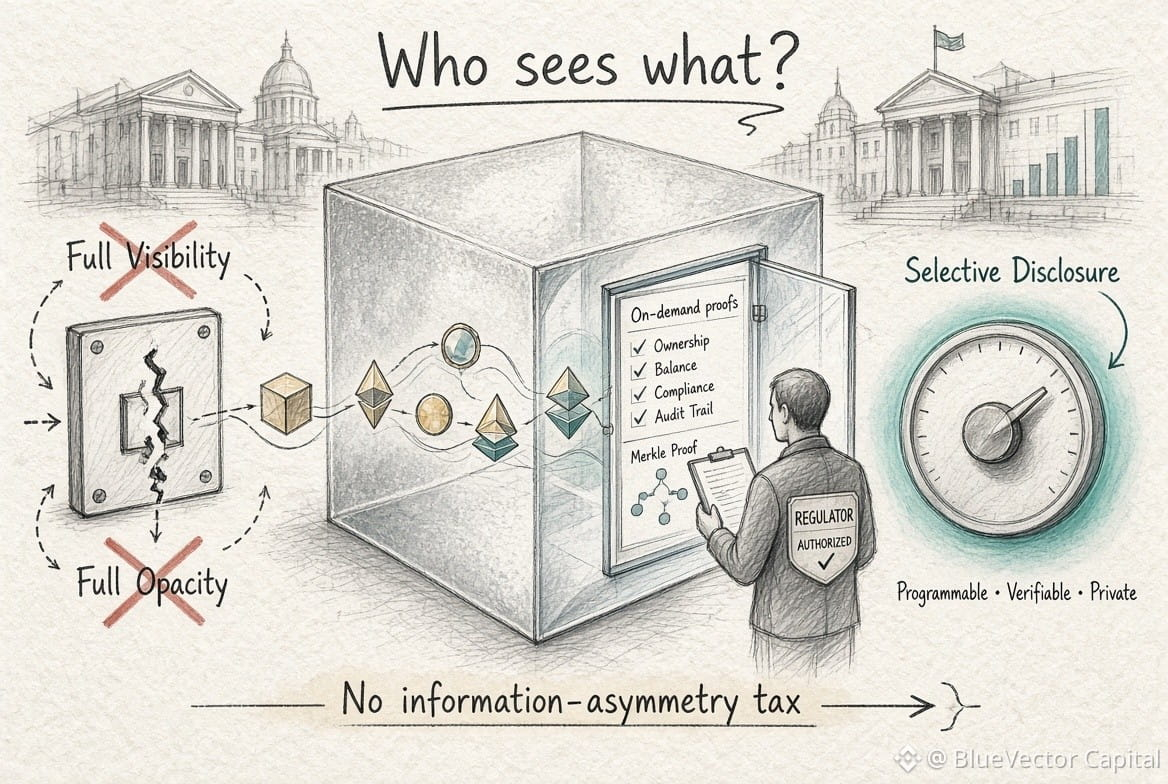
@Dusk Les marchés financiers réglementés font face à un problème de règlement : la transparence seule ne peut pas résoudre tout. Une visibilité totale en chaîne divulgue les positions et les contreparties ; une opacité totale rompt la piste d’audit dont les superviseurs ont besoin. La vraie distinction n’est pas public versus privé — c’est qui peut voir quoi, et dans quelles conditions.
La plupart des chaînes imposent un binaire. Dusk traite la confidentialité comme une propriété programmable. La validité des transactions reste déterministe et enregistrée en chaîne, tandis que les données financières sensibles demeurent protégées, avec divulgation sélective disponible pour les parties autorisées.
Cela modifie la structure d’incitation. Les institutions ne paient plus une taxe permanente liée à l’asymétrie d’information qui rend l’infrastructure des marchés publics peu attrayante commercialement. Les émetteurs et les plateformes rationnels peuvent régler en chaîne sans exposer la stratégie ni les données clients.
L’hypothèse est que la divulgation cryptographique peut répondre à de véritables workflows de supervision sans créer une friction opérationnelle excessive. Cette hypothèse se brise si les régulateurs exigent une visibilité continue plutôt que d’accepter des preuves à la demande — une préférence que certains cadres de supervision privilégient par défaut, plutôt qu’une contrainte imposée.
Jusqu’à ce que la confidentialité programmable soit native et peu coûteuse à intégrer, la majeure partie du volume RWA réglementé restera des enveloppes tokenisées plutôt que des actifs natifs couvrant tout leur cycle de vie.
#dusk $DUSK @Dusk
La plupart des chaînes imposent un binaire. Dusk traite la confidentialité comme une propriété programmable. La validité des transactions reste déterministe et enregistrée en chaîne, tandis que les données financières sensibles demeurent protégées, avec divulgation sélective disponible pour les parties autorisées.
Cela modifie la structure d’incitation. Les institutions ne paient plus une taxe permanente liée à l’asymétrie d’information qui rend l’infrastructure des marchés publics peu attrayante commercialement. Les émetteurs et les plateformes rationnels peuvent régler en chaîne sans exposer la stratégie ni les données clients.
L’hypothèse est que la divulgation cryptographique peut répondre à de véritables workflows de supervision sans créer une friction opérationnelle excessive. Cette hypothèse se brise si les régulateurs exigent une visibilité continue plutôt que d’accepter des preuves à la demande — une préférence que certains cadres de supervision privilégient par défaut, plutôt qu’une contrainte imposée.
Jusqu’à ce que la confidentialité programmable soit native et peu coûteuse à intégrer, la majeure partie du volume RWA réglementé restera des enveloppes tokenisées plutôt que des actifs natifs couvrant tout leur cycle de vie.
#dusk $DUSK @Dusk